Questões de Concurso
Sobre análise das demonstrações contábeis em análise de balanços
Foram encontradas 630 questões


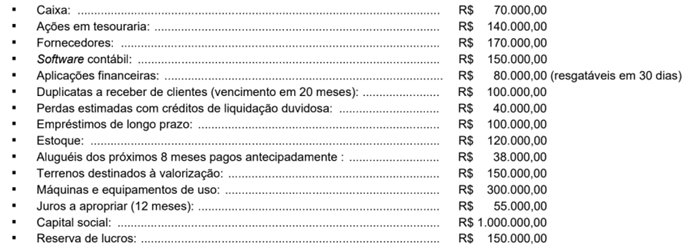
I os investimentos em ativo imobilizado apresentaram um crescimento expressivo no período analisado, em comparação ao período anterior;
II a empresa dependia da venda de seus estoques para honrar as suas dívidas de curto prazo; e
III parcela significativa da receita bruta obtida no período foi consumida pelas despesas administrativas.
Nessa situação hipotética, as conclusões apresentadas foram obtidas, respectivamente, por meio de
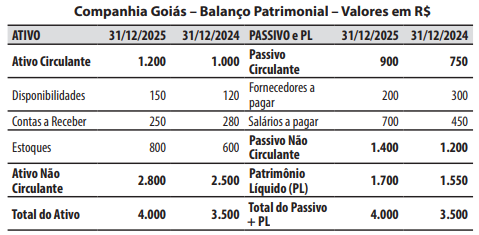
Os dados abaixo foram extraídos da Demonstração do Resultado do Exercício (DRE) em 31/12/2025:
Despesas Operacionais: R$ 1.200
Resultado (Lucro) Líquido do Exercício: R$ 350
Lucro Bruto: R$ 1.800
Receita Líquida de Vendas: R$ 4.500
Com base nas informações da Companhia Goiás e nos conhecimentos sobre a análise das demonstrações contábeis, é correto afirmar que a análise:
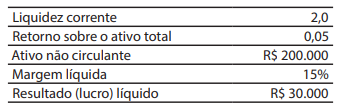
Considerando os conhecimentos sobre a análise das demonstrações contábeis, o valor do capital circulante líquido da Companhia São Paulo é de:
• Fornecedores (120 dias): R$ 70.000; • Salários a pagar (30 dias): R$ 80.000; • Empréstimo (180 dias): R$ 90.000; • Disponibilidades: R$ 180.000; • Contas a pagar (390 dias): R$ 260.000; • Patrimônio Líquido: R$ 300.000; • Terrenos: R$ 620.000.
Na data do Balanço Patrimonial, a sociedade empresária tinha o direito para repactuar o empréstimo por 720 dias adicionais, além do prazo previsto, segundo dispositivo contratual estabelecido por ambas as partes.
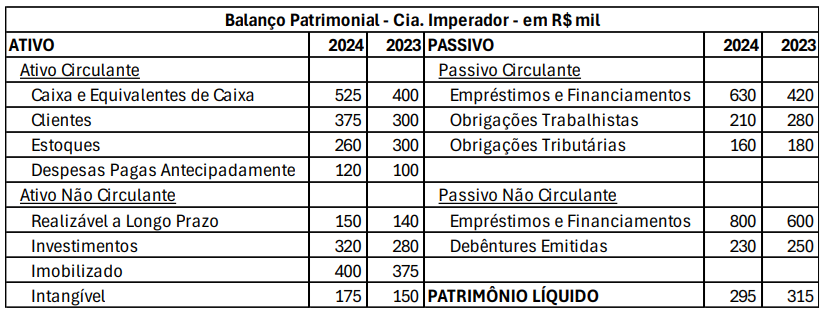
Em 31/12/2025, as obrigações de curto prazo representavam a seguinte porcentagem do total das obrigações com terceiros:
Por meio da análise horizontal da demonstração do resultado, pode-se constatar que, em 2025,
Ao realizar a análise vertical do Balanço Patrimonial, o perito concluiu que os direitos que têm por objeto os bens corpóreos da sociedade empresária, destinados à manutenção de suas atividades ou exercidos com essa finalidade correspondem à seguinte porcentagem do ativo total
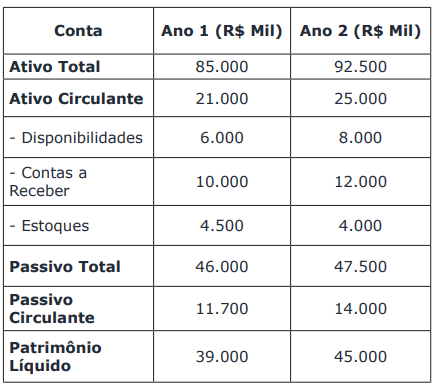
( ) Índice de Endividamento indica o grau de dependência da empresa em relação a recursos de terceiros e como esses recursos estão estruturados.
( ) Análise Horizontal mostra a evolução de uma conta ou grupo de contas ao longo em um mesmo período, apresentando variação percentual ou estatística.
( ) Índice de Liquidez avalia a capacidade da empresa de quitar suas obrigações de curto e longo prazo com seus ativos.
( ) Análise Vertical mostra o percentual de participação de uma conta em relação ao total do grupo a que pertence ou a outro grupo de vários períodos diferentes.
Uma empresa do setor industrial apresenta o seguinte Balanço Patrimonial simplificado para o ano de 2024:
Ativo:
• Ativo Circulante: R$ 500.000
• Ativo Não Circulante: R$ 1.500.000
• Total do Ativo: R$ 2.000.000
Passivo e Patrimônio Líquido:
• Passivo Circulante: R$ 300.000
• Passivo Não Circulante: R$ 700.000
• Patrimônio Líquido: R$ 1.000.000
• Total do Passivo e Patrimônio Líquido: R$ 2.000.000
Realizando a análise vertical do Balanço Patrimonial, assinale a alternativa que representa a interpretação correta da estrutura de capital da empresa.
I. O aumento do endividamento impacta diretamente a DRE por meio das despesas financeiras que são tributáveis, aumentando a base de cálculo do imposto de renda, o que gera uma economia, ou seja, amplia os lucros, mas sem alterar o custo do capital de terceiros.
II. O aumento da emissão de ações para captação de recursos próprios é contabilizado como aumento do patrimônio líquido, o que pode reduzir a dependência de capital de terceiros e diminuir as despesas financeiras apresentadas na DRE, melhorando a margem operacional.
III. A emissão de títulos para captação de capital de terceiros eleva o passivo exigível, gera despesas financeiras que impactam o lucro operacional e pode reduzir o lucro líquido, mas não interfere diretamente no patrimônio líquido da empresa.
IV. A alavancagem financeira ocorre quando o retorno sobre o patrimônio líquido aumenta proporcionalmente ao uso de capital próprio, enquanto o capital de terceiros é evitado para minimizar os riscos financeiros e reduzir a volatilidade dos resultados.
A empresa pública federal CODERN apresentou os seguintes dados nas suas Demonstrações Contábeis:
• Ativo Circulante (AC): R$ 500.000;
• Ativo Realizável a Longo Prazo: R$ 150.000;
• Ativo Total (AT): R$ 1.300.000;
• Passivo Não Circulante (PNC): R$ 300.000;
• Passivo Exigível Total (PET): R$ 700.000;
• Patrimônio Líquido (PL): R$ 600.000;
• Receita Total (RT): R$ 2.000.000;
• Custo dos Produtos Vendidos (CMV): R$ 1.200.000;
Lucro Líquido: R$ 200.000.
Com base nessas informações, um dos seus contadores elaborou um relatório de análise econômico-financeira contendo os indicadores descritos a seguir.
I. A Liquidez Corrente é igual a 1,63.
II. O Retorno sobre o Patrimônio Líquido é de 33,33%.
III. A Imobilização do Patrimônio Líquido é igual a 1,33.
IV. A Imobilização dos Recursos Não Correntes é igual a 0,72.
V. A Liquidez Geral é de 0,928.
Com base nos dados apresentados e nos princípios da análise econômico-financeira, assinale a alternativa que apresenta corretamente os indicadores que o contador deve incluir em seu relatório.
(__)O Índice de Participação do Capital Próprio calcula a razão entre o endividamento total (passivos circulantes e não circulantes) e o ativo total (ativos circulantes e não circulantes).
(__)A análise horizontal é realizada por meio da extração de relacionamentos percentuais entre itens pertencentes à demonstração contábil de um mesmo período.
(__)O Índice de Liquidez Corrente mede a capacidade imediata da entidade de cobrir suas dívidas de curto prazo (passivo circulante) utilizando seus recursos de curto prazo (ativo circulante)
Assinale a alternativa que apresenta a sequência correta:
Balanço Patrimonial Resumido Ativo Total: R$ 5.000.000 Passivo Circulante: R$ 2.500.000 Passivo Não Circulante: R$ 1.500.000 Patrimônio Líquido: R$ 1.000.000
Sobre o tema, assinale a alternativa correta.

 Conheça nossos planos