Questões de Concurso Sobre administração financeira e orçamentária
Foram encontradas 24.427 questões


Ano: 2026
Banca:
FCC
Órgão:
CPU-PE
Prova:
FCC - 2026 - CPU-PE - Gestor Governamental - Especialidade: Administrativa |
Q3872010
Administração Financeira e Orçamentária
A reserva de contingência, prevista pela Lei de Responsabilidade Fiscal, é composta de recursos do Orçamento Fiscal que equivalem, no Projeto de Lei Orçamentária de 2025, no mínimo a I % da receita corrente líquida.
A lacuna I é corretamente preenchida por
A lacuna I é corretamente preenchida por
A lacuna I é corretamente preenchida por
Ano: 2026
Banca:
FCC
Órgão:
CPU-PE
Prova:
FCC - 2026 - CPU-PE - Gestor Governamental - Especialidade: Administrativa |
Q3872008
Administração Financeira e Orçamentária
Os programas de Transferência Condicionada de Renda combinam soluções imediatas com resultados de longo prazo. De
acordo com Musgrave, trata-se de uma função de governo conhecida como
Ano: 2026
Banca:
FCC
Órgão:
CPU-PE
Prova:
FCC - 2026 - CPU-PE - Gestor Governamental - Especialidade: Planejamento, Orçamento e Gestão |
Q3871940
Administração Financeira e Orçamentária
Considerando a classificação das receitas orçamentárias quanto à procedência, aquelas arrecadadas por meio de exploração da
atividade econômica são denominadas de receitas públicas
Ano: 2026
Banca:
FCC
Órgão:
CPU-PE
Prova:
FCC - 2026 - CPU-PE - Gestor Governamental - Especialidade: Planejamento, Orçamento e Gestão |
Q3871939
Administração Financeira e Orçamentária
O modelo de orçamento no qual, para além da importância do equilíbrio financeiro, deve-se obter resultado nos gastos, ou seja,
os gastos devem apresentar eficácia em sentido amplo, atingindo metas e objetivos, corresponde ao orçamento
Ano: 2026
Banca:
Ibest
Órgão:
CRECI - 8ª Região (DF)
Prova:
Ibest - 2026 - CRECI - 8ª Região (DF) - Assistente Administrativo - Atendimento ao Público |
Q3871790
Administração Financeira e Orçamentária
Assinale a alternativa que apresenta o processo de
projetar necessidades de recursos financeiros, analisar
alternativas e definir estratégias para captar, alocar e
controlar esses recursos, de modo a apoiar os objetivos
de curto e longo prazo da organização.
Ano: 2026
Banca:
Instituto Access
Órgão:
UNIPAMPA
Prova:
Instituto Access - 2026 - UNIPAMPA - Produtor Cultural |
Q3871574
Administração Financeira e Orçamentária
Na execução financeira de projetos incentivados (Lei
Rouanet), a gestão dos rendimentos da conta bancária é
regrada. Assinale a alternativa correta sobre a
obrigatoriedade de aplicação e o uso dos rendimentos
financeiros.
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Tecnologia da Informação - Analista de Gestão de TIC |
Q3871275
Administração Financeira e Orçamentária
Um órgão realizou uma licitação para adquirir um equipamento
de conectividade para a área de TI. O empenho foi emitido em
setembro e a entrega estava prevista para 10 de dezembro. Dez
dias antes do prazo, a empresa solicitou uma prorrogação de
60 dias, alegando falta de insumos por motivo superveniente.
Considerando as regras de gestão financeira e orçamentária, e visando a garantir a aquisição do item, é correto afirmar que:
Considerando as regras de gestão financeira e orçamentária, e visando a garantir a aquisição do item, é correto afirmar que:
Ano: 2026
Banca:
Instituto Access
Órgão:
UNIPAMPA
Prova:
Instituto Access - 2026 - UNIPAMPA - Médico Veterinário |
Q3871021
Administração Financeira e Orçamentária
No processo de planejamento orçamentário de um órgão
da Administração Pública, o gestor responsável pela
área financeira propôs a criação de despesa obrigatória
de caráter continuado, com impacto permanente sobre
as contas públicas. Antes de submeter a medida à
instância competente, procedeu à análise dos requisitos
legais necessários para assegurar a compatibilidade do
ato com o equilíbrio fiscal e a sustentabilidade das
finanças públicas. Tal avaliação foi realizada à luz das
disposições constantes do Capítulo II da Lei
Complementar nº 101/2000, a Lei de Responsabilidade
Fiscal. Diante desse contexto, assinale a alternativa
CORRETA.
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870692
Administração Financeira e Orçamentária
No último quadrimestre do exercício financeiro de 20x4, um
determinado ente estadual registrou uma Receita Corrente
Líquida (RCL) de R$ 90 bilhões.
Em atenção aos limites dispostos na Lei Complementar nº 101/2000 para controle e equilíbrio da gestão fiscal, é correto afirmar que, no referido exercício, a despesa total com pessoal no âmbito do Poder Judiciário:
Em atenção aos limites dispostos na Lei Complementar nº 101/2000 para controle e equilíbrio da gestão fiscal, é correto afirmar que, no referido exercício, a despesa total com pessoal no âmbito do Poder Judiciário:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870691
Administração Financeira e Orçamentária
A Secretaria de Estado de Desenvolvimento Territorial de um ente da federação está elaborando sua proposta orçamentária para o próximo exercício. Os técnicos da área de planejamento precisam classificar e codificar corretamente quatro ações orçamentárias que compõem o Programa “Fortalecimento da Infraestrutura dos municípios do estado”. As ações orçamentárias que compõem o programa estão descritas a seguir.
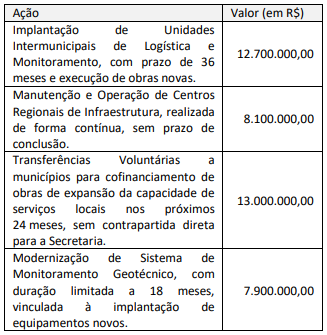
Sob a perspectiva da Secretaria de Estado de Desenvolvimento Territorial, as ações propostas que devem ser classificadas como projetos totalizam:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870687
Administração Financeira e Orçamentária
No início do segundo quadrimestre de um dado exercício, o
secretário de segurança pública de um estado da federação
enviou ofício ao governador do estado, com cópia para o
secretário de planejamento, informando a necessidade prioritária
de abertura de crédito suplementar no valor de R$ 13.000.000,00
para reforço de dotações para manutenção de contratos
essenciais na área de segurança.
Após aval do chefe do Poder Executivo, os técnicos da Secretaria de Planejamento apuraram o seguinte cenário em termos de recursos disponíveis:
I. superávit financeiro apurado no Balanço Patrimonial do exercício anterior no valor total de R$ 12.000.000,00, composto por: R$ 4.500.000,00 vinculados a convênios na área de educação; R$ 2.500.000,00 provenientes de operações de crédito contratadas com destinação específica; e R$ 5.000.000,00 sem vinculação (recursos ordinários);
II. excesso de arrecadação, devidamente demonstrado, de R$ 3.100.000,00, sendo: R$ 1.100.000,00 de receitas de capital com destinação exclusiva a investimentos; R$ 2.000.000,00 de receitas correntes não vinculadas;
III. anulação parcial de dotações, possível até o limite de R$ 4.500.000,00, sendo: R$ 1.200.000,00 de dotações financiadas por receitas vinculadas; e R$ 3.300.000,00 de dotações com recursos ordinários do Tesouro.
À luz dos dispositivos constitucionais e da Lei nº 4.320/1964 sobre créditos adicionais e fontes de recursos para sua abertura, o montante de recursos que pode ser destinado para a suplementação orçamentária demandada pelo secretário de segurança pública é de:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870686
Administração Financeira e Orçamentária
Durante a análise técnica do Projeto de Lei de Diretrizes
Orçamentárias (PLDO) encaminhada pelo Poder Executivo
estadual em um dado exercício, um analista de planejamento
constatou que o Anexo de Metas Fiscais apresentava:
• metas anuais de resultado primário e nominal para três exercícios;
• projeção da dívida consolidada e mobiliária; • metodologia de cálculo das metas;
• avaliação do impacto fiscal de renúncias tributárias.
Contudo, o projeto não continha um dos elementos exigidos pela Lei de Responsabilidade Fiscal (LRF) no mesmo anexo, elemento esse cuja ausência comprometeria a possibilidade de comparação da sustentabilidade fiscal ao longo do tempo. O analista de planejamento registrou a sua constatação como “descumprimento material do conteúdo obrigatório do Anexo de Metas Fiscais previsto em lei complementar”.
Com base no Art. 165 da Constituição Federal e no Art. 4º da LRF, a exigência faltante no Anexo de Metas Fiscais que explica a conclusão do analista de planejamento é:
Ano: 2026
Banca:
Instituto IACP
Órgão:
Prefeitura de Santa Luzia do Norte - AL
Prova:
Instituto IACP - 2026 - Prefeitura de Santa Luzia do Norte - AL - Fiscal de Tributos |
Q3869800
Administração Financeira e Orçamentária
Sobre o ciclo orçamentário e os princípios que regem o
orçamento público, é CORRETO afirmar que:
Ano: 2026
Banca:
Instituto IACP
Órgão:
Prefeitura de Santa Luzia do Norte - AL
Prova:
Instituto IACP - 2026 - Prefeitura de Santa Luzia do Norte - AL - Fiscal de Tributos |
Q3869799
Administração Financeira e Orçamentária
Sobre a classificação orçamentária, é CORRETO afirmar
que:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Gameleira de Goiás - GO
Prova:
IV - UFG - 2026 - Prefeitura de Gameleira de Goiás - GO - Gestor de Programas |
Q3869226
Administração Financeira e Orçamentária
A iniciativa das leis que disponham sobre matéria
orçamentária municipal compete privativamente
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Gameleira de Goiás - GO
Prova:
IV - UFG - 2026 - Prefeitura de Gameleira de Goiás - GO - Fiscal de Tributos Municipais |
Q3869213
Administração Financeira e Orçamentária
De acordo com informações do Portal da Transparência do
Governo Federal, o orçamento público é o instrumento
utilizado pelas distintas esferas de governo para planejar a
utilização do dinheiro arrecadado com os tributos (impostos,
taxas, contribuições de melhoria, entre outros). Esse
planejamento é essencial para oferecer serviços públicos
adequados, além de especificar os gastos e os
investimentos que foram priorizados pelos poderes. Esses
princípios determinam a elaboração e a execução do
orçamento municipal, que agregam elementos como
Ano: 2026
Banca:
Instituto IACP
Órgão:
Prefeitura de Santa Luzia do Norte - AL
Prova:
Instituto IACP - 2026 - Prefeitura de Santa Luzia do Norte - AL - Contador |
Q3869082
Administração Financeira e Orçamentária
Sobre o Processo Orçamentário Público, é CORRETO afirmar que:
Ano: 2026
Banca:
Instituto IACP
Órgão:
Prefeitura de Santa Luzia do Norte - AL
Prova:
Instituto IACP - 2026 - Prefeitura de Santa Luzia do Norte - AL - Contador |
Q3869077
Administração Financeira e Orçamentária
No tocante às diversas classificações orçamentárias empregadas na administração pública, é CORRETO afirmar que:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Contador |
Q3868977
Administração Financeira e Orçamentária
O orçamento anual não é uma peça rígida e
imutável. Ao longo do exercício pode haver
situações que requeiram alterações no
planejamento inicial, ante a ocorrência de
imprevistos ou falha de orçamentação. Surgem aí
os créditos adicionais como ferramentas de
retificação orçamentária. Sobre o tema, assinale a
alternativa CORRETA.
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Auditor de Controle Interno |
Q3868627
Administração Financeira e Orçamentária
Os créditos adicionais são ferramentas à disposição do gestor para flexibilizar a execução orçamentária,
permitindo ajustes em caso de situações não planejadas. Acerca do tema, e com base na legislação de regência,
assinale a alternativa CORRETA.

 Conheça nossos planos