Questões de Concurso Sobre administração financeira e orçamentária
Foram encontradas 24.445 questões


Q2450326
Administração Financeira e Orçamentária
De acordo com a Lei de Responsabilidade Fiscal, os Municípios
contribuirão para o custeio de despesas de competência de outros
entes da Federação se houver convênio, acordo, ajuste ou
congênere, conforme sua legislação, e autorização
Q2450325
Administração Financeira e Orçamentária
De acordo com o texto da Lei de Responsabilidade Fiscal,
constituem requisitos essenciais da responsabilidade na gestão
fiscal a instituição, previsão e efetiva arrecadação de todos os
tributos da competência constitucional do ente da Federação.
O montante previsto para as receitas de operações de crédito não poderá ser superior ao
O montante previsto para as receitas de operações de crédito não poderá ser superior ao
Q2450301
Administração Financeira e Orçamentária
O Estado Alfa, em razão da drástica redução da arrecadação
tributária, foi obrigado a contingenciar as despesas a serem
realizadas. Em razão desse quadro, as receitas disponíveis não
eram suficientes para o pagamento das despesas de pessoal ativo
e inativo. Por tal motivo, o Governador do Estado consultou sua
assessoria sobre a possibilidade de receber transferências
voluntárias da União para o pagamento das referidas despesas.
Foi corretamente informado ao Governador do Estado que, nos termos da Constituição da República
Foi corretamente informado ao Governador do Estado que, nos termos da Constituição da República
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450104
Administração Financeira e Orçamentária
Texto associado
De acordo com a Lei complementar nº 101, de 4 de maio de 2000, que estabelece normas de finanças públicas voltadas para
a responsabilidade na gestão fiscal, responda à questão.
De acordo com a referida lei, a operação de crédito por antecipação de receita destina-se a atender insuficiência de caixa durante o
exercício financeiro. Sobre as exigências para realização de Operações de Crédito por Antecipação de Receita Orçamentária, analise
as afirmativas a seguir.
I. Realizar-se-á somente a partir do décimo dia do início do exercício.
II. Deverá ser liquidado e pago, o valor principal, desconsiderando juros e outros encargos incidentes, até o dia trinta e um de dezembro de cada ano.
III. Estará proibida no último ano de mandato do Presidente e Governador, sendo permitido apenas para Prefeito Municipal.
Sobre as exigências para realização de Operações de Crédito por Antecipação de Receita Orçamentária, está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450103
Administração Financeira e Orçamentária
Texto associado
De acordo com a Lei complementar nº 101, de 4 de maio de 2000, que estabelece normas de finanças públicas voltadas para
a responsabilidade na gestão fiscal, responda à questão.
Em relação aos limites da despesa total com pessoal, em cada período de apuração, os Municípios não poderão exceder 60% da
receita corrente líquida. Sobre o tema limite da despesa com pessoal, à luz do Art. 19 da Lei complementar nº 101, de 4 de maio de
2000, é correto afirmar que na verificação do atendimento dos limites da despesa com pessoal, não serão computadas as despesas
de
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450101
Administração Financeira e Orçamentária
Texto associado
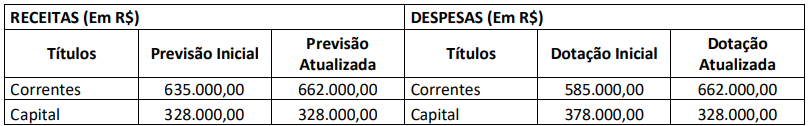
Com base nos dados a seguir, responda à questão.
Determinada Prefeitura apresentou as seguintes informações relativas ao ano de 2022:
Outras ocorrências:
• Lançamento de tributos na data da ocorrência do fato gerador no valor de R$ 480.000,00, sendo arrecadados no exercício
financeiro corrente o valor de R$ 460.000,00;
• Arrecadação de taxas concomitante com o fato gerador no valor de R$ 75.000,00;
• Ingressos financeiros provenientes de operações de crédito no valor de R$ 100.000,00;
• Arrecadação de tributos lançados no exercício financeiro anterior no valor de R$ 70.000,00;
• Ingressos financeiros de R$ 125.000,00 provenientes da alienação de bens imóveis, cujo valor de aquisição foi R$ 250.000,00
e cuja depreciação acumulada foi de R$ 120.000,00;
• Bens móveis recebidos em doação no valor de R$ 45.000,00;
• Ingressos financeiros de R$ 90.000,00 provenientes de transferência intergovernamental recebida para construção de uma
unidade de saúde;
• Empenho com Material de Consumo no valor de R$ 180.000,00, dos quais R$ 150.000,00 foram liquidados, R$ 100.000,00
foram pagos e R$ 120.000,00 consumidos;
• Empenho com despesa de Pessoal e Encargos Sociais no valor de R$ 300.000,00, dos quais R$ 295.000,00 foram liquidados e
R$ 270.000,00 foram pagos;
• Empenho, liquidação e pagamento da despesa com aquisição de terreno no valor de R$ 120.000,00;
• Empenho de despesa com serviços de construção de uma unidade de saúde no valor de R$ 200.000,00, dos quais R$ 120.000,00
foram liquidados e R$ 90.000,00 foram pagos;
• Empenho e liquidação de despesa com serviços de consultoria no valor de R$ 170.000,00, dos quais R$ 120.000,00 foram
pagos.
A partir das informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor a ser inscrito em Restos a
Pagar Processados e em Restos a Pagar Não Processados.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450098
Administração Financeira e Orçamentária
Texto associado
Com base nos dados a seguir, responda à questão.
Determinada Prefeitura apresentou as seguintes informações relativas ao ano de 2022:
Outras ocorrências:
• Lançamento de tributos na data da ocorrência do fato gerador no valor de R$ 480.000,00, sendo arrecadados no exercício
financeiro corrente o valor de R$ 460.000,00;
• Arrecadação de taxas concomitante com o fato gerador no valor de R$ 75.000,00;
• Ingressos financeiros provenientes de operações de crédito no valor de R$ 100.000,00;
• Arrecadação de tributos lançados no exercício financeiro anterior no valor de R$ 70.000,00;
• Ingressos financeiros de R$ 125.000,00 provenientes da alienação de bens imóveis, cujo valor de aquisição foi R$ 250.000,00
e cuja depreciação acumulada foi de R$ 120.000,00;
• Bens móveis recebidos em doação no valor de R$ 45.000,00;
• Ingressos financeiros de R$ 90.000,00 provenientes de transferência intergovernamental recebida para construção de uma
unidade de saúde;
• Empenho com Material de Consumo no valor de R$ 180.000,00, dos quais R$ 150.000,00 foram liquidados, R$ 100.000,00
foram pagos e R$ 120.000,00 consumidos;
• Empenho com despesa de Pessoal e Encargos Sociais no valor de R$ 300.000,00, dos quais R$ 295.000,00 foram liquidados e
R$ 270.000,00 foram pagos;
• Empenho, liquidação e pagamento da despesa com aquisição de terreno no valor de R$ 120.000,00;
• Empenho de despesa com serviços de construção de uma unidade de saúde no valor de R$ 200.000,00, dos quais R$ 120.000,00
foram liquidados e R$ 90.000,00 foram pagos;
• Empenho e liquidação de despesa com serviços de consultoria no valor de R$ 170.000,00, dos quais R$ 120.000,00 foram
pagos.
Considerando as informações apresentadas, as despesas orçamentárias correntes e de capital executadas no ano de 2022
totalizam, respectivamente:
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
APEX Brasil
Prova:
CESPE / CEBRASPE - 2024 - APEX Brasil - Analista - Processos Contábeis |
Q2450015
Administração Financeira e Orçamentária
No que se refere à restituição de receitas orçamentárias no setor
público, no caso de devolução de saldos de convênios, contratos
e congêneres, se o valor da restituição ultrapassar o valor das
transferências recebidas no exercício, o montante que ultrapassar
esse valor deverá ser registrado como
Ano: 2024
Banca:
FGV
Órgão:
AL-PR
Prova:
FGV - 2024 - AL-PR - Analista Legislativo - Administrador |
Q2449613
Administração Financeira e Orçamentária
O orçamento público no Brasil é um instrumento fundamental
para o planejamento e a gestão dos recursos financeiros do
Estado, visando atender às necessidades da sociedade e
promover o desenvolvimento econômico e social do país.
Com relação ao orçamento público, analise os itens a seguir.
I. A elaboração de propostas orçamentárias é o processo de preparação da proposta de orçamento anual de um ente público que envolve a consolidação pelo Poder Executivo do projeto da lei de diretrizes orçamentárias, abrangendo as propostas orçamentárias dos demais Poderes, seguida do envio ao Poder Legislativo para apreciação.
II. A análise da conformidade legal dos atos que geram a arrecadação de receitas ou a realização de despesas, bem como a criação ou extinção de direitos e obrigações, é parte integrante do controle da execução orçamentária.
III. A verificação da fidelidade funcional dos agentes da administração responsáveis por bens e valores públicos é parte integrante do controle da execução orçamentária.
Está correto o que se afirma em
Ano: 2024
Banca:
FGV
Órgão:
AL-PR
Prova:
FGV - 2024 - AL-PR - Analista Legislativo - Administrador |
Q2449612
Administração Financeira e Orçamentária
A classificação das receitas correntes, das despesas correntes e
de capital é essencial para a adequada gestão financeira do setor
público.
Com relação à classificação das receitas correntes, das despesas correntes e de capital, analise os itens a seguir.
I. A receita industrial é um exemplo de receita corrente.
II. Manutenção de equipamentos é um exemplo de despesa corrente.
III. Compra de equipamentos é um exemplo de despesa de capital.
Está correto o que se afirma em
Ano: 2024
Banca:
FGV
Órgão:
AL-PR
Prova:
FGV - 2024 - AL-PR - Analista Legislativo - Administrador |
Q2449611
Administração Financeira e Orçamentária
Os Princípios Orçamentários buscam estabelecer diretrizes
fundamentais para assegurar a racionalidade, eficiência e
transparência nos processos de criação, implementação e
fiscalização do orçamento público.
Assinale a opção que compreende uma característica do princípio da transparência.
Assinale a opção que compreende uma característica do princípio da transparência.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449396
Administração Financeira e Orçamentária
Em matéria de planejamento orçamentário, “O programa de trabalho, que define
qualitativamente a programação orçamentária, deve responder, de maneira clara e objetiva, às
perguntas clássicas que caracterizam o ato de orçar” (Manual Técnico de Orçamento da SOF, 2024,
p. 37). Sobre o tema, ao responder o que se pretende alcançar com a implementação de uma
determinada política pública, o item da estrutura relacionado é o(a):
Ano: 2024
Banca:
FAU
Órgão:
Câmara de São João do Triunfo - PR
Prova:
FAU - 2024 - Câmara de São João do Triunfo - PR - Contador |
Q2449253
Administração Financeira e Orçamentária
Segundo se desprende da Lei
Complementar Federal nº 101/2000, caso um
Ente público ultrapasse o limite de
endividamento, deverá reduzir o excedente no
prazo máximo de:
Ano: 2024
Banca:
FAU
Órgão:
Câmara de São João do Triunfo - PR
Prova:
FAU - 2024 - Câmara de São João do Triunfo - PR - Contador |
Q2449252
Administração Financeira e Orçamentária
A Lei Complementar Federal nº 101/2000
permite que os Entes públicos realizem
Operações de Crédito por Antecipação da
Receita Orçamentária, respeitadas as
exigências legais. Assinale a alternativa que
apresenta uma VEDAÇÃO para a realização de
Operação de Crédito por Antecipação da
Receita Orçamentária:
Ano: 2024
Banca:
FAU
Órgão:
Câmara de São João do Triunfo - PR
Prova:
FAU - 2024 - Câmara de São João do Triunfo - PR - Contador |
Q2449250
Administração Financeira e Orçamentária
Segundo a Lei Complementar Federal nº
101/2000, as metas anuais, em valores
correntes e constantes, de resultado primário
e nominal, devem constar no:
Ano: 2024
Banca:
FAU
Órgão:
Câmara de São João do Triunfo - PR
Prova:
FAU - 2024 - Câmara de São João do Triunfo - PR - Contador |
Q2449246
Administração Financeira e Orçamentária
A Dívida Ativa representa uma fonte de
recursos para os Entes Públicos. Os valores
não pagos pelos contribuintes, dentro do
prazo legal, são inscritos em dívida ativa para
prosseguimento da cobrança, seja
administrativa ou judicial. Assinale a
alternativa que apresenta uma informação
INCORRETA acerca da dívida ativa:
Ano: 2024
Banca:
FAU
Órgão:
Câmara de São João do Triunfo - PR
Prova:
FAU - 2024 - Câmara de São João do Triunfo - PR - Contador |
Q2449242
Administração Financeira e Orçamentária
Sobre a Lei do Orçamento público, é
correto afirmar que:
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-AC
Prova:
CS-UFG - 2024 - TJ-AC - Analista Judiciário - Contador |
Q2449189
Administração Financeira e Orçamentária
O orçamento é instrumento de planejamento de qualquer
entidade, seja pública ou privada, e representa o fluxo
previsto dos ingressos e das aplicações de recursos em
determinado período. O orçamento referente aos poderes da
União, seus fundos, órgãos e entidades da Administração
direta e indireta, inclusive fundações instituídas e mantidas
pelo Poder Público, é denominado:
Ano: 2024
Banca:
Instituto Access
Órgão:
Prefeitura de Cataguases - MG
Prova:
Instituto Access - 2024 - Prefeitura de Cataguases - MG - Contador |
Q2448718
Administração Financeira e Orçamentária
A Contabilidade Aplicada ao Setor Público (Casp) no Brasil tem como
marco referencial a Lei 4.320/64, que estatui normas gerais de
direito Financeiro para elaboração e controle dos orçamentos e
balanços da União, dos Estados, dos Municípios e do Distrito Federal.
Analise as afirmativas a seguir sobre a Casp:
I. O campo de aplicação da Contabilidade Aplicada ao Setor Público são todas as entidades do setor público e privado, que reporta a informação contábil.
II. O objetivo da elaboração e divulgação da informação contábil aplicada ao setor público é fornecer informações que são úteis aos usuários para a prestação de contas, responsabilização e tomada de decisão.
III. O objeto da Contabilidade Aplicada ao Setor Público é o orçamento público, tendo como parte essencial para o estudo e análise do mesmo o acompanhamento e controle do patrimônio público e suas variações.
IV. O ramo da ciência contábil que aplica, no processo gerador de informações, normas de direito financeiras, normas contábeis e outras a ela referentes é a Contabilidade Aplicada ao Setor Público.
É correto o que se afirma somente em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Contador |
Q2448416
Administração Financeira e Orçamentária
Sobre os princípios que regem o ciclo orçamentário brasileiro, considere os seguintes enunciados:
1. Previsto, de forma expressa, pelo caput do Art. 2º da Lei nº 4.320/1964: determina existência de orçamento único para cada um dos entes federados – União, Estados, Distrito Federal e Municípios – com a finalidade de se evitarem múltiplos orçamentos paralelos dentro da mesma pessoa política.
2. Previsto no § 8º do Art. 165 da Constituição Federal: estabelece que a LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa. Ressalvam-se dessa proibição a autorização para abertura de crédito suplementar e a contratação de operações de crédito, nos termos da lei.
3. Previsto pelo Art. 6º da Lei nº 4.320/1964: obriga registrarem-se receitas e despesas na LOA pelo valor total e bruto, vedadas quaisquer deduções.
Os enunciados 1, 2 e 3 descrevem, respectivamente, os conceitos dos seguintes princípios:

 Conheça nossos planos