Questões de Concurso
Sobre programação e execução financeira e orçamentária em administração financeira e orçamentária
Foram encontradas 626 questões


Conforme disposto no art. 51 da Lei Estadual nº 3.654 de 1971, a programação financeira do Estado da Paraíba para cada exercício abrangerá as despesas do exercício e os compromissos de exercícios anteriores, sendo realizada mediante o cumprimento de um cronograma de desembolso.
Considerando o que dispõe a legislação supracitada, analise os itens a seguir.
I- Definir as possibilidades de realização de despesas acima das disponibilidades de caixas.
II- Fixar as cotas mensais que cada unidade orçamentaria poderá dispor para a realização de seu orçamento.
III- Disciplinar os pedidos de liberação de recursos por parte das unidades executoras dos programas.
IV- Atender prioridades de programação governamental.
V- Permitir o controle financeiro da execução orçamentária.
São objetivos propostos para a elaboração do cronograma de desembolso apenas:
Encontram-se estabelecidos no Decreto Estadual n° 47.798/2026 as normas para execução orçamentária e financeira do exercício financeiro de 2026. A referida legislação determina que os órgãos da administração indireta obedecerão às disposições contidas neste decreto. Além disso, são elencados alguns instrumentos capazes de auxiliar no processo de execução do orçamento para o exercício de 2026.
Considerando o que dispõe a legislação supracitada, analise os itens a seguir.
I- Programa Anual de Metas Trimestrais de Arrecadação (MTA).
II- Quadro Demonstrativo da Receita (QDR).
III- Quadro de Detalhamento da Despesa (QDD).
IV- Cronograma Mensal de Desembolso (CMD).
V- Programa Anual de Metas Bimestrais de Arrecadação (MBA).
São instrumentos capazes de auxiliar no processo de execução do orçamento para o exercício de 2026 apenas:
Considerando as fases de liquidação e pagamento da despesa pública, assinale a alternativa CORRETA:
Informações adicionais que complementam a classificação por fonte ou destinação de recursos, que deverão ser enviadas na MSC por meio de associação à informação complementar: Código de Acompanhamento da Execução Orçamentária - CO, com quatro dígitos (1ª parte). Destaca-se que, em relação às receitas de rendimentos de aplicação financeira e de ressarcimento de despesas, não havendo definição nas normas em sentido contrário, adota-se como regra que essas receitas observem a mesma classificação do recurso original (2ª parte).
A sentença está:
Durante a análise, observou-se que alterações na proporção de dívida podem influenciar não apenas o custo do capital de terceiros, mas também a percepção de risco dos acionistas e, consequentemente, o custo do capital próprio.
Considerando os fundamentos da Administração Financeira relativos ao custo de capital e à estrutura de capital, assinale a alternativa correta.
Acerca de rotinas administrativas, julgue o item a seguir.
O monitoramento constante das disponibilidades financeiras impacta a capacidade de planejamento da organização.
Julgue o item a seguir, no que diz respeito à gestão financeira e orçamentária.
A eficiência na gestão financeira está associada à redução de gastos sem prejuízo da qualidade dos serviços públicos.
Julgue o item a seguir, no que diz respeito à gestão financeira e orçamentária.
A gestão financeira eficiente deve otimizar tanto a arrecadação quanto a aplicação dos recursos públicos.
I. a programação da despesa orçamentária desconsidera os recursos legalmente vinculados à finalidade específica de atender ao objeto de sua vinculação.
II. imediatamente após a promulgação da Lei de Orçamento e com base nos limites nela fixados, o Poder Executivo aprova um quadro de cotas trimestrais da despesa que cada unidade orçamentária fica autorizada a utilizar.
III. a fixação de cotas trimestrais da despesa de cada unidade orçamentária tem o objetivo de manter, durante o exercício, na medida do possível, o equilíbrio entre a receita arrecadada e a despesa realizada, de modo a reduzir ao mínimo eventuais insuficiências de tesouraria.
IV. as cotas trimestrais não podem ser alteradas durante o exercício com objetivo de atender o cumprimento dos objetivos e metas.
Assinale a alternativa CORRETA:
No âmbito da administração pública, a gestão financeira e orçamentária orienta-se por princípios e instrumentos que asseguram planejamento, controle e transparência na utilização dos recursos públicos. Com base nessas premissas, analise as afirmativas a seguir:
I. O orçamento público constitui instrumento de planejamento governamental que expressa, em termos financeiros, as prioridades da administração, autorizando a realização de despesas e estimando as receitas para determinado exercício financeiro.
II. O princípio da anualidade determina que o orçamento público tenha vigência limitada a um exercício financeiro, que, no Brasil, coincide com o ano civil.
III. A execução orçamentária ocorre exclusivamente após a aprovação da lei orçamentária anual, sendo vedada qualquer forma de autorização prévia ou excepcional para realização de despesas antes de sua vigência.
IV. O controle da execução orçamentária e financeira envolve mecanismos administrativos e institucionais destinados a verificar a legalidade, legitimidade e economicidade da aplicação dos recursos públicos.
Está correto o que se afirma em:
I. A análise financeira contribui para verificar a capacidade de pagamento, o equilíbrio entre entradas e saídas e a necessidade de planejamento dos gastos.
II. O acompanhamento financeiro deve considerar registros organizados e dados atualizados, pois decisões administrativas dependem de informações confiáveis.
III. A análise financeira dispensa o controle de despesas quando a entidade presta serviço público essencial, pois a finalidade pública substitui a necessidade de equilíbrio financeiro.
Está correto o que se afirma em:
A Lei Orçamentária Anual (LOA) do município Alpha possui a seguintes informações:
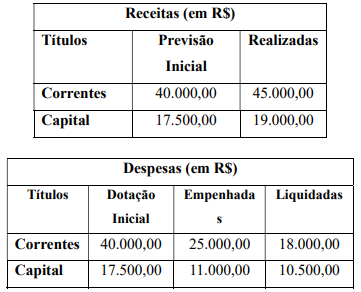
Use os dados acima para questão:
Determinada entidade pública apresentou ao final do exercício os seguintes dados:
• Receita Orçamentária Arrecadada: R$ 5.000.000.
• Despesa Orçamentária Empenhada: R$ 5.400.000.
• Despesa Orçamentária Paga: R$ 4.800.000.
• Recebimentos Extraorçamentários: R$ 900.000.
• Pagamentos Extraorçamentários: R$ 1.100.000.
• Saldo Financeiro Inicial: R$ 600.000.
Com base nesses dados, é correto afirmar que:

 Conheça nossos planos