Questões de Concurso
Sobre despesa pública em administração financeira e orçamentária
Foram encontradas 3.374 questões


À luz da Lei nº 4.320/1964, que trata das normas gerais de direito financeiro, julgue o item seguinte.
Suponha‑se que um município tenha decidido comprar um prédio já em uso pelo ente para que fosse transformado em um novo hospital público. Nesse caso, é correto afirmar que a despesa será classificada como investimento.
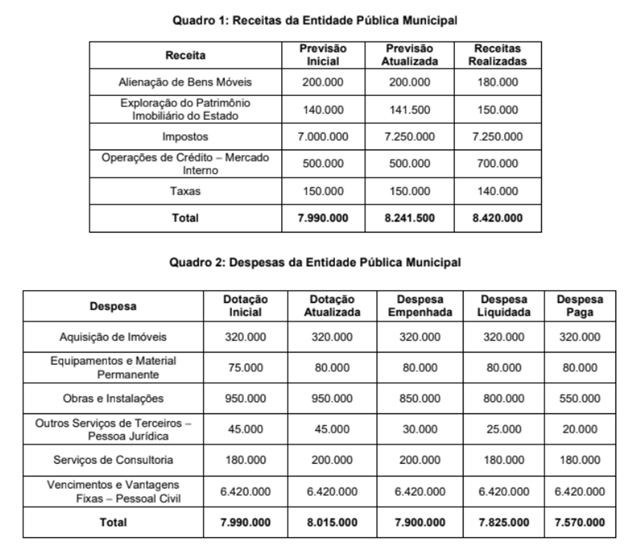
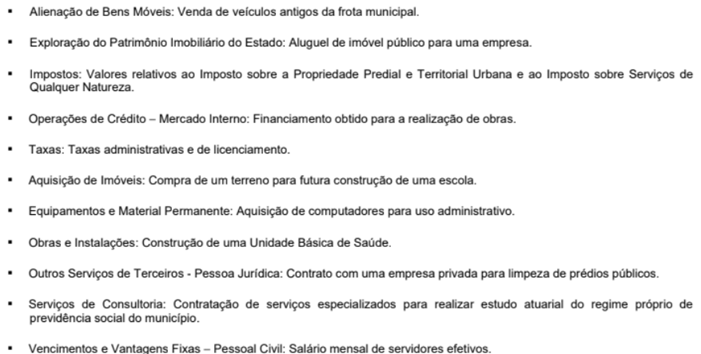
É um instrumento de programação utilizado para alcançar o objetivo de um programa. Envolve um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um produto ou serviço necessário à manutenção da ação de Governo, por exemplo fiscalização dos serviços de energia elétrica.
De acordo com a classificação por estrutura programática da despesa orçamentária, a descrição refere-se ao conceito de
Em relação ao Grupo de Natureza da Despesa das Inversões Financeiras, analise as despesas orçamentárias a seguir.
I. Aquisição de Títulos Representativos do Capital já Integralizado.
II. Refinanciamento do principal e da atualização monetária da dívida pública interna.
III. Pagamento de juros, comissões e outros encargos de operações de crédito externas contratadas.
Podem ser classificadas como Inversões Financeiras as despesas orçamentárias com
Julgue o item seguinte, relativo ao conceito, à classificação, aos estágios e às especificidades da despesa pública no Brasil.
Independentemente de sua vinculação a obrigações constitucionais ou legais, toda despesa pública deve estar previamente fixada na lei orçamentária anual, conforme o princípio da legalidade orçamentária, de forma que seja possível sua execução financeira, ressalvadas as exceções legais.
Julgue o item seguinte, relativo ao conceito, à classificação, aos estágios e às especificidades da despesa pública no Brasil.
A dívida flutuante corresponde ao conjunto de obrigações de curto prazo assumidas pelo ente público, entre as quais se incluem restos a pagar não processados, depósitos de terceiros e débitos de tesouraria; diferentemente da dívida fundada, a rolagem ou refinanciamento da dívida flutuante prescindem de autorização legislativa específica.
Julgue o item seguinte, relativo ao conceito, à classificação, aos estágios e às especificidades da despesa pública no Brasil.
A dívida fundada compreende os compromissos assumidos cuja exigibilidade ultrapassa o exercício financeiro, incluídos os restos a pagar processados e não processados.
A respeito de planejamento, execução e controle do orçamento público, julgue o próximo item.
As despesas financiadas por recursos vinculados a convênios firmados entre entes da Federação, ainda que de natureza específica, podem ser classificadas na programação orçamentária do órgão executor sem a discriminação da origem específica de tais receitas.
Em relação ao elemento de despesa, deve ser contabilizado como “Auxílio-Alimentação” o seguinte valor:
Indique a opção que apresenta uma espécie relacionada à categoria econômica da despesa.
Nesse aspecto, a classificação correta do elemento de despesa 52 – Equipamentos e Material Permanente, por Categoria Econômica e Grupo de Natureza da Despesa é:
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
I. No enfoque orçamentário, o momento do empenho representa a primeira fase do processo de execução da despesa.
II. No enfoque patrimonial, a despesa é reconhecida quando há redução efetiva do patrimônio líquido.
III. No enfoque fiscal, prioriza-se o controle da execução física dos contratos e o cumprimento das metas da Lei de Diretrizes Orçamentárias.
Está(ão) CORRETA(S):
Considerando as classificações orçamentárias e a estrutura programática no orçamento público brasileiro, assinale a alternativa que apresenta, na sequência correta, as classificações aplicáveis a esses diferentes tipos de despesas.

 Conheça nossos planos