Questões de Concurso
Sobre créditos adicionais em administração financeira e orçamentária
Foram encontradas 1.236 questões


Q560024
Administração Financeira e Orçamentária
O saldo positivo das diferenças acumuladas mês a mês, entre a receita prevista e a realizada, considerando-se ainda a tendência do exercício, denomina-se,
Q560023
Administração Financeira e Orçamentária
É permitido incluir na Lei Orçamentária Anual − LOA autorização para o Poder Executivo abrir créditos,
Ano: 2015
Banca:
IESES
Órgão:
TRE-MA
Prova:
IESES - 2015 - TRE-MA - Analista Judiciário - Administrativa |
Q557877
Administração Financeira e Orçamentária
A abertura de créditos suplementares e especiais
depende da existência de recursos disponíveis para
fazer frente ao financiamento da despesa. Assinale a
alternativa que NÃO corresponde a estes recursos.
Q557735
Administração Financeira e Orçamentária
Com relação ao orçamento público no Brasil, julgue o item a seguir.
Todo crédito adicional constitui um crédito orçamentário, mas nem todo crédito orçamentário é também um crédito adicional.
Todo crédito adicional constitui um crédito orçamentário, mas nem todo crédito orçamentário é também um crédito adicional.
Ano: 2015
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2015 - TRT - 3ª Região (MG) - Técnico Judiciário - Contabilidade |
Q557671
Administração Financeira e Orçamentária
Pretende o Poder Executivo abrir um crédito adicional na dotação orçamentária destinada à aquisição de medicamentos para os
hospitais públicos. Nos termos da Lei Federal n° 4.320/1964, consideram-se, entre outros, recursos disponíveis para fins de
abertura de créditos suplementares e especiais:
I. o produto de operações de crédito por antecipação da receita orçamentária.
II. superávit orçamentário apurado no exercício.
III. os provenientes de excesso de arrecadação.
IV. a reserva legal.
V. o superávit financeiro apurado em balanço patrimonial do exercício anterior.
Está correto o que se afirma APENAS em
I. o produto de operações de crédito por antecipação da receita orçamentária.
II. superávit orçamentário apurado no exercício.
III. os provenientes de excesso de arrecadação.
IV. a reserva legal.
V. o superávit financeiro apurado em balanço patrimonial do exercício anterior.
Está correto o que se afirma APENAS em
Q557509
Administração Financeira e Orçamentária
Durante a execução de uma obra de construção de um novo prédio destinado à prestação de serviços
educacionais, observou-se que o valor da dotação orçamentária é insuficiente. Em face da necessidade de
recursos adicionais para concluir a obra, é correto afirmar:
Q555964
Administração Financeira e Orçamentária
Texto associado
Texto l:
O orçamento do Município de Brevidade para o exercício de 2x12 foi estimado em R$ 198.000.000.
Durante o exercício de 2x12, a arrecadação mensal estava superando, em média, 2,5% do previsto, de forma que no mês de agosto havia um excesso de arrecadação acumulado de R$ 3.300.000.
O balanço patrimonial do exercício de 20x11 apresentou um superávit financeiro de R$ 950.000.
Os dados da execução orçamentária ainda revelam que houve abertura de créditos adicionais extraordinários, no montante de R$ 780.000 e reabertura de créditos adicionais especiais do exercício anterior, no total de R$ 425.000.
Foi apurado ainda, no mês de agosto que havia despesas fixadas passíveis de anulação, totalizando R$ 390.000.
Além de uma dotação genérica (reserva de contingência) de R$ 10.000,00, passível de destinação para abertura de créditos adicionais.
Os recursos totais disponíveis para abertura de créditos adicionais no Município de Brevidade no mês de agosto de 2x12, a partir das informações do Texto I, somam:
Q555963
Administração Financeira e Orçamentária
Texto associado
Texto l:
O orçamento do Município de Brevidade para o exercício de 2x12 foi estimado em R$ 198.000.000.
Durante o exercício de 2x12, a arrecadação mensal estava superando, em média, 2,5% do previsto, de forma que no mês de agosto havia um excesso de arrecadação acumulado de R$ 3.300.000.
O balanço patrimonial do exercício de 20x11 apresentou um superávit financeiro de R$ 950.000.
Os dados da execução orçamentária ainda revelam que houve abertura de créditos adicionais extraordinários, no montante de R$ 780.000 e reabertura de créditos adicionais especiais do exercício anterior, no total de R$ 425.000.
Foi apurado ainda, no mês de agosto que havia despesas fixadas passíveis de anulação, totalizando R$ 390.000.
Além de uma dotação genérica (reserva de contingência) de R$ 10.000,00, passível de destinação para abertura de créditos adicionais.
No mês de agosto de 2x12, o montante líquido do excesso de arrecadação utilizável para abertura de créditos adicionais representa:
Q554182
Administração Financeira e Orçamentária
Quadro I
Os dados a seguir foram obtidos junto ao Sistema de Contabilidade em um município do Estado de São Paulo, relativo a um determinado exercício e estão expressos em milhares de reais.
Descrição Valor
Superávit financeiro do exercício anterior 16.300,00
Excesso de arrecadação 28.500,00
Créditos adicionais especiais reabertos no exercício 5.400,00
Créditos adicionais extraordinários abertos no exercício 11.200,00
Créditos adicionais suplementares abertos no exercício 9.100,00
Operações de crédito por antecipação da receita 7.800,00
Recursos de dotações para anulação 9.500,00
Recursos de convênios não vinculados não previstos na LOA 7.000,00
Recursos de reserva de contingência 12.000,00
Recursos decorrentes de vetos na LOA 4.900,00
O objetivo da solicitação das informações do Quadro I foi verificar recursos disponíveis para a abertura de créditos adicionais. Considerando as disposições legais e os dados apresentados, o montante disponível é:
Os dados a seguir foram obtidos junto ao Sistema de Contabilidade em um município do Estado de São Paulo, relativo a um determinado exercício e estão expressos em milhares de reais.
Descrição Valor
Superávit financeiro do exercício anterior 16.300,00
Excesso de arrecadação 28.500,00
Créditos adicionais especiais reabertos no exercício 5.400,00
Créditos adicionais extraordinários abertos no exercício 11.200,00
Créditos adicionais suplementares abertos no exercício 9.100,00
Operações de crédito por antecipação da receita 7.800,00
Recursos de dotações para anulação 9.500,00
Recursos de convênios não vinculados não previstos na LOA 7.000,00
Recursos de reserva de contingência 12.000,00
Recursos decorrentes de vetos na LOA 4.900,00
O objetivo da solicitação das informações do Quadro I foi verificar recursos disponíveis para a abertura de créditos adicionais. Considerando as disposições legais e os dados apresentados, o montante disponível é:
Ano: 2015
Banca:
FGV
Órgão:
TCM-SP
Prova:
FGV - 2015 - TCM-SP - Agente de Fiscalização - Administração |
Q550176
Administração Financeira e Orçamentária
Quadro I Os dados a seguir foram obtidos junto ao Sistema de Contabilidade em um município do Estado de São Paulo, relativo a um determinado exercício e estão expressos em milhares de reais.
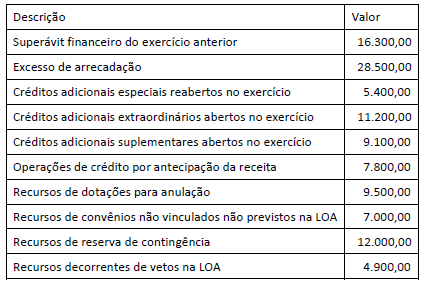
O objetivo da solicitação das informações do Quadro I foi verificar recursos disponíveis para a abertura de créditos adicionais. Considerando as disposições legais e os dados apresentados, o montante disponível é:
O objetivo da solicitação das informações do Quadro I foi verificar recursos disponíveis para a abertura de créditos adicionais. Considerando as disposições legais e os dados apresentados, o montante disponível é:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2015 - TCU - Auditor Federal de Controle Externo - Auditoria Governamental |
Q547885
Administração Financeira e Orçamentária
Com referência aos aspectos doutrinários e históricos da administração financeira e orçamentária, julgue o item a seguir.
Se a arrecadação efetivamente realizada for maior que a
prevista na lei orçamentária anual, a diferença a maior poderá
ser utilizada como fonte de recursos para a abertura de créditos
adicionais.
Q546278
Administração Financeira e Orçamentária
São créditos adicionais as autorizações de
despesas não computadas ou insuficientemente
dotadas na lei de orçamento. Com base na
afirmativa acima, marque a alternativa correta.
Ano: 2015
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2015 - TRT - 3ª Região (MG) - Analista Judiciário - Área Administrativa |
Q537498
Administração Financeira e Orçamentária
Durante a execução do orçamento houve a necessidade
de aquisição de 500 litros de água, além do que estava
previsto originalmente. A solução para esse problema é a
abertura de crédito adicional
Ano: 2015
Banca:
Orhion Consultoria
Órgão:
CISMETRO - SP
Prova:
Orhion Consultoria - 2015 - CISMETRO - SP - Contador |
Q535908
Administração Financeira e Orçamentária
Os créditos adicionais, que são as
autorizações de despesa não computadas ou
insuficientemente dotadas na Lei de
Orçamento, classificam-se em:
Q531787
Administração Financeira e Orçamentária
A abertura de crédito adicional
Ano: 2015
Banca:
FCC
Órgão:
TCE-CE
Prova:
FCC - 2015 - TCE-CE - Analista de Controle Externo-Ciências Contábeis |
Q528853
Administração Financeira e Orçamentária
Na lei orçamentária anual para o exercício de 2015, de determinado ente da federação, não consta dotação específica para
aquisição de veículos. Pretendendo o gestor público, no referido exercício, realizar tal despesa deverá abrir um crédito adicional
a ser classificado em
Ano: 2015
Banca:
FCC
Órgão:
TCE-CE
Provas:
FCC - 2015 - TCE-CE - Analista de Controle Externo-Auditoria Governamental
|
FCC - 2015 - TCE-CE - Analista de Controle Externo-Auditoria de Obras Públicas |
Q527968
Administração Financeira e Orçamentária
As autorizações de despesas não computadas ou insuficientemente
dotadas na Lei de Orçamento são denominadas
créditos adicionais e terão vigência adstrita ao exercício
financeiro em que foram abertos, salvo expressa
disposição legal em contrário, quanto aos
Q525659
Administração Financeira e Orçamentária
O mecanismo retificador do orçamento; utilizado nos
casos de inexistência de crédito orçamentário ou
saldo insuficiente para o atendimento de despesas
necessárias, denomina-se:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
DEPEN
Prova:
CESPE - 2015 - DEPEN - Agente Penitenciário Federal - Área 1 |
Q525007
Administração Financeira e Orçamentária
Com relação ao disposto na CF acerca de ciclo orçamentário e orçamento público, julgue o item subsecutivo.
Se uma dotação orçamentária for cancelada em decorrência de emenda parlamentar, e o valor da referida dotação for destinado para uma despesa vetada pelo chefe do Poder Executivo, esse valor poderá ser empregado para abertura de crédito especial durante o exercício de vigência da lei que tenha sofrido o veto.
Se uma dotação orçamentária for cancelada em decorrência de emenda parlamentar, e o valor da referida dotação for destinado para uma despesa vetada pelo chefe do Poder Executivo, esse valor poderá ser empregado para abertura de crédito especial durante o exercício de vigência da lei que tenha sofrido o veto.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
DEPEN
Prova:
CESPE - 2015 - DEPEN - Agente Penitenciário Federal - Área 1 |
Q525001
Administração Financeira e Orçamentária
No que se refere a orçamento público e sua execução no Brasil, julgue o item que se segue.
A lei orçamentária anual deve incluir orçamento de investimento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social votante; no entanto, a autorização para a abertura de crédito suplementar deve ser conteúdo de lei complementar específica.
A lei orçamentária anual deve incluir orçamento de investimento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social votante; no entanto, a autorização para a abertura de crédito suplementar deve ser conteúdo de lei complementar específica.

 Conheça nossos planos