Questões de Concurso
Nível médio
Foram encontradas 717.363 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
IF-PI
Órgão:
IF-PI
Prova:
IF-PI - 2026 - IF-PI - Técnico de Laboratório - Área Alimentos |
Q4400773
Biomedicina - Análises Clínicas
Em uma fábrica de produtos de limpeza,
a produção de detergentes e lava-roupas foi
suspensa devido à identifi cação de falhas no
controle de qualidade e ao risco de contaminação
por Pseudomonas aeruginosa.
Considerando as características microbiológicas e o potencial patogênico dessa bactéria, assinale a alternativa CORRETA.
Considerando as características microbiológicas e o potencial patogênico dessa bactéria, assinale a alternativa CORRETA.
Ano: 2026
Banca:
IF-PI
Órgão:
IF-PI
Prova:
IF-PI - 2026 - IF-PI - Técnico de Laboratório - Área Alimentos |
Q4400772
Nutrição
O conceito dos obstáculos deu origem à
tecnologia dos obstáculos (hurdle technology),
que se baseia na utilização simultânea de mais de
uma forma de controle microbiano nos alimentos.
Sobre a teoria de Leistner, julgue as assertivas
abaixo e assinale a alternativa CORRETA.
I. O conhecimento dos fatores intrínsecos e extrínsecos que agem sobre um alimento permite determinar sua vida de prateleira, como a estabilidade microbiológica.
II. A estabilidade e a segurança microbiológica dos alimentos podem ser garantidas pela ação combinada e sinérgica de diferentes obstáculos, como pH, atividade de água, temperatura, conservantes e atmosfera modifi cada.
III. A utilização de apenas um método de conservação, aplicado em intensidade elevada, é sempre mais efi ciente e segura do que a combinação de diferentes obstáculos.
Q4400516
Direito Administrativo
Ao acompanhar a execução de contrato
de prestação de serviços em uma instituição
federal de ensino, o fiscal designado identificou
ocorrências relacionadas ao cumprimento das
obrigações contratuais.
Considerando as providências previstas na Lei nº 14.133/2021, analise as proposições a seguir.
I. As ocorrências relacionadas à execução do contrato devem ser anotadas pelo fiscal em registro próprio, cabendo-lhe determinar o que for necessário à regularização das faltas ou dos defeitos observados.
II. A situação que exigir decisão ou providência que ultrapasse a competência do fiscal deve ser comunicada aos seus superiores, em tempo hábil para a adoção das medidas cabíveis.
III. A contratação de terceiro para assistir e subsidiar o fiscal transfere ao contratado a atribuição própria e exclusiva de fiscalização, eximindo o fiscal de responsabilidade pelas informações recebidas.
IV. O objeto contratual poderá ser rejeitado, no todo ou em parte, quando estiver em desacordo com o contrato, sem prejuízo da obrigação do contratado de corrigir as incorreções decorrentes da execução.
Está CORRETO o que se afirma em:
Q4400515
Legislação Federal
Durante a conferência das obrigações
tributárias de uma entidade pública, o setor
responsável constatou que, para determinado
período de apuração, foram transmitidas
informações pelo eSocial e pela EFD-Reinf. Após
o envio e o processamento com sucesso dos
respectivos eventos de fechamento, verificou-se
a necessidade de consolidar os débitos apurados
para fins de declaração e posterior recolhimento.
Considerando a integração entre o eSocial, a EFD-Reinf e a DCTFWeb, assinale a alternativa CORRETA:
Considerando a integração entre o eSocial, a EFD-Reinf e a DCTFWeb, assinale a alternativa CORRETA:
Q4400514
Contabilidade Pública
Durante a conferência de pagamentos a
pessoas jurídicas em uma instituição federal de
ensino, foram identificadas diferentes situações
relacionadas às retenções tributárias.
Considerando a Instrução Normativa RFB nº 1.234/2012 e suas alterações, julgue as afirmativas a seguir como VERDADEIRAS (V) ou FALSAS (F).
( ) Em pagamento antecipado por conta de fornecimento de bens a serem entregues posteriormente, a retenção dos tributos abrangidos pela norma deve ser efetuada.
( ) Quando o fornecimento estiver amparado por isenção, não incidência ou alíquota zero de apenas um dos tributos abrangidos pela norma, essa condição afasta também a retenção dos demais tributos incidentes sobre o pagamento.
( ) Se parte do valor constante da nota fiscal for glosada e não houver emissão de nova nota fiscal, a retenção deve incidir sobre o valor original do documento fiscal.
( ) Se o pagamento for acrescido de juros e multa em razão de atraso, a retenção deve considerar o valor da nota fiscal acrescido desses valores.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo.
Q4400513
Contabilidade de Custos
Uma unidade gráfica de uma instituição
pública produz materiais institucionais para
diferentes setores. No levantamento dos custos
da unidade, foram identificados os seguintes itens:
I. Papel consumido na impressão dos materiais, mensurado separadamente para cada trabalho realizado, cuja quantidade consumida varia proporcionalmente ao volume de materiais impressos.
II. Aluguel mensal do espaço ocupado pela unidade gráfica, contratado por valor mensal predeterminado.
III. Energia elétrica consumida pelas máquinas de impressão, não mensurada separadamente para cada trabalho, cujo consumo varia de acordo com as horas de funcionamento dos equipamentos.
IV. Remuneração mensal do supervisor responsável pelo acompanhamento geral das atividades da unidade gráfica.
Associe os itens apresentados às respectivas classificações, considerando a apropriação aos produtos e o comportamento em relação ao volume de produção.
( 1 ) Custo direto e fixo.
( 2 ) Custo direto e variável.
( 3 ) Custo indireto e fixo.
( 4 ) Custo indireto e variável.
Assinale a alternativa que apresenta a sequência CORRETA de associação dos itens I, II, III e IV, respectivamente.
Q4400512
Contabilidade Pública
Uma instituição federal de ensino adquiriu
um equipamento para utilização em suas
atividades administrativas. Após o recebimento,
o bem permaneceu armazenado durante determinado período, aguardando instalação.
Concluída a instalação, o equipamento passou a
estar disponível para uso, no local e em condições
de funcionamento na forma pretendida pela
administração, embora sua utilização efetiva tenha
ocorrido somente alguns dias depois.
Considerando os procedimentos relativos à depreciação de bens do ativo imobilizado previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Considerando os procedimentos relativos à depreciação de bens do ativo imobilizado previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Q4400511
Contabilidade Pública
Durante a conferência dos bens de uma
instituição federal de ensino, foi identificado um
equipamento que permanece registrado no ativo
imobilizado, embora tenha sido definitivamente
retirado de uso e não haja expectativa de benefícios
econômicos futuros ou potencial de serviços
decorrentes de sua utilização ou alienação.
Considerando os procedimentos contábeis patrimoniais previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Considerando os procedimentos contábeis patrimoniais previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Q4400510
Contabilidade Pública
Um técnico em contabilidade, atuando
em órgão público, é pressionado por superior
hierárquico a registrar uma despesa em rubrica
orçamentária diversa daquela efetivamente
correspondente à natureza do gasto, sob a
justificativa de “necessidade administrativa
urgente”. O superior informa ainda que a
determinação decorre de decisão administrativa
e que o servidor deve apenas cumprir a ordem
recebida.
Considerando os deveres éticos e a responsabilidade técnica do profissional da contabilidade, a conduta mais adequada é:
Considerando os deveres éticos e a responsabilidade técnica do profissional da contabilidade, a conduta mais adequada é:
Q4400509
Contabilidade Geral
Um técnico em contabilidade, ao realizar
a conciliação bancária mensal, identifica um
valor debitado na conta corrente do órgão sem
correspondência em qualquer registro contábil ou
documento de despesa conhecido. Ao consultar
preliminarmente o setor responsável, verifica que
não há autorização identificada para o pagamento,
embora o banco informe que a operação foi
efetivamente processada. Considerando os
procedimentos de controle interno, a regularização
de inconsistências e o apoio à prestação de contas,
a conduta tecnicamente mais adequada é:
Q4400508
Auditoria Governamental
Em determinado setor de uma organização
pública, um único servidor é responsável por
autorizar a aquisição de materiais; receber os
bens; registrar sua entrada no sistema de estoque
e realizar a conferência posterior dos registros.
Considerando os mecanismos de controle interno, essa situação representa principalmente:
Considerando os mecanismos de controle interno, essa situação representa principalmente:
Q4400507
Direito Administrativo
Durante a execução de um contrato
de obras, o fiscal identifica atraso significativo
no cronograma físico-financeiro. A contratada
apresenta justificativa considerada insuficiente e
solicita prorrogação do prazo contratual. O fiscal
também verifica que o atraso poderá comprometer
a entrega do objeto no período originalmente
pactuado.
Considerando a Lei nº 14.133/2021 e os princípios de gestão e fiscalização contratual, a conduta mais adequada é:
Considerando a Lei nº 14.133/2021 e os princípios de gestão e fiscalização contratual, a conduta mais adequada é:
Q4400506
Direito Tributário
Determinado órgão público federal
contratou empresa para prestação de serviços de
limpeza com cessão de mão de obra. No momento
do pagamento, o setor responsável identificou que
a operação pode estar sujeita, simultaneamente,
a retenções de tributos federais previstas na
legislação aplicável e à retenção previdenciária,
quando presentes os respectivos requisitos legais.
Considerando a interação entre essas obrigações, assinale a alternativa CORRETA:
Considerando a interação entre essas obrigações, assinale a alternativa CORRETA:
Q4400505
Direito Tributário
Um órgão público necessita prestar
informações relativas a retenções tributárias
incidentes sobre determinados pagamentos
realizados a pessoas jurídicas. Parte das
informações relacionadas aos vínculos e eventos
trabalhistas já é prestada por meio do eSocial.
Considerando as finalidades das obrigações acessórias, assinale a alternativa CORRETA:
Considerando as finalidades das obrigações acessórias, assinale a alternativa CORRETA:
Q4400504
Contabilidade Pública
Um órgão público identificou, durante a
conciliação patrimonial, divergência entre o saldo
contábil de bens móveis e o levantamento físico
realizado pela comissão de inventário, sendo o
saldo físico inferior ao contábil. Verificou-se, ainda,
que alguns bens não localizados não possuíam
documentação de baixa e que não era possível
determinar, de imediato, se a divergência decorria
de extravio, erro de registro ou movimentação
patrimonial não registrada.
Considerando os procedimentos de controle patrimonial, a conduta tecnicamente mais adequada é:
Considerando os procedimentos de controle patrimonial, a conduta tecnicamente mais adequada é:
Q4400503
Contabilidade Pública
Denomina-se baixa patrimonial o
procedimento de retirada de um bem dos registros
patrimoniais da entidade, em razão de alienação,
doação, perda, obsolescência ou outra causa
regularmente comprovada.
Esse procedimento consiste em:
Esse procedimento consiste em:
Q4400502
Direito Tributário
A Escrituração Fiscal Digital – EFD-ICMS/
IPI faz parte do Sistema Público de Escrituração
Digital – SPED e passou a ser utilizada para
registrar, em meio digital, informações fiscais
relacionadas às operações e prestações realizadas
pelos contribuintes. A escrituração deve seguir as
regras estabelecidas pela legislação tributária e
pelas orientações técnicas próprias do sistema.
Sobre a EFD-ICMS/IPI, julgue as afirmativas a seguir como VERDADEIRA (V) ou FALSA (F).
I. Em regra, a EFD-ICMS/IPI é enviada mensalmente e deve reunir as informações correspondentes a um mês civil ou à parte dele. Essa periodicidade permanece, mesmo quando a legislação determina que a apuração do ICMS ou do IPI ocorra em intervalo menor.
II. A EFD-ICMS/IPI corresponde à escrituração fiscal realizada pelo contribuinte em formato digital. Por isso, sua elaboração deve observar as exigências previstas na legislação tributária.
III. Cada estabelecimento deve possuir sua própria EFD-ICMS/IPI. O arquivo deve reunir as informações referentes aos períodos de apuração dos impostos que estejam sujeitos à escrituração.
IV. As informações exigidas pela EFD-ICMS/IPI devem ser prestadas pelo contribuinte sempre que forem aplicáveis à sua situação. O envio de dados incorretos ou a falta de informações pode gerar penalidades e, conforme o caso, exigir a correção ou a substituição do arquivo já transmitido.
V. O arquivo da EFD-ICMS/IPI é elaborado em formato digital, seguindo o leiaute e as especificações estabelecidos pelos órgãos competentes. Nele são registradas as informações exigidas para o período de referência, ficando dispensada a impressão dos livros fiscais abrangidos pela escrituração digital, conforme as regras aplicáveis.
Assinale a alternativa que apresenta a sequência CORRETA:
Q4400501
Contabilidade Geral
A empresa Betânia Suprimentos S/A,
em seu Balanço Patrimonial referente ao
ano calendário de 2024, na conta contábil de
Computadores e Periféricos, ficou um saldo de
R$ 60.000,00 adquiridos em outubro de 2024. Em
primeiro de abril de 2025, fez uma nova compra no
valor de R$ 50.000,00, quando foi em primeiro de
outubro de 2025, mais outra compra no valor de
R$ 20.000,00.
Considerando que a vida útil dos computadores e periféricos é estimada em 5 (cinco) anos, determine o valor contábil desses bens a ser demonstrado no Balanço Patrimonial encerrado em 31/12/2025.
Considerando que a vida útil dos computadores e periféricos é estimada em 5 (cinco) anos, determine o valor contábil desses bens a ser demonstrado no Balanço Patrimonial encerrado em 31/12/2025.
Q4400500
Contabilidade Geral
A empresa Borges & Simões Ltda,
possuindo disponibilidades em caixa, bancos
e aplicações no valor de R$ 34.800,00, ativo
imobilizado de R$ 67.900,00 e exigível total de
R$ 78.400,00, realizou as seguintes operações:
1. Aquisição de computadores e periféricos por R$ 10.450,00, pagando 15% de entrada;
2. Venda de um veículo de uso 100% depreciado por R$ 35.000,00, com perda de 30%.
Finalizadas as operações, devidamente escrituradas nos livros diário e razão, na emissão do balancete de verificação, o técnico em contabilidade validou com veracidade os seguintes saldos:
Q4400499
Contabilidade Geral
O Balanço Patrimonial e a Demonstração
do Resultado do Exercício da Cia. Modelo V
Comercial foram elaborados, em 31/12/X5, com
base na relação das contas e saldos mencionados
abaixo:
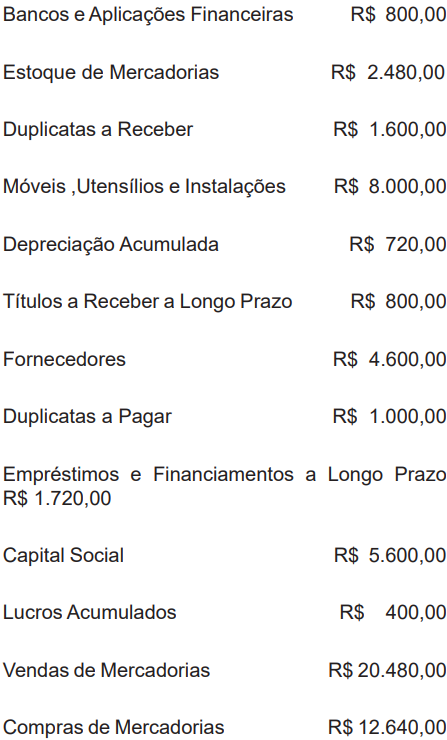
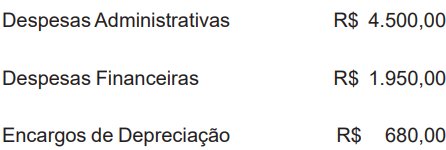
Levando em consideração que o estoque final de mercadoria foi avaliado em 31/12/X5 em R$ 3.120,00 e que não houve impactos da legislação fiscal, nem qualquer distribuição de lucros, podemos afirmar que as demonstrações financeiras evidenciarão:
Levando em consideração que o estoque final de mercadoria foi avaliado em 31/12/X5 em R$ 3.120,00 e que não houve impactos da legislação fiscal, nem qualquer distribuição de lucros, podemos afirmar que as demonstrações financeiras evidenciarão:

 Conheça nossos planos