Foram encontradas 2.023.226 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Com base nos normativos do Sistema CONFEF/CREFs relativos à prestação de informações sobre as contas dos CREFs e ao Fundo de Desenvolvimento dos CREFs, julgue o item a seguir.
Segundo a Resolução CONFEF nº 506/2023, a não apresentação de documento exigido na prestação trimestral de informações sobre as contas acarreta, como primeira providência, a intervenção do CONFEF na atuação do CREF.
Considerando a Lei nº 8.429/1992 e a Lei nº 12.527/2011, julgue o item seguinte.
O atendimento de pedido de acesso às informações sobre os contratos firmados pelo CREF‑20 não pode ser condicionado à apresentação, pelo requerente, dos motivos determinantes da solicitação.
Considerando a Lei nº 8.429/1992 e a Lei nº 12.527/2011, julgue o item seguinte.
Suponha‑se que um agente público de uma autarquia tenha, por negligência e sem dolo, deixado de conferir documentos fiscais e tenha dado causa a um pagamento indevido a um fornecedor. Nesse caso, é correto afirmar que houve prática de ato de improbidade administrativa que causa lesão ao erário.
Com relação aos papéis de trabalho e aos testes e procedimentos de auditoria, julgue o item a seguir.
A obtenção de confirmação externa do saldo bancário, diretamente com a instituição financeira, caracteriza teste de controle, pois se destina a avaliar a efetividade operacional dos controles internos da entidade.
Com relação aos papéis de trabalho e aos testes e procedimentos de auditoria, julgue o item a seguir.
Ao comparar as despesas com diárias do exercício em relação às de exercícios anteriores e com os valores orçados, investigando as variações não esperadas, o auditor aplica procedimento de revisão analítica.
Com relação aos papéis de trabalho e aos testes e procedimentos de auditoria, julgue o item a seguir.
Na auditoria das contas de um conselho profissional, os papéis de trabalho podem restringir‑se a anotações compreensíveis apenas por quem os elaborou, desde que as conclusões constem do relatório final.
Acerca da elaboração, da apresentação e da interpretação de relatórios contábeis e financeiros para a tomada de decisão, julgue o item seguinte.
Um índice de liquidez corrente muito superior à média do setor pode indicar a existência de recursos ociosos, razão pela qual a sua interpretação requer a análise conjunta de outros indicadores, como os prazos médios de estocagem e de recebimento.
Acerca da elaboração, da apresentação e da interpretação de relatórios contábeis e financeiros para a tomada de decisão, julgue o item seguinte.
Para demonstrar à diretoria a evolução mensal das despesas administrativas de um conselho ao longo de 24 meses, o gráfico de setores é mais adequado que o de linhas, por evidenciar a tendência do período.
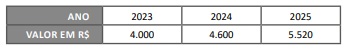
Com base nessa situação hipotética, julgue o item a seguir.
Caso se mantenha em 2026 a taxa de crescimento verificada entre 2024 e 2025, a receita de anuidades projetada para 2026 será de R$ 6.624 mil.
Com base nessa situação hipotética, julgue o item a seguir.
Adotando‑se 2023 como base fixa (índice 100), o índice de 2025 é igual a 138, o que revela crescimento de 38% da receita de 2025 em relação à de 2024.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
O giro do ativo da companhia foi de 0,8, razão pela qual o retorno sobre o ativo total resultou inferior à margem líquida de vendas.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
A rentabilidade do patrimônio líquido da companhia foi de 20%.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
A participação de capitais de terceiros em relação ao capital próprio foi de 50%, o que revela que o patrimônio líquido da companhia superava o seu passivo exigível.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
O índice de liquidez corrente da companhia indica que, para cada R$ 1 de obrigações de curto prazo, havia R$ 1,50 de ativos circulantes.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
O lucro bruto da Cia. Alfa no exercício de 2025 foi de R$ 3.000 mil.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Na demonstração do valor adicionado, a remuneração paga aos empregados integra a distribuição do valor adicionado, não sendo computada entre os insumos adquiridos de terceiros.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Na demonstração das mutações do patrimônio líquido, o aumento do capital social mediante incorporação de reservas de lucros altera a composição do patrimônio líquido, sem modificar o seu valor total.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Na demonstração dos fluxos de caixa elaborada pelo método indireto, a despesa de depreciação do período deve ser deduzida do lucro líquido para a apuração do caixa líquido das atividades operacionais.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
De acordo com a Lei nº 6.404/1976, empréstimo concedido por companhia comercial à sua controlada, com vencimento em 90 dias e não relacionado aos negócios usuais da companhia, deverá ser classificado no ativo circulante.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Com as alterações promovidas pela Lei nº 11.941/2009, o ativo passou a ser dividido em circulante e não circulante, este composto de realizável a longo prazo, investimentos, imobilizado e intangível.

 Conheça nossos planos