Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737487
Contabilidade Geral
O Balanço Patrimonial de 31/12/2022 da empresa Só Inventores S.A. apresentava, no subgrupo Intangíveis do Ativo não Circulante, um ativo intangível com vida útil indefinida registrado pelo valor líquido de R$ 3.000.000, cuja composição era a seguinte:
- Custo de aquisição: R$ 3.800.000.
- Perda por desvalorização (impairment): R$ 800.000.
Para realizar o teste de recuperabilidade (impairment) em 31 /12/2023, a empresa identificou para esse ativo intangível as seguintes informações:
- Valor em uso: R$ 4.000.000.
- Valor justo líquido das despesas de venda: R$ 2.800.000.
Sabendo-se que o ativo intangível não corresponde a ágio por expectativa de resultados futuros, a Só Inventores S.A.
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737486
Contabilidade Geral
Em 01/09/2023 a empresa Vendemos-de-Tudo S.A. não possuía estoque de mercadorias para revenda. Em 15/09/2023 efetuou
a compra de um lote de mercadorias de um fornecedor no exterior, pelo valor de R$ 6.000.000, que foram pagos à vista. A
empresa incorreu, adicionalmente, nos seguintes encargos para dispor das mercadorias em condições de venda:
- R$ 600.000 de transporte aéreo internacional para trazer a mercadoria até o Brasil.
- R$ 300.000 de taxas e tarifas alfandegárias para ingresso das mercadorias no Brasil, incluindo o imposto de importação.
- R$ 90.000 de impostos locais que são compensados com os impostos incidentes quando ocorrer a venda das mercadorias. - R$ 100.000 para transportar a mercadoria do aeroporto até a sede da empresa.
Em novembro de 2023, a empresa Vendemos-de-Tudo S.A. vendeu noventa por cento (90%) do estoque pelo valor bruto de R$ 8.500.000 e os impostos incidentes na venda totalizaram R$ 1.275.000. O Resultado Bruto com Mercadorias apurado exclusivamente em relação às mercadorias importadas e vendidas foi, em reais:
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737485
Contabilidade Geral
As seguintes vendas de mercadorias foram realizadas pela empresa Vela Cheirosa S.A.:
- Vendas à vista: R$ 1.500.000
- Vendas a prazo: R$ 1.980.000
As vendas ocorreram no dia 01/12/2021, sendo que as vendas a prazo vencerão integralmente em 01/12/2023. A taxa de juros praticada pela empresa para as vendas a prazo era 0,398% ao mês (equivalente a 4,88% ao ano e a 10% em dois (2) anos).
Na Demonstração do Resultado do ano de 2021 , a empresa Vela Cheirosa S.A. reconheceu, exclusivamente em relação às vendas efetuadas em 01/12/2021, receita de vendas no valor de
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737484
Contabilidade Geral
A empresa Saneamento Social S.A. apresentou a seguinte Demonstração do Resultado do ano de 2022, com os valores expressos em reais:
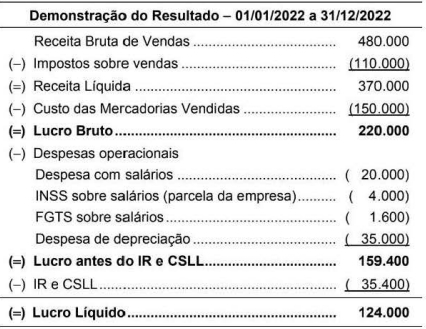
O valor dos tributos recuperáveis referentes ao estoque dos produtos que foram vendidos em 2022 foi R$ 27.000. O valor adicionado a ser distribuído pela empresa no ano de 2022 foi, em reais,
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737483
Contabilidade Geral
A empresa Recursos Sobrando S.A. realizou, em 01/12/2021, três aplicações financeiras cujas características são apresentadas
na tabela a seguir:
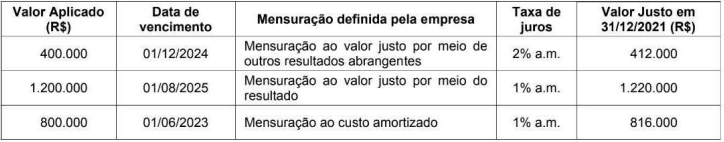
Considerando as três aplicações financeiras em conjunto, o
Considerando as três aplicações financeiras em conjunto, o
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737482
Contabilidade Geral
O Balanço Patrimonial da empresa Sandálias S.A., em determinada data, evidenciava o valor de R$ 50.000.000 no Patrimônio
Líquido, composto apenas por ações ordinárias. A empresa Calçados S.A. adquiriu, nessa data, o controle da empresa
Sandálias S.A. ao adquirir 80% das ações com direito a voto. O valor pago na aquisição foi R$ 60.000.000 e o valor justo líquido
dos ativos e passivos identificáveis da Sandálias S.A. era, nessa mesma data, R$ 56.250.000.
Na data da aquisição, o valor total registrado pela empresa Calçados S.A. no grupo Investimentos do seu Balanço Patrimonial individual foi, em reais:
Na data da aquisição, o valor total registrado pela empresa Calçados S.A. no grupo Investimentos do seu Balanço Patrimonial individual foi, em reais:
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737481
Contabilidade Geral
Em 31 /12/2019, a empresa Necessitada S.A. captou recursos por meio da emissão de debêntures no valor de R$ 20.000.000, com
as seguintes características:
- Taxa de juros: 10% ao ano (juros compostos)
- Prazo total: 15 anos
- Forma de pagamento: parcelas anuais constantes no valor de R$ 2.629.475,54, com vencimento em 31/12 de cada ano.
Os custos de transação incorridos para a emissão e colocação das debêntures no mercado totalizaram R$ 208.000. A expectativa de queda nas taxas de juros para os próximos anos gerou uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo-as por R$ 21.400.000. Como consequência, a taxa de custo efetivo da operação foi 9% ao ano (juros compostos).
O impacto no resultado de 2020 da empresa Necessitada S.A. decorrente exclusivamente das debêntures emitidas foi, em reais:
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737480
Contabilidade Geral
As seguintes informações, com valores expressos em reais, são referentes ao exercício de 2021 e foram obtidas dos controles
internos de uma empresa:
- Lucro líquido do exercício ....................................................... ...................... 700.000
- Distribuição de dividendos ............ .. .. .. .. . ...... .. . ... . .. . . .. ....... .... ......... 210.000
- Ajuste positivo de ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes (líquido de tributos) .................................................... 80.000
- Aumento do Capital social .............................................................................. 1.000.000
- Perdas na conversão de demonstrações contábeis de operações no exterior .......................................................................................................................... 100.000
- Ganho na alienação de ativos imobilizados ... .. . ..... .... .. .. ... . . . .... .... ..... 50.000
O valor do resultado abrangente apurado na demonstração do resultado abrangente no exercício de 2021 foi, em reais:
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737479
Contabilidade Geral
A empresa Maquinaria S.A. adquiriu, em 01/01/2020, um equipamento industrial pelo valor de R$10.200.000, tendo efetuado o
pagamento à vista. A vida útil definida pela empresa para o equipamento foi 20 anos e o valor residual estimado para venda no
final do prazo de utilização foi R$ 600.000. No final do ano de 2020, a empresa revisou a condição de uso do equipamento,
redefiniu a vida útil remanescente em 15 anos e revisou o valor residual estimado no final deste novo prazo em R$ 720.000.
Sabendo que a empresa Maquinaria S.A. adota o método das cotas constantes para cálculo da despesa de depreciação, o valor
contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2022 foi, em reais,
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737394
Contabilidade Geral
De acordo com o CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, a informação financeira útil precisa apresentar
certas características qualitativas, divididas em fundamentais e de melhoria. Sobre este assunto, analise as assertivas a seguir.
I. Comparabilidade refere-se ao uso dos mesmos métodos para os mesmos itens, seja de período a período na entidade que reporta ou em um único período para diferentes entidades.
II. Representação fidedigna significa que diferentes observadores bem-informados e independentes podem chegar ao consenso quanto a informação.
III. Compreensibilidade é alcançada quando se consegue classificar, caracterizar e apresentar informações de modo claro e conciso.
Está correto o que se afirma em
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737393
Contabilidade Geral
Em 20X3, depois de meses de pesquisa e desenvolvimento, uma empresa do tipo fintech concluiu o projeto de criação de um
software de serviços financeiros. A empresa estima ter incorrido em gastos no valor de R$ 100.000,00 durante a fase de
pesquisa e mais R$ 200.000,00 durante a fase de desenvolvimento, este último destinado a materiais e serviços consumidos na
produção do software. Como há um mercado latente e já foram feitos testes com protótipos, sabe-se que a entrada de benefícios
econômicos para a empresa através da venda de licenças do software é certa, sendo que seu valor justo é estimado em
R$ 1.000.000,00. A empresa incorreu também em gastos com o registro de patente no valor de R$ 5.000,00, com treinamento
de pessoal para operar o software no valor de R$ 20.000,00 e gastos com publicidade e propaganda no valor de R$ 50.000,00.
Assuma que as vendas das licenças ainda não iniciaram. O valor pelo qual o software deve ser inicialmente reconhecido no
Balanço Patrimonial da empresa é, em reais,
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737392
Contabilidade Geral
A empresa Abacaxi S.A. apresentou, em sua Demonstração das Mutações do Patrimônio Líquido (DMPL) de 31 de dezembro de
20X0, saldo final total de Patrimônio Líquido no valor de R$ 400.000,00. Em virtude de suas operações durante o ano de 20X1,
foram identificadas as seguintes movimentações no Patrimônio Líquido da empresa:
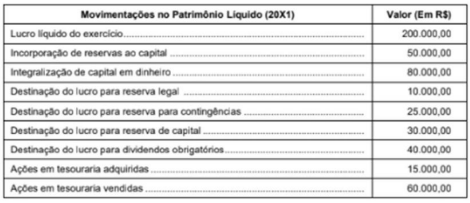
O saldo final total do Patrimônio Líquido apresentado na DMPL da empresa Abacaxi S.A. em 31 de dezembro de 20X1 foi de, em reais.
O saldo final total do Patrimônio Líquido apresentado na DMPL da empresa Abacaxi S.A. em 31 de dezembro de 20X1 foi de, em reais.
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737391
Contabilidade Geral
De acordo com a Lei no 6.404/1976 e suas alterações posteriores, os elementos do passivo apresentados no Balanço Patrimonial serão avaliados conforme os seguintes critérios:
I. As obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive Imposto sobre a Renda a pagar com base no resultado do exercício, serão computados pelo valor atualizado até a data do balanço.
II. As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data da transação.
III. As obrigações que são sujeitas à correção monetária serão atualizadas pela inflação até a data de fechamento do balanço patrimonial.
Está correto o que se afirma em
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737390
Contabilidade de Custos
A indústria ÔMEGA Ltda. produziu, em março de 20X3, 2.000 unidades de seu produto, sendo que 1.500 unidades foram
vendidas no período pelo preço final de venda de R$ 134,40 cada unidade. O custo variável unitário da mercadoria vendida foi
de R$ 30,00 por unidade, mas a empresa incorreu ainda em R$ 64.000,00 de custos fixos indiretos de fabricação, distribuídos
igualmente entre as unidades produzidas. Nesta transação de venda, houve a incidência de Imposto sobre a Circulação de
Mercadorias e Prestação de Serviços (ICMS) à alíquota de 18% e incidência de Imposto sobre Produtos Industrializados (IPI) à
alíquota de 12%. A entidade incorreu ainda em despesas de vendas de R$ 20.000,00 e outras despesas administrativas de
R$ 15.000,00. Com base nas informações apresentadas e considerando que a entidade utiliza o método de custeio permitido
pelo CPC16(R1) - Estoques, que não foram registradas outras receitas no período e que não havia estoque remanescente do
mês anterior, o Resultado Antes dos Tributos sobre o Lucro da empresa ÔMÉGA Ltda. no mês de março de 20X3 foi, em reais,
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737389
Contabilidade Geral
Em 1º de janeiro de 2020, a empresa A assinou contrato de arrendamento com a empresa B. O contrato tem duração de 10 anos e
prevê que a empresa A transfira à empresa B uma máquina que será utilizada no processo de produção da empresa B. О
contrato estabelece ainda que sejam pagas parcelas anuais no valor de R$ 35.000,00, sempre no último dia do mês de
dezembro. A taxa de juros implícita no arrendamento é de 10% ao ano e o valor presente do contrato é R$ 215.059,85. A
máquina tem vida útil estimada de 10 anos e o valor residual não garantido dela ao final do contrato é de R$ 20.000,00. Admita
que todos os riscos e benefícios inerentes ao ativo subjacente foram transferidos à empresa B. Com base apenas nas
informações apresentadas, é correto afirmar que:
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737382
Contabilidade Pública
Uma despesa é classificada extraorçamentária ou orçamentária, efetiva ou não efetiva, a depender, respectivamente, se
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737378
Contabilidade Pública
De acordo com a Lei Complementar no 101/2000, deve integrar o anexo de metas fiscais da próxima Lei de Diretrizes Orçamentárias da União (exercício de 2025):
I. metas anuais para os resultados nominal e primário;
II. efeito esperado e a compatibilidade, no período de dez anos, do cumprimento das metas de resultado primário sobre a trajetória de convergência da dívida pública;
III. intervalos de tolerância para verificação do cumprimento das metas anuais de resultado primário.
Está correto o que se afirma em
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737377
Contabilidade Pública
O efetivo pagamento de restos a pagar pode ser classificado como despesas de exercícios
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737376
Contabilidade Pública
Na execução orçamentária, de acordo com a Lei no 4.320/1964,
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737375
Contabilidade Pública
O resultado de execução orçamentária de um ente público, de acordo com a Lei nº 4.320/1964, é impactado

 Conheça nossos planos