Foram encontradas 92.853 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Com base nos princípios e nas normas aplicáveis à auditoria governamental, em especial quanto ao planejamento da auditoria, julgue o próximo item.
A matriz de planejamento da auditoria organiza os principais elementos do planejamento, como objetivos, escopo, critérios, riscos e estratégias de auditoria, funcionando como uma espécie de mapa para a execução do trabalho.
Com base nos princípios e nas normas aplicáveis à auditoria governamental, em especial quanto ao planejamento da auditoria, julgue o próximo item.
O conceito de materialidade em auditoria governamental está associado ao valor monetário dos desvios detectados, não sendo aplicável a questões qualitativas, como a relevância social do programa auditado.
Julgue o item a seguir, relativo aos tipos de auditoria governamental e às suas aplicações práticas no contexto da administração pública.
A constatação de sobrepreço pela auditoria de obras públicas, decorrente da adoção de coeficientes de produtividade superiores aos parâmetros referenciais oficiais, impõe, por si só, a imediata suspensão do contrato e a reversão dos valores pagos até a adequação dos preços unitários pactuados.
Acerca do conceito, da finalidade, dos objetivos, da abrangência e da atuação da auditoria governamental, julgue o item a seguir.
A auditoria governamental, ao avaliar a conformidade de atos e fatos administrativos com a legislação aplicável, limita-se à verificação da legalidade, não sendo parte de seu escopo a análise de aspectos de economicidade, eficácia e eficiência.
Tendo como base as informações apresentadas, julgue o item subsecutivo, a respeito da elaboração das demonstrações contábeis aplicadas ao setor público (DCASP).
O resultado patrimonial do exercício apurado na demonstração das variações patrimoniais foi superavitário em $ 170 mil.
Tendo como base as informações apresentadas, julgue o item subsecutivo, a respeito da elaboração das demonstrações contábeis aplicadas ao setor público (DCASP).
O resultado orçamentário do exercício apurado no balanço orçamentário foi deficitário em $ 30 mil.
Julgue o item que se segue, considerando o disposto na NBC T SP 23 – Políticas contábeis, mudanças de estimativas e retificação de erros.
A mudança na base de mensuração é uma mudança na estimativa contábil.
Julgue o item seguinte, acerca do tratamento contábil da redução ao valor recuperável de ativos geradores de caixa e de ativos não geradores de caixa no setor público.
Ainda que não haja indicação de potencial perda por redução ao valor recuperável para um ativo não gerador de caixa, a entidade deve fazer uma estimativa formal do valor recuperável de serviço.
Em relação ao tratamento contábil de ativos contingentes e de provisões no setor público, julgue o item subsequente.
Um ativo contingente é um ativo provável que resulta de eventos presentes cuja existência seja confirmada pela ocorrência ou não de um ou mais eventos futuros incertos que estejam sob o controle da entidade.
Julgue o próximo item, com base nas regras de integridade do Plano de Contas Aplicado ao Setor Público (PCASP) e as respectivas naturezas da informação contábil.
No recebimento de um bem em doação, deve ser lançado um débito na classe 1, referente ao ativo, e um crédito na classe 8, referente a controles devedores, em contas de natureza de informação patrimonial.
Considerando a situação hipotética precedente, julgue o item a seguir, tendo em perspectiva o regime orçamentário e o regime contábil do setor público brasileiro.
De acordo com o dispositivo legal que rege o regime orçamentário, pertence ao exercício financeiro a despesa legalmente empenhada, no mês de fevereiro.
A Companhia Comercial JKL, em 31.12.2024, antes do encerramento das contas de resultado, apresentou as contas a seguir e os respectivos saldos:
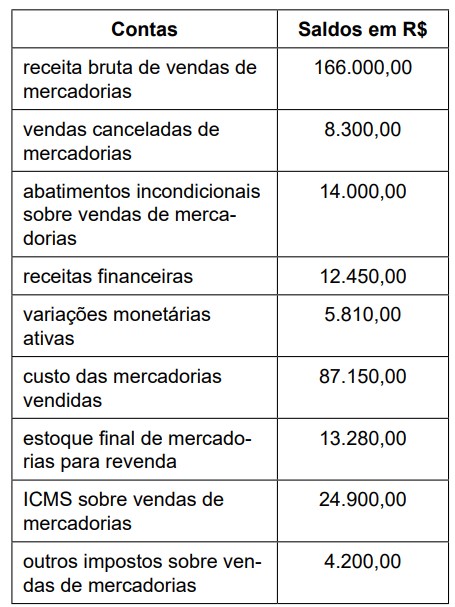
O lucro bruto da empresa, em R$, considerando apenas as contas necessárias à sua apuração, corresponde a:
Ocorreram os seguintes fatos contábeis em dezembro de 2023 em uma determinada empresa:
1. receita de serviços relativas a janeiro de 2024, recebidas em dezembro de 2023, no valor de R$ 122.400,00.
2. receita de aluguel ativo relativa a dezembro de 2023, recebidas em dezembro de 2023, no valor de R$ 168.000,00.
3. seguro relativo a janeiro de 2024, pago em dezembro de 2023, no valor de R$ 34.000,00.
4. seguro relativo a dezembro de 2023, pago em janeiro de 2024, no valor de R$ 67.200,00.
O resultado do exercício da empresa em 2023, em R$, pelo regime de competência e pelo regime de caixa foi, respectivamente, de:
Pela aquisição da matéria-prima, a empresa
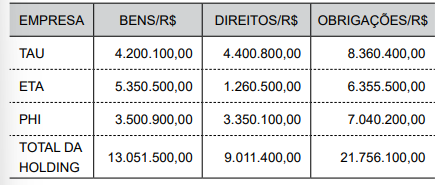
Considerando a composição patrimonial do quadro apresentado, é correto afirmar que a

 Conheça nossos planos