Foram encontradas 92.807 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Sobre aspectos relacionados aos tipos de auditoria, julgue os itens a seguir, registrando V, para os verdadeiros, e F, para os falsos:
(__) A auditoria interna visa avaliar ou monitorar a efetividade do sistema de controles internos da entidade, tendo aplicação exclusiva para entidades privadas.
(__) A auditoria independente, ou auditoria externa, trata da responsabilidade do auditor independente na condução da auditoria de demonstrações contábeis.
(__) A auditoria tributária poderá ser representada pelos órgãos de administração tributária, sendo exercida pelo profissional auditor fiscal.
(__) Ambas as auditorias, interna e independente, respondem à administração da entidade contratante.
Assinale a alternativa que apresenta a sequência correta:
Determinada empresa apresentou os seguintes saldos em sua contabilidade, em 31/12/2024:
• Recebimento pela venda de equipamento: R$ 150.000,00
• Juros pagos: R$ 100.000,00
• Recebimento pela emissão de ações: R$ 500.000,00
• Lucro líquido: R$ 1.700.000,00
• Resultado de equivalência patrimonial: R$ 400.000,00
• Depreciação: R$ 250.000,00
Sabendo que a empresa elabora a sua Demonstração dos Fluxos de Caixa − DFC pelo método indireto, qual o valor da primeira linha apresentada para determinação do fluxo de caixa das atividades operacionais na DFC, em 31/12/2024, que posteriormente deverá ser ajustado pelo disposto na NBC TG 03 (R3) − Demonstração dos Fluxos de Caixa?
Determinada entidade hipotética apresentou os seguintes saldos em suas contas:
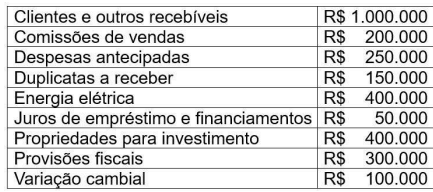
Assinale a alternativa que apresenta corretamente a soma das contas patrimoniais da entidade:
Sobre a responsabilidade do auditor em relação à fraude, no contexto da auditoria das demonstrações contábeis, julgue as assertivas a seguir:
I. Quando as indagações fornecerem informações úteis em relação aos riscos de distorção relevante nas demonstrações contábeis decorrentes de fraude cometida pela administração, o auditor pode fazer indagações diretas sobre a existência ou suspeita de fraude a pessoal operacional sem envolvimento direto no processo de elaboração de informação contábil, por exemplo.
II. Quando o auditor obtém evidências de que existe ou pode existir fraude, é importante que o assunto seja levado à atenção de alguém no nível apropriado da administração. A definição desse nível adequado exige julgamento profissional, considerando fatores como a probabilidade de conluio, bem como a natureza e magnitude da suspeita de fraude.
III. Quando o auditor toma conhecimento de fraude que envolva outros empregados que não os da administração, ele tem o dever de comunicar os responsáveis pela governança, mesmo que ela não resulte em distorção relevante.
IV. Quando o auditor suspeitar de fraude envolvendo a administração, ele deve comunicar essas suspeitas aos responsáveis pela governança, verbalmente ou por escrito, e discutir com eles a natureza, a época e a extensão dos procedimentos de auditoria necessários para concluir os trabalhos.
Conforme a NBC TA 240 (R1), é correto o que se afirma em:
O CPC 36 (R3) visa estabelecer princípios para a apresentação e a elaboração de demonstrações consolidadas quando a entidade controla uma ou mais entidades. Desse modo, com base no CPC 36 (R3), julgue as afirmativas a seguir e registre V, para as verdadeiras, e F, para as falsas:
(__) O princípio fundamental para determinar se uma entidade deve ser consolidada é a propriedade da maioria das ações com direito a voto.
(__) Um investidor tem poder sobre a investida quando tem direitos existentes que lhe dão a capacidade atual de dirigir as atividades relevantes, mesmo que esses direitos de direção ainda não tenham sido exercidos.
(__) As participações de não controladores na investida são apresentadas no passivo consolidado, pois representam obrigações da entidade controladora.
(__) A consolidação da investida inicia-se a partir da data em que o investidor obtiver o controle da investida e cessa quando o investidor perder o controle da investida.
Assinale a alternativa que apresenta a sequência correta:
Sobre as Demonstrações Contábeis, a NBC TG 26 (R5) estabelece requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e os requisitos mínimos para seu conteúdo. Desse modo, com base na respectiva norma e nas demais Normas Brasileiras de Contabilidade relacionadas, julgue os itens a seguir e registre V, para as verdadeiras, e F, para as falsas:
(__) A Demonstração das Mutações do Patrimônio Líquido deve incluir as mutações decorrentes do resultado líquido do período, dos outros resultados abrangentes e das transações com os proprietários realizadas na condição de proprietário.
(__) O resultado abrangente compreende todos os componentes da "Demonstração do Resultado" e da "Demonstração das Mutações do Patrimônio Líquido".
(__) Na Demonstração dos Fluxos de Caixa, as despesas devem ser apresentadas utilizando uma classificação baseada na sua natureza ou função, de forma detalhada, para melhor compreensão dos desembolsos da entidade.
(__)A participação de não controladores deve ser apresentada no Balanço Patrimonial, em grupo separado dentro do passivo não circulante, em função da sua natureza financeira e por representar obrigações da entidade perante terceiros.
Assinale a alternativa que apresenta a sequência correta:
Os controles internos de uma organização envolvem processos manuais e sistemas automatizados. A adoção da Tecnologia da Informação (TI) pela entidade influencia fundamentalmente a maneira como os dados relevantes para a elaboração dos relatórios financeiros, em conformidade com as normas contábeis vigentes, são tratados − incluindo seu processamento, armazenamento e disseminação. Com base na interação entre TI e sistemas de controles internos prevista na NBC TA 315 (R2), avalie os benefícios potenciais da TI listados a seguir e registre V, para os verdadeiros, e F, para os falsos:
(__) Aprimorar a tempestividade, a disponibilidade e a exatidão das informações.
(__) Aplicar consistentemente regras de negócio pré-definidas e realizar cálculos complexos no processamento de grandes volumes de transações ou dados.
(__) Aprimorar a capacidade de conseguir segregação eficaz de funções.
(__) Aprimorar a capacidade de monitorar o desempenho das atividades da entidade e de suas políticas e procedimentos.
Assinale a alternativa que apresenta a sequência correta:
Sobre a análise das demonstrações contábeis de determinada entidade, julgue as assertivas a seguir:
I. Se o contador da empresa realizar a análise vertical da Demonstração do Resultado do Exercício e a análise pelos indicadores de rentabilidade, encontrará o mesmo resultado.
II. Considerando um cenário em que a empresa sofresse total paralisação de suas vendas, o índice de liquidez seca seria o indicador mais adequado para demonstrar quais as chances de a empresa pagar suas dívidas.
III. Para que os proprietários simulem qual o retorno sobre o capital investido, o índice ROA fornece a medida mais adequada. Para isso, quanto maior o resultado do índice, melhores os seus retornos.
É correto o que se afirma em:
O planejamento é uma fase crucial da auditoria de demonstrações contábeis, detalhado pela NBC TA 300 (R1). Essa norma estabelece as diretrizes para um planejamento eficaz do trabalho do auditor. Considerando seus requisitos, julgue os itens a seguir:
I. O planejamento da auditoria é responsabilidade conjunta do auditor e da administração da entidade auditada.
II. A estratégia global de auditoria é o documento que inclui a descrição da natureza, a época e a extensão dos procedimentos de auditoria.
III. Tanto a estratégia global quanto o plano de auditoria podem ser alterados durante a execução do trabalho, sempre que necessário.
Conforme o estabelecido na NBC TA 300 (R1), é correto o que se afirma em:
Sobre a Escrituração Contábil Fiscal − ECF, julgue os itens a seguir:
I. Poderá ser realizada retificação da ECF em relação àquela entregue nos últimos cinco anos.
II. A ECF deverá ser transmitida em arquivo único, salvo caso haja mudança de contador no período.
III. Os encerramentos do exercício na ECF devem obedecer ao período de apuração do tributo. Assim, caso a empresa seja do lucro presumido, os encerramentos do exercício da ECF serão mensais.
É correto o que se afirma em:
A realização de auditoria envolve a aplicação de procedimentos para obtenção de evidência e a adequada documentação do trabalho executado. Sobre aspectos relacionados a essas atividades essenciais do auditor, julgue as assertivas a seguir, registrando V, para as verdadeiras, e F, para as falsas:
(__) Procedimentos analíticos são aplicáveis apenas na fase de planejamento da auditoria.
(__) Confirmações negativas fornecem evidência de auditoria com maior persuasão que as confirmações positivas.
(__) Quando a administração da entidade recusa um pedido de confirmação externa, o auditor deve executar procedimentos alternativos de auditoria.
(__) Os papéis de trabalho devem ter abrangência e detalhamento para propiciar, a um usuário comum, a compreensão do planejamento de auditoria das demonstrações contábeis.
Assinale a alternativa que apresenta a sequência correta:
Sobre os aspectos de ética profissional dispostos na NBC PA 01, julgue os itens a seguir:
I. A integridade, a objetividade, a competência e o zelo profissional, a confidencialidade e o comportamento profissional são princípios fundamentais de ética profissional esperados do profissional da contabilidade.
II. O uso de aplicações de Tecnologia da Informação (TI) pela firma pode incluir o monitoramento do cumprimento dos requisitos éticos relevantes.
III. A independência é destacada como um requisito ético fundamental para a condução de auditorias, revisões de demonstrações contábeis ou outros serviços de asseguração.
IV. A capacidade da firma de realizar trabalhos pode ser impactada pela maneira como esta e sua equipe cumprem suas responsabilidades quanto aos requisitos éticos aplicáveis.
É correto o que se afirma em:
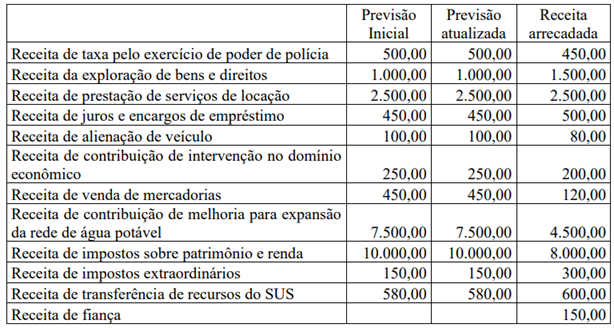
Com base nessas informações, considerando que não houve alteração no total da despesa inicialmente fixada, que 75% (setenta e cinco por cento) foram empenhados, e que do total empenhado, 90% (noventa por cento) foram liquidados, analise as afirmativas.
I. A diferença entre as despesas liquidadas e as despesas pagas corresponde aos Restos a Pagar Processados inscritos ao final do exercício.
II. O ente público apresentou um superavit financeiro de R$ 1.140,00.
III. O ente público procedeu à inscrição de Restos a Pagar Não Processados no valor de R$ 1.761,00.
IV. O ente público apresentou um déficit orçamentário, pois as despesas empenhadas superaram a receita arrecadada.
Estão corretas as afirmativas
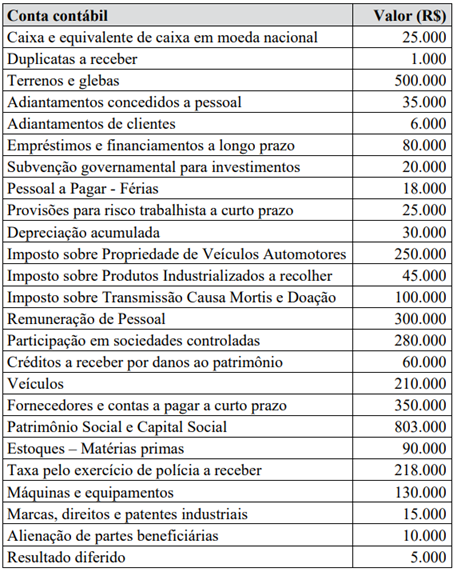
Durante o mês de dezembro de 2024, ocorreram as seguintes operações, as quais foram corretamente registradas:
1. Arrecadação e recolhimento da receita de Imposto sobre Propriedade de Veículos Automotores no valor de R$ 150.000.
2. Empenho, liquidação e pagamento da despesa com pessoal, no valor de R$ 30.000.
3. Reconhecimento da depreciação do período, no valor de R$ 10.000.
4. Pagamentos das obrigações registrados na conta contábil “Empréstimos e financiamentos a longo prazo”, no valor de R$ 70.000.
A respeito das operações ocorridas durante o mês de dezembro de 2024, analise as afirmativas.
I. A operação 1 foi classificada como uma receita orçamentária corrente e gerou o reconhecimento de uma variação patrimonial aumentativa.
II. A operação 2 gerou o reconhecimento de uma variação patrimonial diminutiva e contribuiu para redução do Ativo Circulante, que passou a ter saldo total de R$ 527.000.
III. A operação 4 gerou reconhecimento de uma variação patrimonial diminutiva e contribuiu para alteração do Passivo Não Circulante que passou a ter saldo total de R$ 15.000.
IV. A operação 3 gerou reconhecimento de uma variação patrimonial diminutiva e contribuiu para redução do Ativo Não Circulante que passou a ter saldo total de R$ 1.075.000.
Estão corretas as afirmativas
“É um ativo não monetário, sem substância física, identificável, controlado pela entidade e gerador de benefícios econômicos futuros ou potencial de serviços”.
Sobre critérios de identificação e de reconhecimento de um Ativo Intangível, considere:
I. Poder ser separado da entidade e vendido, transferido, licenciado, alugado ou trocado, individualmente ou junto com um contrato, ativo ou passivo relacionado, independente da intenção de uso pela entidade.
II. Resultar de compromissos obrigatórios independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações.
III. Ser provável que os benefícios econômicos futuros ou potencial de serviços esperados atribuíveis ao ativo sejam gerados em favor da entidade.
IV. Haver a demonstração de que atende ao conceito de Ativo Intangível e o seu custo ou o valor justo não poder ser mensurado com segurança.
São critérios de identificação e de reconhecimento desse ativo:

 Conheça nossos planos