Questões de Concurso
Para ciências contábeis
Foram encontradas 92.789 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


(__)O recebimento de um Imposto (ex: IPTU) é um ingresso orçamentário (Receita Orçamentária), e o recebimento de um depósito em caução (garantia contratual) é também um ingresso orçamentário (Receita de Capital).
(__)O pagamento de salários dos servidores (Despesa Corrente) é um dispêndio orçamentário, pois depende de dotação prévia na LOA.
(__)A devolução de um depósito em caução (anteriormente recebido) é um dispêndio extraorçamentário, pois representa a baixa de um passivo, não consumindo dotação orçamentária.
(__)O pagamento de Restos a Pagar (RAP) inscritos no exercício anterior é considerado uma Despesa Orçamentária do exercício atual (exercício do pagamento).
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
O Patrimônio Público, objeto da Contabilidade Pública, é composto pelo conjunto de bens, direitos e obrigações. Os bens públicos são classificados conforme sua destinação. Com base no Art. 99 da Lei Federal nº 10.406/2002 (Código Civil), assinale a alternativa CORRETA.
Um analista financeiro observa o comportamento de uma série temporal de investimentos, na qual a variação do lucro segue a sequência 80%, 60%, 45%, 33,75%, ... e decide aplicar o princípio da reversão para estimar valores futuros. Avalie as proposições:
(__)A razão de regressão é constante e igual a 0,75.
(__)Cada termo representa 55% do termo anterior.
(__)A sequência é decrescente e tende a zero.
(__)O termo seguinte será 23%.
A sequência CORRETA, de cima para baixo, é:
Sobre o Patrimônio Líquido, analise as assertivas a seguir:
I. Representa a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
II. É composto por capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
III. As receitas e despesas reconhecidas no resultado do exercício integram diretamente o Patrimônio Líquido, independentemente da apuração do lucro ou prejuízo do período.
Quais estão corretas?
Sobre a composição do patrimônio público, analise as assertivas a seguir:
I. O Balanço Patrimonial demonstrará o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente e o Saldo Patrimonial.
II. O Ativo Financeiro compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
III. O Passivo Permanente compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
Quais estão corretas?
Com base nos conceitos de créditos adicionais, analise as assertivas abaixo e assinale a alternativa correta.
I. Os créditos suplementares destinam-se a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
II. Os créditos adicionais classificam-se em suplementares, especiais e extraordinários.
III. Créditos adicionais são as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento.
Uma empresa apresentou os seguintes saldos contábeis em 31/12:
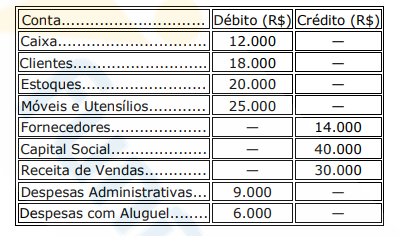
Com base nesses dados, determine o valor que falta para o balancete ficar em equilíbrio.
Uma empresa comercial apresentou as seguintes informações no mês de abril:
Com base nesses dados, determine o Custo das Mercadorias Vendidas (CMV).
Com base na ITG 2000 (R1) – Escrituração Contábil, analise as assertivas abaixo e assinale a alternativa correta.
I. A escrituração contábil deve ser feita em língua portuguesa e em moeda corrente nacional, observando-se a forma contábil, a ordem cronológica de dia, mês e ano, sem espaços em branco, entrelinhas, borrões, rasuras ou emendas.
II. A escrituração contábil deve registrar os atos e fatos administrativos que provoquem ou possam vir a provocar alterações no patrimônio da entidade.
III. A escrituração contábil deve ser realizada com base em documentos de origem interna ou externa, idôneos, que comprovem os atos e fatos administrativos.
Quais estão corretas?
Nos municípios de Santa Catarina, esse parecer prévio é emitido:
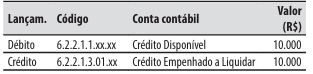
De acordo com os conhecimentos sobre o Plano de Contas Aplicado ao Setor Público (PCASP), a natureza da informação do registro contábil é:
Para responder à questão, considere o seguinte balanço patrimonial do município de Feltre elaborado em 31/12/2025.
Município de Feltre – Balanço Patrimonial em 31/12/2025
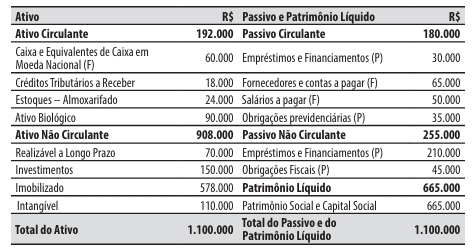
Durante o mês de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Registros da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2026, no valor de R$ 1.200.000.
2. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana), relativa ao exercício financeiro de 2026, no valor de R$ 500.000.
3. Pagamento da obrigação registrada no passivo com “Salários a pagar (F)”, no valor de R$ 50.000.
4. Lançamento, arrecadação e recolhimento da receita com contribuições, no valor de R$ 30.000.
5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 40.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 60.000.
7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
Para responder à questão, considere o seguinte balanço patrimonial do município de Feltre elaborado em 31/12/2025.
Município de Feltre – Balanço Patrimonial em 31/12/2025
Durante o mês de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Registros da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2026, no valor de R$ 1.200.000.
2. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana), relativa ao exercício financeiro de 2026, no valor de R$ 500.000.
3. Pagamento da obrigação registrada no passivo com “Salários a pagar (F)”, no valor de R$ 50.000.
4. Lançamento, arrecadação e recolhimento da receita com contribuições, no valor de R$ 30.000.
5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 40.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 60.000.
7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
Com base na situação acima e nos conhecimentos sobre fiscalização e auditoria tributária, é correto afirmar que:

 Conheça nossos planos