Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.711 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q4091104
Contabilidade Pública
A despesa apresenta diferentes estágios com
finalidades específicas. Sobre os estágios da despesa
pública é correto afirmar:
Q4091103
Contabilidade Pública
Assinale a alternativa correta em relação a créditos
adicionais e fontes de recursos:
Q4091099
Contabilidade Pública
Sobre os procedimentos contábeis patrimoniais é
correto afirmar:
Q4091098
Contabilidade Pública
Com base no MCASP assinale a alternativa correta:
Q4091097
Contabilidade Pública
Com base nas informações constantes na NBC TSP
em relação aos elementos das demonstrações
contábeis, analise se as assertivas são corretas ou não
e assinale a alternativa correta:
I. Nem todos os direitos de uma entidade são ativos dessa entidade. Para serem ativos da entidade, os direitos devem ter potencial de serviço ou benefícios econômicos além daqueles disponíveis para todas as outras partes e ser controlados pela entidade.
II. Os passivos podem surgir de obrigações não legalmente vinculantes. Essas diferem das obrigações legais, pois a parte para a qual existe a obrigação não pode tomar medidas legais (ou equivalentes) para fazer liquidá-las.
III. Receita corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
IV. O superávit ou o déficit da entidade para o exercício é a diferença entre as receitas e as despesas que constam na demonstração que evidencia o desempenho das entidades do setor público.
Q4091096
Contabilidade Pública
De acordo com o Art. 11, § 2º da Lei nº 4.320/1964, o
superávit do Orçamento Corrente, resultante da
diferença positiva entre receitas correntes e despesas
correntes, embora não constitua receita arrecadada,
deve ser classificado como Receita:
Q4091095
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual
analise as afirmativas abaixo e assinale a correta:
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090414
Contabilidade Pública
Sobre os Balanços e as Demonstrações Contábeis
Aplicadas ao Setor Público (DCASP), assinale a
alternativa correta.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090413
Contabilidade Geral
Uma empresa possui em seu balanço patrimonial
quatro imóveis. O primeiro é onde se localiza o
estoque da empresa, sendo avaliado em
R$ 500.000. O segundo imóvel, cuja finalidade é
exclusiva para auferir aluguel, está avaliado em
R$ 600.000 e está alugado a terceiros. O terceiro
imóvel é onde funciona o escritório administrativo
da empresa, sendo avaliado em R$ 700.000. E o
quarto imóvel é onde a empresa guarda as
máquinas e os equipamentos, avaliado em
R$ 300.000. Considerando apenas esses fatos,
assinale a alternativa que apresenta o saldo do
ativo imobilizado da empresa.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090412
Contabilidade de Custos
Determinada empresa vende um único produto:
xícaras de porcelana. No início do mês de
dezembro de 2025, a empresa não tinha nenhum
estoque do seu produto. No referido mês, foram
realizados os seguintes fatos em relação à
movimentação do estoque das xícaras de
porcelana:
• 05/12 – compra de 20 unidades, por R$ 8 cada; • 07/12 – nova aquisição de 15 unidades, por R$ 15 cada; • 10/12 – venda de 12 unidades, por R$ 30 cada; • 28/12 – compra de 8 unidades, por R$ 14,50 cada.
Desconsiderando os aspectos tributários, assinale a alternativa que apresenta o valor final do estoque de xícaras de porcelana em 31/12/2025, considerando que a referida empresa utiliza como método de controle de estoque o Custo Médio Ponderado Móvel.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090411
Contabilidade Pública
A respeito das contas contábeis da Demonstração
das Variações Patrimoniais de um determinado
instituto federal e de seus respectivos grupos de
contas, relacione as colunas e assinale a
alternativa com a sequência correta.
1. Variações Patrimoniais Aumentativas. 2. Variações Patrimoniais Diminutivas.
( ) Valorização e Ganhos com Ativos e Desincorporação de Passivos. ( ) Uso de Bens, Serviços e Consumo de Capital Fixo. ( ) Benefícios Previdenciários e Assistenciais. ( ) Uso de Bens, Serviços e Consumo de Capital Fixo. ( ) Impostos, Taxas e Contribuições de Melhoria.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090410
Contabilidade Geral
Determinada empresa possui 20 colaboradores.
Todos os anos, na primeira quinzena do mês de
janeiro, a empresa contrata uma equipe de
médicos para ir até ela e realizar exames de rotina
nos colaboradores. Em janeiro de 2026, os gastos
com os médicos foram de R$ 8.000. Os médicos
emitiram a nota fiscal em janeiro de 2026. Sabe-se
que, desse valor, 15% são pagos pelos
colaboradores (descontados em folha de
pagamento), enquanto o restante é pago pela
empresa, que realizou o pagamento aos médicos
no mês de fevereiro de 2026. Sendo assim, o
impacto do atendimento médico na Demonstração
de Resultado dessa empresa em janeiro de 2026,
de acordo com o regime de competência, foi de
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090409
Contabilidade Geral
Em 01/12/2025, uma determinada sociedade
empresarial adquiriu aparelhos de informática por
R$ 20.000. O frete para a entrega via terrestre era
de R$ 1.000. No entanto, para receber os aparelhos
mais rápido, a sociedade empresarial solicitou a
entrega via aérea e pagou por isso o valor de
R$ 3.500. A instalação dos aparelhos na sede da
empresa custou R$ 1.500. Ainda, foram gastos
R$ 1.000 com testes para verificar se os aparelhos
estavam funcionando de maneira adequada. Com
base nessas informações, o valor dos aparelhos de
informática que devem ser registrados no ativo
imobilizado da sociedade empresarial é de
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090408
Contabilidade Pública
Um servidor de um instituto federal foi designado
para atuar no departamento de contabilidade. Sua
atribuição consiste em efetuar os registros
contábeis relacionados à Receita Orçamentária,
conforme o Plano de Contas Aplicado ao Setor
Público (PCASP). Esse servidor observou as
contas a seguir, conforme PCASP:
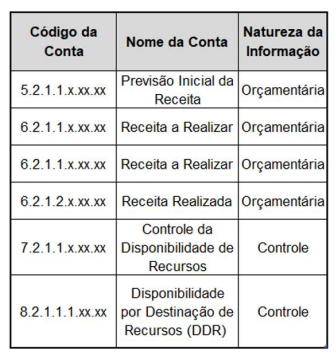
Considerando exclusivamente as informações fornecidas e observando a lógica dos registros contábeis previstos no PCASP, assinale a alternativa que apresenta corretamente os lançamentos contábeis.
Considerando exclusivamente as informações fornecidas e observando a lógica dos registros contábeis previstos no PCASP, assinale a alternativa que apresenta corretamente os lançamentos contábeis.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090406
Contabilidade Pública
A Natureza de Informação Patrimonial tem como
objetivo registrar, processar e evidenciar os fatos
financeiros e não financeiros relacionados à
composição do patrimônio público e suas
variações qualitativas e quantitativas. Nesse
contexto, assinale a alternativa que apresenta um
grupo pertencente à classe 4 do Plano de Contas
Aplicado ao Setor Público (PCASP), vinculado às
Variações Patrimoniais Aumentativas.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090405
Contabilidade Pública
Um instituto federal adquiriu um equipamento
conforme os registros orçamentários a seguir:
• 03/02/2026: empenho de despesa no valor de R$ 120.000 referente à aquisição do equipamento;
• 18/02/2026: entrega do equipamento; a despesa foi liquidada e paga;
• 25/02/2026: empenho de despesa no valor de R$ 6.000 referente ao transporte especializado e à montagem do equipamento;
• 10/03/2026: conclusão da montagem; a despesa foi liquidada e paga.
Considerando as normas da Contabilidade Aplicada ao Setor Público (CASP), especialmente no que se refere ao reconhecimento e à mensuração de ativos imobilizados, assinale a alternativa correta.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090404
Contabilidade Geral
Em 5 de fevereiro de 2025, foi constituída uma
sociedade anônima com capital social
integralizado no valor de R$ 800.000. Ao final do
exercício social encerrado em 31/12/2025, a
companhia apurou lucro líquido de R$ 320.000.
Desse montante, R$ 16.000 foram destinados à
constituição da reserva legal, nos termos da
legislação societária vigente, e R$ 80.000 foram
distribuídos aos acionistas a título de dividendos
obrigatórios.
O saldo remanescente do lucro, no valor de R$ 224.000, foi retido e destinado à reserva para investimentos, conforme deliberação da assembleia geral ordinária.
Considere que não ocorreram outras mutações no patrimônio líquido ao longo do exercício social.
Com base nessas informações, assinale a alternativa que apresenta corretamente o saldo total do Patrimônio Líquido evidenciado na Demonstração das Mutações do Patrimônio Líquido (DMPL) em 31/12/2025.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090403
Contabilidade Pública
No tocante à Demonstração das Mutações no
Patrimônio Líquido (DMPL) dos institutos federais,
analise as assertivas e assinale a alternativa que
aponta a(s) correta(s).
I. A Demonstração das Mutações no Patrimônio Líquido (DMPL) será elaborada utilizando-se o grupo 3 (patrimônio líquido) da classe 2 (passivo) do PCASP, sendo que o preenchimento de célula do quadro deverá conjugar os critérios informados nas colunas (C) com os critérios informados nas linhas (L).
II. A Demonstração das Mutações no Patrimônio Líquido (DMPL) é obrigatória para os órgãos e as entidades dos entes da Federação e facultativa para as empresas estatais dependentes constituídas sob a forma de sociedades anônimas.
III. A Demonstração das Mutações no Patrimônio Líquido (DMPL) demonstrará a evolução (aumento ou redução) do patrimônio líquido da entidade durante um período e complementa o Anexo de Metas Fiscais (AMF), integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO).
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090401
Contabilidade Pública
A respeito da avaliação e da mensuração de ativos
e passivos do setor público, analise as assertivas
e assinale a alternativa que aponta a(s) correta(s).
I. Influência Significativa é o poder de uma entidade do setor público participar nas decisões de políticas financeiras e operacionais de outra entidade que dela receba recursos financeiros a qualquer título ou que represente participação acionária, sem controlar de forma individual ou conjunta essas políticas.
II. Redução ao valor recuperável é a constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas.
III. Valor justo é o valor pelo qual um ativo pode ser intercambiado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Tecnólogo-Área Gestão Financeira |
Q4090398
Contabilidade de Custos
Em relação aos usuários das informações
contábeis, assinale a alternativa INCORRETA.

 Conheça nossos planos