Foram encontradas 9.629 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


I. terrestres, excetuados, dentre outros, os tratores e as máquinas agrícolas.
II. aquáticos, excetuadas, dentre outros, as embarcações de pessoa jurídica que pratiquem pesca industrial.
III. aéreos, excetuadas, dentre outros, as aeronaves agrícolas.
Está correto o que se afirma em
Marcos, viúvo, domiciliado em Salvador/BA, faleceu em outubro de 2024. Ele era pai de Fernando, domiciliado no Rio de Janeiro/RJ, e de Cristina, domiciliada em Buenos Aires, Argentina. Em decorrência de seu falecimento, ele deixou para Fernando uma casa de campo em Uberlândia/MG e, para Cristina, uma casa em Florença, Itália. Deixou, ainda, € 2 milhões (dois milhões de euros) para Cristina, depositados em agência bancária de Milão, Itália, e R$ 11 milhões (onze milhões de reais) para Fernando, depositados em agência bancária localizada em Vitória/ES.
Com base nos fatos narrados acima e nas regras da Emenda Constitucional nº 132, de 20 de dezembro de 2023, relativamente à competência constitucional para tributar o ITCMD, essa competência
Terminado o referido prazo, sem que o contribuinte houvesse feito o pagamento, nem tomado qualquer outra providência, foi determinada a inscrição desse débito em Dívida Ativa Estadual. Passados 14 meses sem que o executivo fiscal tivesse sido ajuizado, o referido contribuinte procurou a Fazenda Pública para solicitar o parcelamento da quantia devida, para pôr fim a essa dívida. Em decorrência da confissão, por meio da qual o contribuinte devedor reconheceu o débito fiscal pleiteado pela Fazenda Pública estadual, seu pedido foi aceito e o parcelamento deferido.
De acordo com as informações acima e com a disciplina estabelecida no Código Tributário Nacional, o prazo
Tendo em consideração as colocações feitas acima e a disciplina estabelecida na Constituição Federal a respeito dos empréstimos compulsórios, a União
I. não poderá instituir esses empréstimos, no caso de guerra externa iminente, pois eles se destinam a atender a despesas extraordinárias do país, decorrentes de conflito já instaurado.
II. poderá instituir esses empréstimos, no caso de guerra externa iminente, por meio de lei complementar, desde que observados os princípios da anterioridade nonagesimal (noventena) e da anterioridade de exercício.
III. poderá instituir os referidos empréstimos, no caso de guerra externa já deflagrada, para atendera despesas extraordinárias, sendo possível fazê-lo somente por lei complementar federal, e ficando dispensada a observância dos princípios da anterioridade nonagesimal (noventena) e da anterioridade de exercício.
Está correto o que se afirma APENAS em
I. que a empresa sabia serem provenientes de furto e roubo, acompanhadas de documentos fiscais "frios", para dar cobertura aessas aquisições, que foram feitas sem pagamento de ICMS.
II. de procedência lícita, acompanhadas de documentos fiscais que a empresa "Vale Tudo" sabia serem "frios", para propiciar a sonegação do ICMS.
III. de procedência lícita, acompanhadas de documento fiscal subfaturado, já que a empresa "Vale Tudo" e seu fornecedor realizaram a operação por um determinado valor, mas consignaram, no documento fiscal emitido, outro valor, inferior ao efetivamente pactuado entre eles.
Todas essas operações eram tributadas e não estavam sujeitas à substituição tributária com retenção antecipada do imposto.
Em 2024, no entanto, esse Estado promulgou uma lei que concedeu anistia para diversas práticas infracionais de seus contribuintes.
Com base nos fatos narrados e na disciplina do Código Tributário Nacional,
Realizada a partilha, todavia, verificou-se que Antenor havia deixado dívidas tributárias, no montante de R$ 210.000,00.
Considerando os fatos narrados e a disciplina estabelecida no Código Tributário Nacional acerca da responsabilidade dos sucessores, verifica-se que
Observação: o dia 19 de abril de 2019 e o dia 29 de março de 2024 recaíram em dias de feriado nacional, por serem duas Sextas-Feiras Santas.
Com base nos fatos narrados acima e na disciplina do CTN a respeito da matéria atinente à extinção do crédito tributário, os valores do imposto sonegado, da multa aplicável e dos acréscimos legais poderiam ser exigidos, por meio de lançamento de ofício,
Como, todavia, se tratou de uma obra pública mal feita, 4 imóveis acabaram perdendo valor, 2 imóveis acabaram sendo valorizados em R$ 15.000.00 cada um, 2 imóveis se valorizaram no montante de R$ 7.000,00 cada um, e 2 deles foram impactados de modo neutro, pois não se valorizaram, nem perderam valor, em decorrência da citada obra.
Com base nessas informações e na disciplina do CTN a respeito da contribuição de melhoria, o valor máximo a ser pago
Com base nos dispositivos da legislação do ICMS paulista que tratam da fiscalização, considere:
I. Os livros comerciais e contábeis somente podem ser exigidos pela fiscalização quando houver processo judicial ou administrativo previamente instaurado contra o contribuinte, sendo vedada sua requisição em fiscalizações de rotina.
II. A legislação do ICMS paulista autoriza a fiscalização a exigir a exibição de livros comerciais e contábeis, documentos fiscais e arquivos eletrônicos, inclusive programas e arquivos magnéticos, não sendo oponível ao fisco qualquer disposição legal que limite esse direito, desde que observada a competência da autoridade fiscal.
III. O levantamento fiscal limita-se à análise dos estoques inicial e final do contribuinte, não podendo considerar os valores das mercadorias entradas, das mercadorias saídas, despesas, outros encargos, lucro do estabelecimento ou outros elementos informativos.
IV. A constatação pelo auditor fiscal da manutenção, no passivo da entidade, de obrigações já pagas ou inexistentes; bem como a falta de escrituração de pagamentos efetuados; não gera presunção legal de omissão de operações tributáveis, por configurarem meros erros ou fraudes contábeis sem nenhum impacto tributário.
V. A constatação pelo auditor fiscal de saldo credor de caixa, de ativos ocultos ou de suprimentos a caixa não comprovados pela entidade gera presunção legal de omissão de operações tributáveis, transferindo ao contribuinte o ônus de comprovar a inexistência do fato gerador ou o pagamento do imposto.
Está correto o que se afirma APENAS em
Ao longo do trabalho, o auditor realizou procedimentos analíticos, testes de controles internos e testes substantivos, incluindo confirmações externas, análise de documentos fiscais e confrontação de registros contábeis com informações de terceiros.
Nesse sentido,
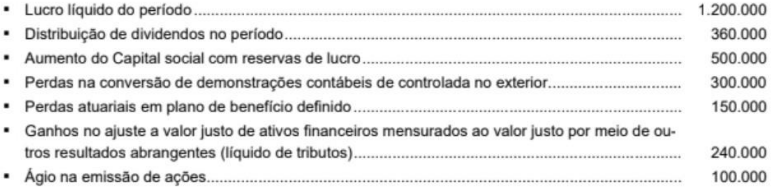
O resultado abrangente total apresentado na Demonstração do Resultado Abrangente no exercício de 2025 foi, em reais,
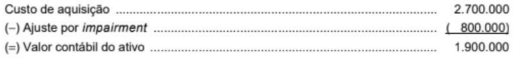
Para a realização do teste de redução ao valor recuperável de ativos (teste de "impairment") em 31/12/2025, a empresa obteve as seguintes informações sobre esse ativo intangível:

O valor apresentado para esse ativo intangível, no Balanço Patrimonial da empresa Touro S.A., em 31/12/2025, foi, em reais,
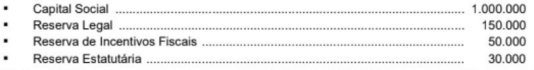
No ano de 2025, esta empresa apurou um lucro líquido de R$ 300.000 e o seu estatuto estabelece a seguinte destinação:
• Reserva Legal: constituída nos termos da Lei nº 6.404/1976.
• Dividendos Mínimos Obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei nº 6.404/1976.
• Retenção de Lucros: saldo remanescente.
Sabe-se que, do lucro líquido apurado, R$ 50.000 foram decorrentes de incentivos fiscais recebidos pela empresa que, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei referente aos dividendos.
Com base nessas informações,
No final do 5º ano, a empresa deverá desmontar a máquina e restaurar o local onde está instalada, sendo que, para tal, projeta gastos que serão pagos em uma única parcela de R$ 2.800.000 no final do 5º ano. A taxa de juros livre de risco para a empresa, projetada para os próximos 5 anos, é 40%.
Com base nessas informações, o valor contábil da máquina apresentado no Balanço Patrimonial de 31/12/2024 é, em reais,
Com base nessas informações, a empresa Venda Garantida S.A. reconheceu na Demonstração do Resultado de 2025,
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Diante dos fatos narrados e da disciplina estabelecida na Lei estadual (SP) nº 13.296, de 23 de dezembro de 2008, e considerando que o Estado de São Paulo concede um desconto de 3% sobre o valor do imposto devido para quem o recolhe, integralmente, até o 5º (quinto) dia útil posterior à data da emissão da Nota Fiscal, o valor desse desconto, caso Rodrigo desejasse recolher o imposto em 16 de maio de 2025, seria de

 Conheça nossos planos