Questões de Concurso
Para auxiliar de consultório dentário
Foram encontradas 4.280 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
Fundação CETREDE
Órgão:
Prefeitura de Paramoti - CE
Provas:
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Administrativo
|
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Comunitário de Endemias |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Atendente de Farmácia |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Auxiliar de Consultório Dentário |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Maqueiro |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Motorista Categoria D |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Enfermagem |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Radiologia |
Q3650017
Português
Marque a alternativa em que todas as palavras estão
grafadas segundo o Novo Acordo Ortográfico.
Ano: 2025
Banca:
Fundação CETREDE
Órgão:
Prefeitura de Paramoti - CE
Provas:
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Administrativo
|
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Comunitário de Endemias |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Atendente de Farmácia |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Auxiliar de Consultório Dentário |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Maqueiro |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Motorista Categoria D |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Enfermagem |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Radiologia |
Q3650016
Português
Texto associado
Leia o texto e responda à questão.
Planejamento financeiro para começar hoje: orçamento,
metas e escolhas conscientes
Planejar as finanças não é só “fazer conta”; é olhar para
hábitos, entender para onde o dinheiro vai e tomar decisões com
base em informações reais. O orçamento pessoal ou familiar é a
ferramenta central desse processo. Ele registra entradas
(salários, bicos, benefícios) e saídas (moradia, alimentação,
transporte, dívidas, lazer), permitindo enxergar padrões ao longo
dos meses. Ao anotar tudo, inclusive pequenos gastos, você
descobre onde ajustar e o que priorizar.
Um bom começo é classificar despesas em fixas (aluguel,
mensalidades) e variáveis (mercado, transporte, lazer), além de
distinguir essenciais das adiáveis. Escolha um método simples:
planilha, app ou caderno – o importante é registrar com
constância. Defina metas: reduzir um percentual de despesas
variáveis, juntar um valor para uma compra planejada, formar
uma reserva de emergência (para imprevistos, como conserto do
carro ou perda temporária de renda). Acompanhe o progresso
semanalmente: pequenos ajustes sustentados costumam valer
mais do que mudanças radicais e passageiras.
No crédito, informação evita armadilhas. Antes de parcelar,
compare taxas e custos totais, entenda o impacto dos juros e
considere alternativas (pagar à vista com desconto, adiar a
compra, escolher prazo menor). Se já houver dívida, priorize as
de juros mais altos e evite o crédito rotativo do cartão; quando
necessário, busque renegociação com condições claras e viáveis
para o seu orçamento. O planejamento também inclui segurança:
mantenha seus dados protegidos, desconfie de ofertas
milagrosas e exija canais oficiais para transações.
Educação financeira é exercício contínuo e faz parte da
cidadania financeira: conhecer direitos, comparar serviços, ler
contratos, guardar comprovantes. Existem materiais públicos e
gratuitos com orientações, planilhas e cursos introdutórios que
ajudam na prática – do passo a passo do orçamento a temas
como poupança, crédito e consumo consciente. Com
organização, metas realistas e revisão periódica, o orçamento
deixa de ser “aperto” e vira mapa de escolhas, permitindo que
você direcione recursos para o que realmente importa.
No fim, o objetivo não é controlar cada centavo para viver
sem prazer, mas equilibrar necessidades, proteção contra
imprevistos e planos de futuro. Um orçamento honesto com a sua
realidade abre espaço para decisões melhores hoje e maior
tranquilidade amanhã. Comece simples, ajuste no caminho e
celebre as pequenas vitórias: são elas que constroem resultados
duradouros.
Fonte: https://www.bcb.gov.br/cidadaniafinanceira/cidadania_como_orcamento -
Adaptado.
O texto associa cidadania financeira a um conjunto de
práticas. Qual a afirmação a seguir, reflete essa concepção?
Ano: 2025
Banca:
Fundação CETREDE
Órgão:
Prefeitura de Paramoti - CE
Provas:
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Administrativo
|
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Comunitário de Endemias |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Atendente de Farmácia |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Auxiliar de Consultório Dentário |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Maqueiro |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Motorista Categoria D |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Enfermagem |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Radiologia |
Q3650015
Português
Texto associado
Leia o texto e responda à questão.
Planejamento financeiro para começar hoje: orçamento,
metas e escolhas conscientes
Planejar as finanças não é só “fazer conta”; é olhar para
hábitos, entender para onde o dinheiro vai e tomar decisões com
base em informações reais. O orçamento pessoal ou familiar é a
ferramenta central desse processo. Ele registra entradas
(salários, bicos, benefícios) e saídas (moradia, alimentação,
transporte, dívidas, lazer), permitindo enxergar padrões ao longo
dos meses. Ao anotar tudo, inclusive pequenos gastos, você
descobre onde ajustar e o que priorizar.
Um bom começo é classificar despesas em fixas (aluguel,
mensalidades) e variáveis (mercado, transporte, lazer), além de
distinguir essenciais das adiáveis. Escolha um método simples:
planilha, app ou caderno – o importante é registrar com
constância. Defina metas: reduzir um percentual de despesas
variáveis, juntar um valor para uma compra planejada, formar
uma reserva de emergência (para imprevistos, como conserto do
carro ou perda temporária de renda). Acompanhe o progresso
semanalmente: pequenos ajustes sustentados costumam valer
mais do que mudanças radicais e passageiras.
No crédito, informação evita armadilhas. Antes de parcelar,
compare taxas e custos totais, entenda o impacto dos juros e
considere alternativas (pagar à vista com desconto, adiar a
compra, escolher prazo menor). Se já houver dívida, priorize as
de juros mais altos e evite o crédito rotativo do cartão; quando
necessário, busque renegociação com condições claras e viáveis
para o seu orçamento. O planejamento também inclui segurança:
mantenha seus dados protegidos, desconfie de ofertas
milagrosas e exija canais oficiais para transações.
Educação financeira é exercício contínuo e faz parte da
cidadania financeira: conhecer direitos, comparar serviços, ler
contratos, guardar comprovantes. Existem materiais públicos e
gratuitos com orientações, planilhas e cursos introdutórios que
ajudam na prática – do passo a passo do orçamento a temas
como poupança, crédito e consumo consciente. Com
organização, metas realistas e revisão periódica, o orçamento
deixa de ser “aperto” e vira mapa de escolhas, permitindo que
você direcione recursos para o que realmente importa.
No fim, o objetivo não é controlar cada centavo para viver
sem prazer, mas equilibrar necessidades, proteção contra
imprevistos e planos de futuro. Um orçamento honesto com a sua
realidade abre espaço para decisões melhores hoje e maior
tranquilidade amanhã. Comece simples, ajuste no caminho e
celebre as pequenas vitórias: são elas que constroem resultados
duradouros.
Fonte: https://www.bcb.gov.br/cidadaniafinanceira/cidadania_como_orcamento -
Adaptado.
Quanto à classificação de despesas, qual a sequência a
seguir está CORRETA?
Ano: 2025
Banca:
Fundação CETREDE
Órgão:
Prefeitura de Paramoti - CE
Provas:
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Administrativo
|
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Comunitário de Endemias |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Atendente de Farmácia |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Auxiliar de Consultório Dentário |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Maqueiro |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Motorista Categoria D |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Enfermagem |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Radiologia |
Q3650014
Português
Texto associado
Leia o texto e responda à questão.
Planejamento financeiro para começar hoje: orçamento,
metas e escolhas conscientes
Planejar as finanças não é só “fazer conta”; é olhar para
hábitos, entender para onde o dinheiro vai e tomar decisões com
base em informações reais. O orçamento pessoal ou familiar é a
ferramenta central desse processo. Ele registra entradas
(salários, bicos, benefícios) e saídas (moradia, alimentação,
transporte, dívidas, lazer), permitindo enxergar padrões ao longo
dos meses. Ao anotar tudo, inclusive pequenos gastos, você
descobre onde ajustar e o que priorizar.
Um bom começo é classificar despesas em fixas (aluguel,
mensalidades) e variáveis (mercado, transporte, lazer), além de
distinguir essenciais das adiáveis. Escolha um método simples:
planilha, app ou caderno – o importante é registrar com
constância. Defina metas: reduzir um percentual de despesas
variáveis, juntar um valor para uma compra planejada, formar
uma reserva de emergência (para imprevistos, como conserto do
carro ou perda temporária de renda). Acompanhe o progresso
semanalmente: pequenos ajustes sustentados costumam valer
mais do que mudanças radicais e passageiras.
No crédito, informação evita armadilhas. Antes de parcelar,
compare taxas e custos totais, entenda o impacto dos juros e
considere alternativas (pagar à vista com desconto, adiar a
compra, escolher prazo menor). Se já houver dívida, priorize as
de juros mais altos e evite o crédito rotativo do cartão; quando
necessário, busque renegociação com condições claras e viáveis
para o seu orçamento. O planejamento também inclui segurança:
mantenha seus dados protegidos, desconfie de ofertas
milagrosas e exija canais oficiais para transações.
Educação financeira é exercício contínuo e faz parte da
cidadania financeira: conhecer direitos, comparar serviços, ler
contratos, guardar comprovantes. Existem materiais públicos e
gratuitos com orientações, planilhas e cursos introdutórios que
ajudam na prática – do passo a passo do orçamento a temas
como poupança, crédito e consumo consciente. Com
organização, metas realistas e revisão periódica, o orçamento
deixa de ser “aperto” e vira mapa de escolhas, permitindo que
você direcione recursos para o que realmente importa.
No fim, o objetivo não é controlar cada centavo para viver
sem prazer, mas equilibrar necessidades, proteção contra
imprevistos e planos de futuro. Um orçamento honesto com a sua
realidade abre espaço para decisões melhores hoje e maior
tranquilidade amanhã. Comece simples, ajuste no caminho e
celebre as pequenas vitórias: são elas que constroem resultados
duradouros.
Fonte: https://www.bcb.gov.br/cidadaniafinanceira/cidadania_como_orcamento -
Adaptado.
Diante de dívidas já existentes, qual conduta geral é
coerente, considerando as orientações com a do texto?
Ano: 2025
Banca:
Fundação CETREDE
Órgão:
Prefeitura de Paramoti - CE
Provas:
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Administrativo
|
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Comunitário de Endemias |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Atendente de Farmácia |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Auxiliar de Consultório Dentário |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Maqueiro |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Motorista Categoria D |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Enfermagem |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Radiologia |
Q3650013
Português
Texto associado
Leia o texto e responda à questão.
Planejamento financeiro para começar hoje: orçamento,
metas e escolhas conscientes
Planejar as finanças não é só “fazer conta”; é olhar para
hábitos, entender para onde o dinheiro vai e tomar decisões com
base em informações reais. O orçamento pessoal ou familiar é a
ferramenta central desse processo. Ele registra entradas
(salários, bicos, benefícios) e saídas (moradia, alimentação,
transporte, dívidas, lazer), permitindo enxergar padrões ao longo
dos meses. Ao anotar tudo, inclusive pequenos gastos, você
descobre onde ajustar e o que priorizar.
Um bom começo é classificar despesas em fixas (aluguel,
mensalidades) e variáveis (mercado, transporte, lazer), além de
distinguir essenciais das adiáveis. Escolha um método simples:
planilha, app ou caderno – o importante é registrar com
constância. Defina metas: reduzir um percentual de despesas
variáveis, juntar um valor para uma compra planejada, formar
uma reserva de emergência (para imprevistos, como conserto do
carro ou perda temporária de renda). Acompanhe o progresso
semanalmente: pequenos ajustes sustentados costumam valer
mais do que mudanças radicais e passageiras.
No crédito, informação evita armadilhas. Antes de parcelar,
compare taxas e custos totais, entenda o impacto dos juros e
considere alternativas (pagar à vista com desconto, adiar a
compra, escolher prazo menor). Se já houver dívida, priorize as
de juros mais altos e evite o crédito rotativo do cartão; quando
necessário, busque renegociação com condições claras e viáveis
para o seu orçamento. O planejamento também inclui segurança:
mantenha seus dados protegidos, desconfie de ofertas
milagrosas e exija canais oficiais para transações.
Educação financeira é exercício contínuo e faz parte da
cidadania financeira: conhecer direitos, comparar serviços, ler
contratos, guardar comprovantes. Existem materiais públicos e
gratuitos com orientações, planilhas e cursos introdutórios que
ajudam na prática – do passo a passo do orçamento a temas
como poupança, crédito e consumo consciente. Com
organização, metas realistas e revisão periódica, o orçamento
deixa de ser “aperto” e vira mapa de escolhas, permitindo que
você direcione recursos para o que realmente importa.
No fim, o objetivo não é controlar cada centavo para viver
sem prazer, mas equilibrar necessidades, proteção contra
imprevistos e planos de futuro. Um orçamento honesto com a sua
realidade abre espaço para decisões melhores hoje e maior
tranquilidade amanhã. Comece simples, ajuste no caminho e
celebre as pequenas vitórias: são elas que constroem resultados
duradouros.
Fonte: https://www.bcb.gov.br/cidadaniafinanceira/cidadania_como_orcamento -
Adaptado.
Antes de parcelar uma compra, que análise deve
anteceder a decisão de comprar, segundo o texto?
Ano: 2025
Banca:
Fundação CETREDE
Órgão:
Prefeitura de Paramoti - CE
Provas:
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Administrativo
|
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Comunitário de Endemias |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Atendente de Farmácia |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Auxiliar de Consultório Dentário |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Maqueiro |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Motorista Categoria D |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Enfermagem |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Radiologia |
Q3650012
Português
Texto associado
Leia o texto e responda à questão.
Planejamento financeiro para começar hoje: orçamento,
metas e escolhas conscientes
Planejar as finanças não é só “fazer conta”; é olhar para
hábitos, entender para onde o dinheiro vai e tomar decisões com
base em informações reais. O orçamento pessoal ou familiar é a
ferramenta central desse processo. Ele registra entradas
(salários, bicos, benefícios) e saídas (moradia, alimentação,
transporte, dívidas, lazer), permitindo enxergar padrões ao longo
dos meses. Ao anotar tudo, inclusive pequenos gastos, você
descobre onde ajustar e o que priorizar.
Um bom começo é classificar despesas em fixas (aluguel,
mensalidades) e variáveis (mercado, transporte, lazer), além de
distinguir essenciais das adiáveis. Escolha um método simples:
planilha, app ou caderno – o importante é registrar com
constância. Defina metas: reduzir um percentual de despesas
variáveis, juntar um valor para uma compra planejada, formar
uma reserva de emergência (para imprevistos, como conserto do
carro ou perda temporária de renda). Acompanhe o progresso
semanalmente: pequenos ajustes sustentados costumam valer
mais do que mudanças radicais e passageiras.
No crédito, informação evita armadilhas. Antes de parcelar,
compare taxas e custos totais, entenda o impacto dos juros e
considere alternativas (pagar à vista com desconto, adiar a
compra, escolher prazo menor). Se já houver dívida, priorize as
de juros mais altos e evite o crédito rotativo do cartão; quando
necessário, busque renegociação com condições claras e viáveis
para o seu orçamento. O planejamento também inclui segurança:
mantenha seus dados protegidos, desconfie de ofertas
milagrosas e exija canais oficiais para transações.
Educação financeira é exercício contínuo e faz parte da
cidadania financeira: conhecer direitos, comparar serviços, ler
contratos, guardar comprovantes. Existem materiais públicos e
gratuitos com orientações, planilhas e cursos introdutórios que
ajudam na prática – do passo a passo do orçamento a temas
como poupança, crédito e consumo consciente. Com
organização, metas realistas e revisão periódica, o orçamento
deixa de ser “aperto” e vira mapa de escolhas, permitindo que
você direcione recursos para o que realmente importa.
No fim, o objetivo não é controlar cada centavo para viver
sem prazer, mas equilibrar necessidades, proteção contra
imprevistos e planos de futuro. Um orçamento honesto com a sua
realidade abre espaço para decisões melhores hoje e maior
tranquilidade amanhã. Comece simples, ajuste no caminho e
celebre as pequenas vitórias: são elas que constroem resultados
duradouros.
Fonte: https://www.bcb.gov.br/cidadaniafinanceira/cidadania_como_orcamento -
Adaptado.
Qual sequência de ações está estritamente alinhada ao
processo descrito no texto?
Ano: 2025
Banca:
Fundação CETREDE
Órgão:
Prefeitura de Paramoti - CE
Provas:
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Administrativo
|
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Comunitário de Endemias |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Atendente de Farmácia |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Auxiliar de Consultório Dentário |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Maqueiro |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Motorista Categoria D |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Enfermagem |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Radiologia |
Q3650011
Português
Texto associado
Leia o texto e responda à questão.
Planejamento financeiro para começar hoje: orçamento,
metas e escolhas conscientes
Planejar as finanças não é só “fazer conta”; é olhar para
hábitos, entender para onde o dinheiro vai e tomar decisões com
base em informações reais. O orçamento pessoal ou familiar é a
ferramenta central desse processo. Ele registra entradas
(salários, bicos, benefícios) e saídas (moradia, alimentação,
transporte, dívidas, lazer), permitindo enxergar padrões ao longo
dos meses. Ao anotar tudo, inclusive pequenos gastos, você
descobre onde ajustar e o que priorizar.
Um bom começo é classificar despesas em fixas (aluguel,
mensalidades) e variáveis (mercado, transporte, lazer), além de
distinguir essenciais das adiáveis. Escolha um método simples:
planilha, app ou caderno – o importante é registrar com
constância. Defina metas: reduzir um percentual de despesas
variáveis, juntar um valor para uma compra planejada, formar
uma reserva de emergência (para imprevistos, como conserto do
carro ou perda temporária de renda). Acompanhe o progresso
semanalmente: pequenos ajustes sustentados costumam valer
mais do que mudanças radicais e passageiras.
No crédito, informação evita armadilhas. Antes de parcelar,
compare taxas e custos totais, entenda o impacto dos juros e
considere alternativas (pagar à vista com desconto, adiar a
compra, escolher prazo menor). Se já houver dívida, priorize as
de juros mais altos e evite o crédito rotativo do cartão; quando
necessário, busque renegociação com condições claras e viáveis
para o seu orçamento. O planejamento também inclui segurança:
mantenha seus dados protegidos, desconfie de ofertas
milagrosas e exija canais oficiais para transações.
Educação financeira é exercício contínuo e faz parte da
cidadania financeira: conhecer direitos, comparar serviços, ler
contratos, guardar comprovantes. Existem materiais públicos e
gratuitos com orientações, planilhas e cursos introdutórios que
ajudam na prática – do passo a passo do orçamento a temas
como poupança, crédito e consumo consciente. Com
organização, metas realistas e revisão periódica, o orçamento
deixa de ser “aperto” e vira mapa de escolhas, permitindo que
você direcione recursos para o que realmente importa.
No fim, o objetivo não é controlar cada centavo para viver
sem prazer, mas equilibrar necessidades, proteção contra
imprevistos e planos de futuro. Um orçamento honesto com a sua
realidade abre espaço para decisões melhores hoje e maior
tranquilidade amanhã. Comece simples, ajuste no caminho e
celebre as pequenas vitórias: são elas que constroem resultados
duradouros.
Fonte: https://www.bcb.gov.br/cidadaniafinanceira/cidadania_como_orcamento -
Adaptado.
Na expressão: não é só “fazer conta”, o texto enfatiza que
planejar finanças exige
Ano: 2025
Banca:
Fundação CETREDE
Órgão:
Prefeitura de Paramoti - CE
Provas:
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Administrativo
|
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Agente Comunitário de Endemias |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Atendente de Farmácia |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Auxiliar de Consultório Dentário |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Maqueiro |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Motorista Categoria D |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Enfermagem |
Fundação CETREDE - 2025 - Prefeitura de Paramoti - CE - Técnico de Radiologia |
Q3650010
Português
Texto associado
Leia o texto e responda à questão.
Planejamento financeiro para começar hoje: orçamento,
metas e escolhas conscientes
Planejar as finanças não é só “fazer conta”; é olhar para
hábitos, entender para onde o dinheiro vai e tomar decisões com
base em informações reais. O orçamento pessoal ou familiar é a
ferramenta central desse processo. Ele registra entradas
(salários, bicos, benefícios) e saídas (moradia, alimentação,
transporte, dívidas, lazer), permitindo enxergar padrões ao longo
dos meses. Ao anotar tudo, inclusive pequenos gastos, você
descobre onde ajustar e o que priorizar.
Um bom começo é classificar despesas em fixas (aluguel,
mensalidades) e variáveis (mercado, transporte, lazer), além de
distinguir essenciais das adiáveis. Escolha um método simples:
planilha, app ou caderno – o importante é registrar com
constância. Defina metas: reduzir um percentual de despesas
variáveis, juntar um valor para uma compra planejada, formar
uma reserva de emergência (para imprevistos, como conserto do
carro ou perda temporária de renda). Acompanhe o progresso
semanalmente: pequenos ajustes sustentados costumam valer
mais do que mudanças radicais e passageiras.
No crédito, informação evita armadilhas. Antes de parcelar,
compare taxas e custos totais, entenda o impacto dos juros e
considere alternativas (pagar à vista com desconto, adiar a
compra, escolher prazo menor). Se já houver dívida, priorize as
de juros mais altos e evite o crédito rotativo do cartão; quando
necessário, busque renegociação com condições claras e viáveis
para o seu orçamento. O planejamento também inclui segurança:
mantenha seus dados protegidos, desconfie de ofertas
milagrosas e exija canais oficiais para transações.
Educação financeira é exercício contínuo e faz parte da
cidadania financeira: conhecer direitos, comparar serviços, ler
contratos, guardar comprovantes. Existem materiais públicos e
gratuitos com orientações, planilhas e cursos introdutórios que
ajudam na prática – do passo a passo do orçamento a temas
como poupança, crédito e consumo consciente. Com
organização, metas realistas e revisão periódica, o orçamento
deixa de ser “aperto” e vira mapa de escolhas, permitindo que
você direcione recursos para o que realmente importa.
No fim, o objetivo não é controlar cada centavo para viver
sem prazer, mas equilibrar necessidades, proteção contra
imprevistos e planos de futuro. Um orçamento honesto com a sua
realidade abre espaço para decisões melhores hoje e maior
tranquilidade amanhã. Comece simples, ajuste no caminho e
celebre as pequenas vitórias: são elas que constroem resultados
duradouros.
Fonte: https://www.bcb.gov.br/cidadaniafinanceira/cidadania_como_orcamento -
Adaptado.
Qual ideia central sintetiza a orientação do texto?
Ano: 2025
Banca:
CPCON
Órgão:
Prefeitura de São Bentinho - PB
Provas:
CPCON - 2025 - Prefeitura de São Bentinho - PB - Agente Administrativo
|
CPCON - 2025 - Prefeitura de São Bentinho - PB - Agente Comunitário de Saúde |
CPCON - 2025 - Prefeitura de São Bentinho - PB - Auxiliar de Consultório Dentário |
CPCON - 2025 - Prefeitura de São Bentinho - PB - Técnico em Enfermagem |
Q3645602
Português
Texto associado
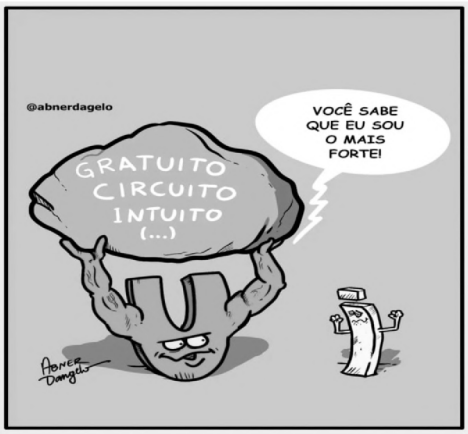
Leia o Texto IV para responder à questão.
Fonte: https://www.instagram.com/p/DLCsWKWOvvA/?igsh=cnY1djhvZHZ3MjNj . Acesso em: 18 de jul. de 2025.
A principal finalidade do Texto IV é:
Ano: 2025
Banca:
CPCON
Órgão:
Prefeitura de São Bentinho - PB
Provas:
CPCON - 2025 - Prefeitura de São Bentinho - PB - Agente Administrativo
|
CPCON - 2025 - Prefeitura de São Bentinho - PB - Agente Comunitário de Saúde |
CPCON - 2025 - Prefeitura de São Bentinho - PB - Auxiliar de Consultório Dentário |
CPCON - 2025 - Prefeitura de São Bentinho - PB - Técnico em Enfermagem |
Q3645601
Português
Texto associado
Leia o Texto IV para responder à questão.
Fonte: https://www.instagram.com/p/DLCsWKWOvvA/?igsh=cnY1djhvZHZ3MjNj . Acesso em: 18 de jul. de 2025.
Com base na linguagem visual utilizada no texto, é CORRETO afirmar que:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2025 - Prefeitura de Nova Mutum - MT - Auxiliar de Consultório Dentário |
Q3626047
Direito Sanitário
A Lei nº 8.142, de 1990, é um marco legal importante para
o funcionamento do Sistema Único de Saúde (SUS) no Brasil.
Nela, são estabelecidas normas fundamentais relacionadas
à gestão do SUS e à transferência de recursos financeiros.
Pode-se afirmar que essa lei versa principalmente sobre
aspectos da:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2025 - Prefeitura de Nova Mutum - MT - Auxiliar de Consultório Dentário |
Q3626046
Direito Sanitário
Segundo a Lei 8080, de 1990, é um dos objetivos do SUS:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2025 - Prefeitura de Nova Mutum - MT - Auxiliar de Consultório Dentário |
Q3626045
Odontologia
O uso padronizado da notação dentária é essencial para a
correta elaboração do prontuário odontológico, documento oficial
e obrigatório que registra de forma ética e legal todo o tratamento
realizado. Considerando o sistema FDI (Federação Dentária
Internacional), pode-se dizer que o primeiro molar superior
direito decíduo e o terceiro molar inferior esquerdo permanente
correspondem às seguintes numerações, respectivamente:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2025 - Prefeitura de Nova Mutum - MT - Auxiliar de Consultório Dentário |
Q3626044
Odontologia
Na prática da Radiologia e Imaginologia Odontológica,
a escolha entre técnicas intrabucais e extrabucais está
diretamente relacionada ao tipo de estrutura que se deseja
observar, à qualidade da imagem e à extensão da área
examinada. Considerando essas características, é correto
dizer que as técnicas:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2025 - Prefeitura de Nova Mutum - MT - Auxiliar de Consultório Dentário |
Q3626043
Odontologia
A pandemia de Covid-19 reforçou a importância da
biossegurança na odontologia, devido à alta exposição ao SARSCoV-2 durante os atendimentos. Considerando os fundamentos
da biossegurança em odontologia e as diretrizes estabelecidas
por órgãos competentes, pode-se dizer que:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2025 - Prefeitura de Nova Mutum - MT - Auxiliar de Consultório Dentário |
Q3626042
Odontologia
O verniz fluoretado é eficaz na remineralização do esmalte,
principalmente em lesões iniciais de cárie. É correto dizer que
sua concentração usual de flúor, em ppm (partes por milhão), e o
local adequado para aplicação são respectivamente:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2025 - Prefeitura de Nova Mutum - MT - Auxiliar de Consultório Dentário |
Q3626041
Odontologia
A doença periodontal (DP) está relacionada com diversas
doenças que acometem os seres humanos. Recentemente,
a DP foi destacada como possível fator de risco da doença de
Alzheimer (DA). Dessa forma, a doença periodontal (DP) pode
ser definida como uma desordem:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2025 - Prefeitura de Nova Mutum - MT - Auxiliar de Consultório Dentário |
Q3626040
Odontologia
A cárie dental é ocasionada por diversos fatores. Um fator
de extrema importância para o seu desenvolvimento é a dieta
do paciente. Sabe-se que o desenvolvimento da cárie está
associado:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2025 - Prefeitura de Nova Mutum - MT - Auxiliar de Consultório Dentário |
Q3626039
Odontologia
Sabe-se que a correta remoção da placa bacteriana dental
é capaz de prevenir diversas doenças que podem acometer a
cavidade oral. Com base na afirmação, é correto dizer que:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2025 - Prefeitura de Nova Mutum - MT - Auxiliar de Consultório Dentário |
Q3626038
Odontologia
A higiene oral é essencial na prevenção de cáries em
crianças, e orientar pais e filhos ajuda a promover saúde bucal e
qualidade de vida. É considerada medida direta de higiene oral:

 Conheça nossos planos