Questões de Concurso
Para auditor de controle externo - direito
Foram encontradas 958 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q1187684
Direito Administrativo
Acerca das licitações e contratos administrativos, julgue o item subsecutivo.
A recomposição ou revisão de preços visa à manutenção do equilíbrio econômico-financeiro do contrato, garantida constitucionalmente, aplica-se no caso de ocorrência de fatos imprevisíveis ou previsíveis, mas de consequências incalculáveis, retardadores ou impeditivos da execução do ajustado, ou, ainda, em caso de força maior, caso fortuito ou fato do príncipe, configurando-se álea econômica extraordinária e extracontratual.
A recomposição ou revisão de preços visa à manutenção do equilíbrio econômico-financeiro do contrato, garantida constitucionalmente, aplica-se no caso de ocorrência de fatos imprevisíveis ou previsíveis, mas de consequências incalculáveis, retardadores ou impeditivos da execução do ajustado, ou, ainda, em caso de força maior, caso fortuito ou fato do príncipe, configurando-se álea econômica extraordinária e extracontratual.
Q1187529
Direito Administrativo
Acerca das licitações e contratos administrativos, julgue o item subsecutivo.
Dado o princípio da formalidade, todo contrato administrativo deve ser escrito, sendo nulo e de nenhum efeito o contrato verbal celebrado com a administração pública.
Dado o princípio da formalidade, todo contrato administrativo deve ser escrito, sendo nulo e de nenhum efeito o contrato verbal celebrado com a administração pública.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Provas:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito
|
CESPE / CEBRASPE - 2013 - TCE-RO - Todos os Cargos - Conhecimentos Básicos - Cargos 2, 4, 5 e 6 |
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Engenharia Civil |
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Economia |
CESPE / CEBRASPE - 2013 - TCE-RO - Auditor de Controle Externo - Engenharia Florestal |
Q487596
Noções de Informática
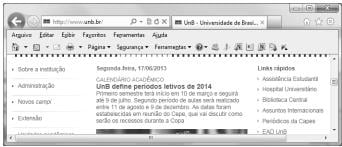
Considerando a figura acima, que mostra uma janela do Internet Explorer (IE), julgue o item subsequente , a respeito de conceitos de Internet.
Ao se clicar o botão
 , o histórico de navegação do IE, que contém uma lista de páginas da Web visitadas anteriormente, será excluído.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336641
Direito Financeiro
Texto associado
No que diz respeito ao direito financeiro e tributário, julgue os itens
que se seguem. Nesse sentido, considere que as siglas ICMS, IPI
e LRF, sempre que utilizadas, se referem, respectivamente, a
imposto sobre operações relativas à circulação de mercadorias e
sobre prestação de serviços de transporte interestadual e
intermunicipal e comunicação, imposto sobre produtos
industrializados e Lei de Responsabilidade Fiscal.
De acordo com o princípio orçamentário da universalidade, o aumento de tributos definido após aprovação do orçamento e antes do início do exercício financeiro seguinte poderá ser cobrado apenas no exercício financeiro subsequente.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336640
Direito Financeiro
Texto associado
No que diz respeito ao direito financeiro e tributário, julgue os itens
que se seguem. Nesse sentido, considere que as siglas ICMS, IPI
e LRF, sempre que utilizadas, se referem, respectivamente, a
imposto sobre operações relativas à circulação de mercadorias e
sobre prestação de serviços de transporte interestadual e
intermunicipal e comunicação, imposto sobre produtos
industrializados e Lei de Responsabilidade Fiscal.
De acordo com a LRF, o conceito de receita corrente líquida não engloba venda de imóveis.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336639
Direito Financeiro
Texto associado
No que diz respeito ao direito financeiro e tributário, julgue os itens
que se seguem. Nesse sentido, considere que as siglas ICMS, IPI
e LRF, sempre que utilizadas, se referem, respectivamente, a
imposto sobre operações relativas à circulação de mercadorias e
sobre prestação de serviços de transporte interestadual e
intermunicipal e comunicação, imposto sobre produtos
industrializados e Lei de Responsabilidade Fiscal.
De acordo com expressa determinação da Lei n.º 4.320/1964, a realização de empenho constitui estágio da despesa.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336638
Direito Financeiro
Texto associado
No que diz respeito ao direito financeiro e tributário, julgue os itens
que se seguem. Nesse sentido, considere que as siglas ICMS, IPI
e LRF, sempre que utilizadas, se referem, respectivamente, a
imposto sobre operações relativas à circulação de mercadorias e
sobre prestação de serviços de transporte interestadual e
intermunicipal e comunicação, imposto sobre produtos
industrializados e Lei de Responsabilidade Fiscal.
A diminuição da base de cálculo do ICMS, ainda que aprovada por convênio no Conselho Nacional de Política Fazendária, é considerada renúncia de receita, para efeitos de responsabilidade fiscal.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336637
Direito Financeiro
Texto associado
No que diz respeito ao direito financeiro e tributário, julgue os itens
que se seguem. Nesse sentido, considere que as siglas ICMS, IPI
e LRF, sempre que utilizadas, se referem, respectivamente, a
imposto sobre operações relativas à circulação de mercadorias e
sobre prestação de serviços de transporte interestadual e
intermunicipal e comunicação, imposto sobre produtos
industrializados e Lei de Responsabilidade Fiscal.
No que diz respeito ao direito financeiro e tributário, julgue o item que se segue. Nesse sentido, considere que as siglas ICMS, IPI
e LRF, sempre que utilizadas, se referem, respectivamente, a
imposto sobre operações relativas à circulação de mercadorias e
sobre prestação de serviços de transporte interestadual e
intermunicipal e comunicação, imposto sobre produtos
industrializados e Lei de Responsabilidade Fiscal.
Em função da diminuição da receita tributária, considera-se renúncia de receita a diminuição de alíquota do IPI, devendo, portanto, ser atendidos todos os requisitos necessários para a concessão dessa redução, previstos na LRF.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336636
Direito Financeiro
Texto associado
No que diz respeito ao direito financeiro e tributário, julgue os itens
que se seguem. Nesse sentido, considere que as siglas ICMS, IPI
e LRF, sempre que utilizadas, se referem, respectivamente, a
imposto sobre operações relativas à circulação de mercadorias e
sobre prestação de serviços de transporte interestadual e
intermunicipal e comunicação, imposto sobre produtos
industrializados e Lei de Responsabilidade Fiscal.
De acordo com a LRF, consideram-se montante da dívida pública consolidada as obrigações entre o município e seus respectivos fundos, autarquias, fundações e empresas estatais.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336635
Direito Financeiro
Texto associado
No que diz respeito ao direito financeiro e tributário, julgue os itens
que se seguem. Nesse sentido, considere que as siglas ICMS, IPI
e LRF, sempre que utilizadas, se referem, respectivamente, a
imposto sobre operações relativas à circulação de mercadorias e
sobre prestação de serviços de transporte interestadual e
intermunicipal e comunicação, imposto sobre produtos
industrializados e Lei de Responsabilidade Fiscal.
Aumento de despesa considerado relevante pela lei de diretrizes orçamentárias, como a realização de licitação para a aquisição de bens de alto valor, deve ser acompanhado de demonstração do impacto-financeiro no orçamento em vigor e nos dois subsequentes, não sendo necessária a declaração de responsabilidade por parte do ordenador de despesa sobre compatibilidade e adequação.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336634
Direito Financeiro
Texto associado
No que diz respeito ao direito financeiro e tributário, julgue os itens
que se seguem. Nesse sentido, considere que as siglas ICMS, IPI
e LRF, sempre que utilizadas, se referem, respectivamente, a
imposto sobre operações relativas à circulação de mercadorias e
sobre prestação de serviços de transporte interestadual e
intermunicipal e comunicação, imposto sobre produtos
industrializados e Lei de Responsabilidade Fiscal.
Despesa obrigatória de caráter continuado é a despesa corrente oriunda de lei, de medida provisória ou de ato administrativo normativo que fixe para o ente estatal a obrigação legal de executá-la por um período superior a dois exercícios.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336633
Direito Financeiro
Texto associado
No que diz respeito ao direito financeiro e tributário, julgue os itens
que se seguem. Nesse sentido, considere que as siglas ICMS, IPI
e LRF, sempre que utilizadas, se referem, respectivamente, a
imposto sobre operações relativas à circulação de mercadorias e
sobre prestação de serviços de transporte interestadual e
intermunicipal e comunicação, imposto sobre produtos
industrializados e Lei de Responsabilidade Fiscal.
Em se tratando de isenções de caráter geral, dispensam-se as exigências de previsão orçamentária e medidas de compensação previstas na LRF.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336632
Direito Previdenciário
Texto associado
Com relação à inscrição e à filiação no RGPS, julgue os itens seguintes.
A inscrição do segurado trabalhador avulso no RGPS ocorre pelo cadastramento e registro no sindicato ou órgão gestor de mão de obra.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336631
Direito Previdenciário
Texto associado
Com relação à inscrição e à filiação no RGPS, julgue os itens seguintes.
A filiação na qualidade de segurado facultativo representa ato volitivo, gerando efeito somente a partir da inscrição e do primeiro recolhimento da contribuição previdenciária, não podendo retroagir, salvo no caso das donas de casa.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336630
Direito Previdenciário
Texto associado
Acerca do financiamento dos RPPSs e do RGPS, julgue os próximos itens.
Nos RPPSs, as alíquotas de contribuição dos servidores ativos dos estados, do Distrito Federal e dos municípios, para os respectivos RPPSs, não serão inferiores às alíquotas dos servidores titulares de cargos efetivos da União.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336629
Direito Previdenciário
Texto associado
Acerca do financiamento dos RPPSs e do RGPS, julgue os próximos itens.
De acordo com a legislação previdenciária que rege o RGPS, haverá incidência de contribuição previdenciária sobre a indenização compensatória de quarenta por cento do montante depositado no Fundo de Garantia do Tempo de Serviço devida a empregado demitido sem justa.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336628
Direito Previdenciário
Texto associado
Acerca do financiamento dos RPPSs e do RGPS, julgue os próximos itens.
Os aposentados e pensionistas do RGPS deverão contribuir para o financiamento desse mesmo regime com proventos de seus respectivos benefícios, com a incidência da mesma alíquota aplicada aos segurados em atividade, desde que o valor de seus proventos supere o limite máximo estabelecido para o referido regime.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336627
Direito Previdenciário
Em relação aos regimes próprios de previdência social (RPPSs), julgue o item abaixo.
Os RPPSs, ao serem instituídos pela União, estados, Distrito Federal e municípios, devem assegurar, por lei, aos servidores titulares de cargos efetivos, ao menos, os benefícios previstos pela legislação previdenciária para o RGPS.
Os RPPSs, ao serem instituídos pela União, estados, Distrito Federal e municípios, devem assegurar, por lei, aos servidores titulares de cargos efetivos, ao menos, os benefícios previstos pela legislação previdenciária para o RGPS.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336626
Direito Previdenciário
Texto associado
Considerando as normas de concessão de benefícios pelo regime geral de previdência social (RGPS), julgue o item a seguir.
Não se insere na condição de segurado especial o membro de grupo familiar que possuir outra fonte de rendimento, salvo no caso de percepção dos benefícios de pensão por morte, auxílio-acidente ou auxílio-reclusão, cujo valor não supere o do menor benefício de prestação continuada da previdência social.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2013 - TCE-RO - Auditor de Controle Externo - Direito |
Q336625
Direito Previdenciário
Texto associado
Considerando as normas de concessão de benefícios pelo regime geral de previdência social (RGPS), julgue o item a seguir.
Prescrevem em dez anos as ações referentes à prestação por acidente de trabalho, contados da data do acidente, quando dele resultar morte ou incapacidade temporária do beneficiário, verificada em perícia médica a cargo da previdência social; ou nos casos em que seja reconhecida a incapacidade permanente ou o agravamento das sequelas do acidente.

 Conheça nossos planos