Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 16.172 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área I |
Q385515
Direito Constitucional
Em relação ao poder constituinte e ao direito intertemporal, julgue os itens que se seguem.
Considere que, por emenda constitucional, tenha sido expressamente revogada a previsão do voto direto, secreto, universal e periódico como cláusula pétrea e que, em seguida, nova emenda tenha estabelecido o voto censitário e aberto. Nessa situação, as mudanças efetivadas, apesar de questionáveis socialmente, estão de acordo com o ordenamento constitucional brasileiro vigente.
Considere que, por emenda constitucional, tenha sido expressamente revogada a previsão do voto direto, secreto, universal e periódico como cláusula pétrea e que, em seguida, nova emenda tenha estabelecido o voto censitário e aberto. Nessa situação, as mudanças efetivadas, apesar de questionáveis socialmente, estão de acordo com o ordenamento constitucional brasileiro vigente.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área I |
Q385514
Direito Constitucional
À luz da doutrina atual relativa ao poder constituinte, julgue os itens a seguir.
O poder constituinte reformador é implícita e explicitamente limitado, ao passo que o poder constituinte originário é ilimitado, não devendo reverência ao direito anterior ou aos valores sociais.
O poder constituinte reformador é implícita e explicitamente limitado, ao passo que o poder constituinte originário é ilimitado, não devendo reverência ao direito anterior ou aos valores sociais.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área I |
Q385513
Direito Constitucional
À luz da doutrina atual relativa ao poder constituinte, julgue os itens a seguir.
O poder constituinte originário tem o condão de instaurar uma nova ordem jurídica por meio de uma nova constituição ou mesmo de um ato institucional.
O poder constituinte originário tem o condão de instaurar uma nova ordem jurídica por meio de uma nova constituição ou mesmo de um ato institucional.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área I |
Q385512
Direito Constitucional
À luz da doutrina atual relativa ao poder constituinte, julgue os itens a seguir.
O titular do poder constituinte é o povo, que, no Brasil, engloba tanto os brasileiros natos quanto os naturalizados.
O titular do poder constituinte é o povo, que, no Brasil, engloba tanto os brasileiros natos quanto os naturalizados.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área I |
Q385511
Direito Constitucional
À luz da doutrina atual relativa ao poder constituinte, julgue os itens a seguir.
Segundo a doutrina, os procedimentos de reforma constitucional classificam-se em emenda e revisão, não tendo este último sido aceito pela Constituição Federal de 1988 (CF).
Segundo a doutrina, os procedimentos de reforma constitucional classificam-se em emenda e revisão, não tendo este último sido aceito pela Constituição Federal de 1988 (CF).
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área I |
Q385510
Direito Constitucional
À luz da doutrina atual relativa ao poder constituinte, julgue os itens a seguir.
Com o advento de uma nova ordem constitucional, é possível que dispositivos da constituição anterior permaneçam em vigor com o status de leis infraconstitucionais, desde que haja norma constitucional expressa nesse sentido
Com o advento de uma nova ordem constitucional, é possível que dispositivos da constituição anterior permaneçam em vigor com o status de leis infraconstitucionais, desde que haja norma constitucional expressa nesse sentido
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Provas:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania
|
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
FCC - 2014 - AL-PE - Analista Legislativo - Sistemas |
FCC - 2014 - AL-PE - Analista Legislativo - Comunicação Social - Mídia Impressa |
FCC - 2014 - AL-PE - Agente Legislativo - Consultoria Administrativa - Administração e Políticas Públicas |
Q379650
Direito Financeiro
Em uma situação hipotética, o Presidente da República, com base no disposto no art. 153, caput, inciso I, combinado com o § 1º desse mesmo artigo da Constituição Federal, reduziu a alíquota do Imposto de Importação.
A referida redução, que representa renúncia de receita tributária, foi feita sem estimativa do impacto orçamentá- rio-financeiro do montante de perda de receita e sem atender ao disposto na Lei de Diretrizes Orçamentárias.
Levando em conta o que a Lei Complementar nº 101/00 estabelece a respeito da responsabilidade na gestão fiscal, essa redução
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Provas:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania
|
FCC - 2014 - AL-PE - Analista Legislativo - Infraestrutura |
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
FCC - 2014 - AL-PE - Analista Legislativo - Sistemas |
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
FCC - 2014 - AL-PE - Analista Legislativo - Comunicação Social - Mídia Impressa |
FCC - 2014 - AL-PE - Agente Legislativo - Consultoria Administrativa - Administração e Políticas Públicas |
Q379648
Legislação Estadual
Por meio da Lei Complementar estadual n° 257/2013, instituiu-se recentemente o regime de previdência complementar no Estado de Pernambuco, de caráter facultativo e aplicável aos que ingressarem no serviço público estadual a partir da autorização do funcionamento desse regime pelo órgão federal competente. De acordo com essa lei, estão abrangidos por esse sistema os
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Provas:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania
|
FCC - 2014 - AL-PE - Analista Legislativo - Infraestrutura |
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
FCC - 2014 - AL-PE - Analista Legislativo - Sistemas |
FCC - 2014 - AL-PE - Analista Legislativo - Comunicação Social - Mídia Impressa |
FCC - 2014 - AL-PE - Agente Legislativo - Consultoria Administrativa - Administração e Políticas Públicas |
Q379643
Português
A frase em que as ideias estão expressas de modo claro e correto é:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370158
Economia
O indicador que NÃO faz parte do cálculo do Índice de Desenvolvimento Humano (IDH) é:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370157
Economia
A proliferação de indicadores do desenvolvimento, tais como o Índice de Bem-Estar Econômico Sustentável (IBES), o Índice de Progresso Real (GPI, em inglês), o Indicador de Poupança Verdadeira (GSI, em inglês), dentre outros, deve-se
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370156
Economia
A teoria do desenvolvimento gestada na América Latina, nos anos de 1960, denominada Teoria da Dependência
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370155
Economia
A ideia fundamental da teoria da base ...... é a de que o crescimento das ...... gera efeitos de multiplicação e de aceleração no setor de mercado interno ...... produzidos pelo ...... e pelo efeito de encadeamento para trás e para frente no processo produtivo, criando demanda por serviços como: transportes, comunicações, financiamentos etc. Os conceitos que complementam corretamente as lacunas da frase acima são, respectivamente:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370154
Economia
Seguem duas afirmações a respeito de um determinado modelo de desenvolvimento:
Na América Latina, a instabilidade econômica associada às monoculturas de exportação levou muitos países, quando de seus esforços de industrialização, a uma autarcia que marcou seus padrões de desenvolvimento
PORQUE
os processos substituidores de importação, adotados por esses países, constituíram uma estratégia de crescimento denominada como “voltada para dentro”, gerando forte redução de itens em suas pautas de importação.
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370153
Economia
A tabela abaixo apresenta, em sua coluna da esquerda, quatro indicadores de desenvolvimento e, em sua coluna da direita, quatro características associadas a esses indicadores.
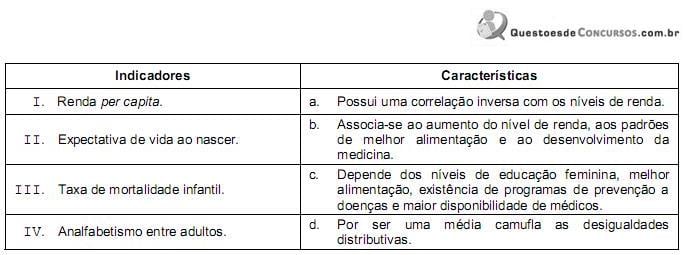
A alternativa que apresenta a correspondência correta entre os indicadores e suas características é:
A alternativa que apresenta a correspondência correta entre os indicadores e suas características é:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370152
Economia
No tocante ao conceito de “desenvolvimento econômico” considere:
I. Antes da criação do Estado Nacional moderno, a noção de desenvolvimento econômico se associava ao aumento do poder econômico e militar do soberano, raramente voltando-se para a melhoria das condições de vida do conjunto da população.
II. No início do século XX, o economista austríaco Joseph Schumpeter traz importante contribuição teórica para a distinção entre crescimento econômico e desenvolvimento econômico, associando este segundo conceito ao funcionamento do sistema econômico em um fluxo circular de equilíbrio, cujas variáveis econômicas apresentam aumento em função da expansão demográfica.
III. As flutuações econômicas e o processo de concentração de riqueza contribuem para a percepção da desigualdade do desenvolvimento entre nações, atrelada a questões de distribuição.
IV. O advento da Contabilidade Nacional auxiliou na construção de uma hierarquização de países entre níveis de desenvolvimento mensurados em função de sua renda.
Está correto o que se afirma em
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370151
Contabilidade Pública
O superávit financeiro do exercício é apurado pela diferença entre
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370150
Contabilidade Pública
Considere os itens, a seguir, do patrimônio da Administração pública direta estadual em 30/06/2013:
I. Sistema operacional dos microcomputadores utilizados pelos funcionários (software integrante do hardware).
II. Obrigação com fornecedores com vencimento em 90 dias.
III. Adiantamento de 13º salário aos funcionários, cujo desconto do valor devido ocorreu na folha de pagamento do mês de dezembro de 2013.
No Balanço Patrimonial de 30/06/2013, os itens I, II e III foram classificados, respectivamente, como:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370149
Contabilidade Pública
Considere os dados extraídos do Balanço Orçamentário referente ao exercício financeiro de 2013 de um determi- nado ente público:
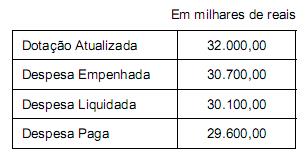
Considere ainda que, no exercício financeiro de 2013, ocorreram as seguintes transações:
- obtenção de uma operação de crédito por antecipação da receita orçamentária no valor de R$ (mil) 2.500,00, cuja liquidação foi em 30/11/2013.
- devolução de um depósito caução no valor de R$ (mil) 290,00.
- pagamento, no valor de R$ (mil) 2.000,00, a fornecedores referente a material de consumo, cujo empenho e liquidação da despesa ocorreram em 2012.
Com base nessas informações, os valores dos recebimentos extraorçamentários e dos pagamentos extraorçamentários evidenciados no Balanço Financeiro referente ao exercício de 2013, foram, respectivamente, em milhares de reais,
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370148
Contabilidade Pública
Considere os dados extraídos do Balanço Orçamentário referente ao exercício financeiro de 2013 de um determinado ente público:
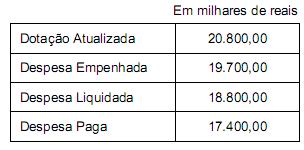
Considerando que o ente público faz a inscrição de restos a pagar no final do exercício financeiro, em 31/12/2013, a contabilidade deveria realizar o lançamento contábil referente à inscrição, em milhares de reais, de restos a pagar
Considerando que o ente público faz a inscrição de restos a pagar no final do exercício financeiro, em 31/12/2013, a contabilidade deveria realizar o lançamento contábil referente à inscrição, em milhares de reais, de restos a pagar

 Conheça nossos planos