Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 31.176 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262371
Comércio Internacional (Exterior)
No processo de compras internacionais é essencial ter
plena compreensão dos Termos Internacionais de Comércio (International Commercial Terms), que são normas padronizadas que regulam vários aspectos do comércio internacional. São regras que determinam quem paga o frete da
mercadoria, o seu ponto de entrega, assim como quem deve
fazer o seguro etc. Assinale, a seguir, a alternativa, cujos
Incoterms só podem ser utilizados no modal marítimo.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262370
Auditoria
A organização que tem metas e controles internos definidos utiliza-se da auditoria como ferramenta de gestão. O
controle dos processos de compras deve ser devidamente
aprovado e referidas compras autorizadas pelos gestores,
obedecendo a limites de valores, níveis hierárquicos, estoques, qualidade dos produtos e diferentes fornecedores
para evitar fraudes. Sobre auditoria em compras, assinale
a afirmativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262369
Direito Administrativo
Sobre a responsabilização administrativa e civil de pessoas
jurídicas pela prática de atos contra a Administração Pública, marque V para as afirmativas verdadeiras e F para as
falsas.
( ) A responsabilização da pessoa jurídica exclui a responsabilidade individual de seus dirigentes ou administradores ou de qualquer pessoa natural, autora, coautora ou partícipe do ato ilícito, haja vista a impossibilidade de se confundir pessoa jurídica com pessoa física.
( ) A pessoa jurídica não será responsabilizada quando da responsabilização individual da pessoa natural autora, coautora ou partícipe do ato ilícito.
( ) As pessoas jurídicas não poderão ser responsabilizadas objetivamente, nos âmbitos administrativo e civil, pelos atos lesivos contra a Administração Pública, quando praticados em seu interesse ou benefício, exclusivo ou não.
( ) Constituem atos lesivos à Administração Pública, todos aqueles que atentem contra o patrimônio público nacional e contra os princípios da Administração Pública brasileira, não abrangendo atos que atentem contra os compromissos internacionais assumidos pelo Brasil.
A sequência está correta em
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262368
Direito Administrativo
Sobre o Sistema de Registro de Preços e a legislação vigente, assinale a afirmativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262367
Legislação Federal
A Hemobrás tem como finalidade a atribuição de explorar
diretamente atividade econômica consistente na produção
industrial de hemoderivados, prioritariamente para tratamento de pacientes do SUS, a partir do fracionamento de
plasma obtido no Brasil. Consoante o disposto na Constituição Federal de 1988, Arts. 37 a 41, assinale a afirmativa
correta.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262366
Direito Administrativo
A Resolução nº 17/2018 regulamentou as licitações e as
contratações na Hemobrás. Considerando as disposições
da referida Resolução e da Lei nº 14.133/2021 (nova Lei de
Licitações e Contratos Administrativos, assinale a afirmativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262365
Direito Administrativo
Considerando que a União é proprietária de mais de 50%
do capital social da Hemobrás e que, em 2019, obteve
Receita Operacional Bruta de R$ 815.421.000,00, bem
como a Lei nº 14.133/2021 (nova Lei de Licitações e Contratos Administrativos), analise as afirmativas a seguir.
I. As empresas públicas, as sociedades de economia mista e suas subsidiárias não estão abrangidas na nova Lei de Licitações, exceto no que se refere às disposições relativas a crimes.
II. O Poder Executivo Federal pode editar atos que estabeleçam regras de governança destinadas às suas respectivas empresas públicas e sociedades de economia mista e, portanto, destinadas à Hemobrás.
III. A nova Lei de Licitações estabelece normas gerais de licitação e contratação para as Administrações Públicas Diretas, autárquicas e fundacionais, para as empresas públicas, as sociedades de economia mista e demais entidades controladas direta ou indiretamente pela União, Estados, Distrito Federal e Municípios.
Está correto o que se afirma apenas em
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262364
Direito Tributário
Com base nas disposições constantes da Lei Complementar
nº 123/2006, que institui o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte, assinale a afirmativa
INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262363
Direito Administrativo
Considerando as disposições expressas na Instrução Normativa do Ministério da Economia nº 73/2020, sobre o
procedimento administrativo para a realização de pesquisa
de preços para a aquisição de bens e contratação de serviços em geral, no âmbito da Administração Pública federal
direta, autárquica e fundacional, assinale a afirmativa
INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262362
Direito Administrativo
Considerando o Decreto nº 7.174/2010, que regulamenta a
contratação de bens e serviços de informática e automação
pela Administração Pública federal, direta ou indireta,
pelas fundações instituídas ou mantidas pelo Poder Público
e pelas demais organizações sob o controle direto ou
indireto da União, assinale a afirmativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262361
Comércio Internacional (Exterior)
Sobre o Fluxo Operacional de Importação, assinale a afirmativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262360
Comércio Internacional (Exterior)
Considerando a importância e a especificidade da Hemobrás, é fundamental que os responsáveis pela área de compras estejam familiarizados com procedimentos básicos
relativos à importação de bens e serviços. Diante do exposto, assinale a afirmativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262359
Direito Administrativo
No direito administrativo, os vocábulos governo e administração geram inúmeras dúvidas. A esse respeito, assinale a
alternativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262358
Legislação Federal
A Hemobrás, criada em 2004, atualmente apresenta o seu
corpo funcional composto por uma força de trabalho
constituída por indivíduos concursados, servidores cedidos, estagiários e, também, por colaboradores terceirizados. Em virtude do espaço de atuação, é inegável a
necessidade de contratação de serviços sob o regime de
execução indireta. Portanto, é imprescindível conhecer as
disposições constantes da Instrução Normativa MPDG/SEGES
nº 05/2017, bem como os seus conceitos. Analise as definições dispostas a seguir.
I. Processo para identificar, avaliar, tratar, administrar e controlar potenciais eventos ou situações, para fornecer razoável certeza quanto ao alcance dos objetivos da organização.
II. Mecanismo que define, em bases compreensíveis, tangíveis, objetivamente observáveis e comprováveis, os níveis esperados de qualidade da prestação do serviço e respectivas adequações de pagamento.
III. Documento utilizado pela Administração para solicitação, acompanhamento e controle de tarefas relativas à execução dos contratos de prestação de serviços, especialmente os de tecnologia da informação, que deverá estabelecer quantidades, estimativas, prazos e custos da atividade a ser executada, e possibilitar a verificação da conformidade do serviço executado com o solicitado.
IV. Documento que deverá conter os elementos técnicos capazes de propiciar a avaliação do custo, pela Administração, com a contratação e os elementos técnicos necessários e suficientes, com nível de precisão adequado, para caracterizar o serviço a ser contratado e orientar a execução e a fiscalização contratual.
Os termos, a seguir relacionados, encontram-se definidos em, EXCETO:
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262357
Direito Administrativo
À luz do disposto na Lei Federal nº 13.303/2016, que dispõe
sobre o estatuto jurídico da empresa pública, da sociedade
de economia mista e de suas subsidiárias, e no Decreto nº
8.945/2016, assinale a afirmativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262356
Direito Administrativo
Considerando o disposto na Lei nº 10.520/2002, sobre a
modalidade de licitação denominada pregão, para aquisição de bens e serviços comuns, e no Decreto nº 10.024/2019,
que regulamenta a licitação na modalidade pregão, na
forma eletrônica, assinale a alternativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Compras Nacionais e Internacionais (Tarde) |
Q3262355
Direito Administrativo
Conforme disposições da Lei nº 9.784/1999, que regula o
processo administrativo no âmbito da Administração Pública federal, são legitimados como interessados no processo
administrativo, EXCETO:
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Auditoria Interna, Gestão de riscos e Conformidade (Tarde) |
Q3262304
Contabilidade Pública
Considere as informações disponibilizadas a seguir, as quais se referem a uma empresa pública, cujo capital social está dividido em
ações:
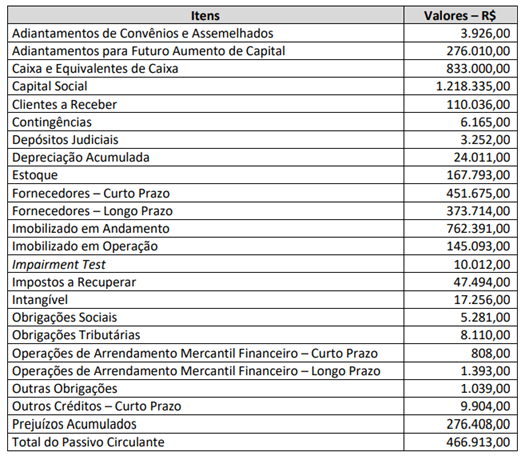
De acordo com as informações anteriores, pode-se afirmar que o somatório do Passivo e do Patrimônio Líquido será de:
De acordo com as informações anteriores, pode-se afirmar que o somatório do Passivo e do Patrimônio Líquido será de:
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Auditoria Interna, Gestão de riscos e Conformidade (Tarde) |
Q3262303
Auditoria Governamental
Sobre conceitos, definições e atribuições de auditorias internas em empresas públicas, assinale a afirmativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Auditoria Interna, Gestão de riscos e Conformidade (Tarde) |
Q3262302
Auditoria Governamental
A Instrução Normativa Conjunta MP/CGU nº 01/2016 dispõe
sobre controles internos, gestão de riscos e governança no
âmbito do Poder Executivo federal. Os controles internos da
gestão devem ser estruturados para oferecer segurança razoável de que os objetivos da organização serão alcançados. De
acordo com a referida Norma, são considerados objetivos dos
controles internos da gestão, EXCETO:

 Conheça nossos planos