Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 5.688 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449437
Contabilidade Geral
O Conselho Federal de Contabilidade (CFC), em alinhamento às normas internacionais
sobre comunicação de deficiências de controle interno, define que o objetivo do auditor é comunicar
apropriadamente, aos responsáveis pela governança e à administração, as deficiências de controle
interno que identificou durante a auditoria (NBC TA 265). Nos termos normativos referidos, é
INCORRETO afirmar que:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449436
Contabilidade Geral
Um sistema de controle interno governamental pressupõe a existência de uma
unidade central de controle interno, cujas atribuições são bastante amplas. A respeito dessas
atribuições, analise as assertivas a seguir:
I. As atribuições do controle interno incluem o exame das áreas de orçamento, de patrimônio, da gestão administrativa e de finanças públicas, exceto de contabilidade, que é atribuição exclusiva do controle externo ou de empresa de auditoria independente.
II. Há algumas atribuições do controle interno que também são pertinentes ao controle externo, mas a atuação das duas esferas de controle não se confundem, pois a competência para julgar as contas dos administradores é do Tribunal de Contas e, portanto, a ele se subordina o controle interno.
III. No exercício de suas atribuições, o controle interno pode ocorrer em três momentos: prévio, concomitante ou a posteriori. Prévio, quando o controle analisa o ato antes da execução; concomitante, quando o controle se dá simultaneamente; e a posteriori, quando se dá após a ocorrência dos atos e fatos sob análise.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449435
Direito Constitucional
Ao tratar do controle externo, a Constituição Federal de 1988 estabeleceu as
competências dos Tribunais de Contas. Entre essas competências, estão:
I. Julgar as contas daqueles que derem causa a perda, extravio ou outra irregularidade de que resulte prejuízo ao erário público.
II. Julgar as contras prestadas anualmente pelo chefe do Poder Executivo.
III. Realizar inspeções e auditorias de natureza contábil, financeira, orçamentária, operacional e patrimonial nas unidades administrativas dos Poderes Legislativo, Executivo e Judiciário.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449434
Auditoria
Analise as assertivas a seguir a respeito dos papéis de trabalho da auditoria interna:
I. Os documentos elaborados pelo auditor interno, como análises, planilhas e demonstrativos, devem ser revisados e conferidos sempre que forem anexados aos papéis de trabalho, sendo dispensada a verificação da integridade de tais documentos quando forem elaborados por terceiros.
II. Os papéis de trabalho que documentarem os trabalhos de auditoria, organizados e arquivados de forma sistemática e racional podem ser elaborados em meio eletrônico ou meio físico.
III. Os papéis de trabalho reunidos no curso dos trabalhos de auditoria interna visam à evidenciação dos exames realizados e dar suporte à opinião, às críticas, sugestões e recomendações exaradas pelo auditor.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449433
Direito Constitucional
Analise as assertivas a seguir a respeito do controle da Administração Pública no
âmbito do Município de Porto Alegre e assinale V, se verdadeiras, ou F, se falsas.
( ) As entidades da administração indireta, bem como qualquer outra entidade constituída ou mantida pelo Município, são fiscalizadas pelo sistema de controle interno municipal apenas quanto aos aspectos contábil, financeiro e patrimonial.
( ) A fiscalização contábil, financeira, orçamentária, operacional e patrimonial do Município de Porto Alegre é exercida pelo controle externo e pelo sistema de controle interno.
( ) O controle externo, a cargo do Tribunal de Contas do Estado, é exercido com auxílio do sistema de controle interno e do Poder Legislativo do Município.
( ) Por decisão de dois terços dos membros da Câmara, poderá ser criado Tribunal de Contas do Município de Porto Alegre para exercer os controles atualmente afetos ao Tribunal de Contas do Estado.
( ) Só deixará de prevalecer o parecer prévio, emitido pelo Tribunal de Contas do Estado sobre as contas que o Prefeito deve anualmente prestar, por decisão de dois terços dos membros da Câmara Municipal.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449432
Auditoria
Entre os aspectos que o relatório de auditoria interna deve necessariamente abordar,
segundo as normas técnicas emanadas do Conselho Federal de Contabilidade, NÃO se inclui:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449431
Auditoria
Analise as assertivas a seguir a respeito das evidências de auditoria, de acordo com
as Normas Brasileiras de Contabilidade (NBC TA 500 – R1):
I. A evidência de auditoria circunscreve-se ao conjunto de informações utilizadas pelo auditor para chegar às conclusões em que se fundamentam a sua opinião e desde que tais informações estejam contidas nos registros contábeis que suportam as demonstrações contábeis.
II. Adequação da evidência de auditoria é a medida da qualidade da evidência de auditoria, isto é, a sua relevância e confiabilidade para suportar as conclusões em que se fundamenta a opinião do auditor.
III. Suficiência da evidência de auditoria é a medida da quantidade da evidência de auditoria, sendo que a quantidade necessária da evidência não pode ser afetada pela avaliação do auditor dos riscos de distorção relevante, tampouco pela qualidade da evidência de auditoria.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449430
Contabilidade Geral
Entre os procedimentos de auditoria específicos definidos pelas normas técnicas, há
um que consiste no exame de processo ou procedimento executado por outros, como, por exemplo,
quando o auditor observa a contagem do estoque pelos servidores da entidade ou a execução de
atividades de controle. Esse procedimento é definido nas Normas Brasileiras de Contabilidade como:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449429
Auditoria
A respeito dos riscos de auditoria, analise as assertivas abaixo e assinale V, se
verdadeiras, ou F, se falsas.
( ) Risco de auditoria é todo risco a que o auditor se submete ao realizar seu trabalho, desde o planejamento até a emissão do relatório, independentemente da opinião emitida sobre as demonstrações contábeis.
( ) Risco de controle é o risco de que uma distorção que possa ocorrer em uma afirmação sobre uma classe de transação, saldo contábil ou divulgação e que possa ser relevante não seja prevenida, detectada e corrigida tempestivamente pelo controle interno da entidade.
( ) Risco de detecção é o risco de que os procedimentos executados pelo auditor para reduzir o risco de auditoria a um nível aceitavelmente baixo não detectem uma distorção existente que possa ser relevante.
( ) Risco de distorção relevante é o risco de que as demonstrações contábeis contenham distorção relevante antes da auditoria.
( ) Risco inerente é o risco típico da atividade de auditoria, de responsabilidade ou não da pessoa do auditor, e que possa prejudicar os resultados almejados ou a adequação da opinião emitida ao final dos trabalhos.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449428
Auditoria
O poder-dever de vigilância, exame ou verificação, atribuído aos Tribunais de Contas,
tanto da União quanto do Estado, em relação aos órgãos sobre os quais exercem controle público,
incluindo-se neles a Prefeitura de Porto Alegre, efetiva-se por meio de instrumentos normatizados
no âmbito dos referidos órgãos de controle, em consonância com as Normas Brasileiras de Auditoria
do Setor Público. Entre os referidos instrumentos, temos os identificados com os seguintes objetivos:
1. Conhecer a organização e o funcionamento dos órgãos e entidades, assim como dos sistemas, programas, projetos e atividades governamentais no que se refere aos aspectos contábeis, financeiros, orçamentários, operacionais, patrimoniais e outros; identificar objetos e instrumentos de fiscalização; ou avaliar a viabilidade da realização de fiscalizações.
2. Permitir a correção da ação administrativa no momento em que ela se desenvolve, podendo evitar práticas ilegais e desvios na gestão dos recursos públicos.
3. Suprir omissões, lacunas de informações, falhas, obscuridade ou dúvidas, a fim de esclarecer aspectos atinentes a atos, documentos ou processos em exame; e apurar denúncias ou representações quanto à legalidade, legitimidade e economicidade dos fatos da administração e atos praticados por pessoas sujeitas à jurisdição do Tribunal de Contas.
4. Verificar a legalidade, legitimidade, moralidade, publicidade, eficiência, eficácia, economicidade, impessoalidade e sustentabilidade de condutas e de atos administrativos, inclusive quando relacionados à concessão de subvenções e a renúncias de receitas.
Os objetivos acima enumerados correspondem, respectivamente, aos seguintes instrumentos de fiscalização:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449427
Auditoria
Suponha a seguinte situação: ao avaliar a Demonstração do Resultado do Exercício
de determinada entidade, no grupo das despesas operacionais, o auditor analisou a conta sintética
Despesas de Pessoal, composta por diversas contas analíticas referentes a salários, férias,
indenizações etc. Por meio dos balancetes mensais, o auditor constatou uma situação anormal: a
média mensal da despesa registrada na referida conta sintética era de cinco milhões, entretanto, no
mês de novembro, o valor foi de nove milhões. Ao analisar as contas analíticas, verificou que, naquele
mês, havia o lançamento de uma despesa de quase quatro milhões de reais na conta relativa a
indenizações trabalhistas. Ao final, o auditor concluiu, apenas analisando o referido lançamento nos
livros contábeis e documentação respectiva, que o referido registro estava correto. No caso hipotético
acima relatado, está correto afirmar que o auditor aplicou:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449426
Auditoria
A auditoria operacional é o exame independente, objetivo e confiável que analisa se
sistemas, operações, empreendimentos, programas, atividades ou organizações do governo estão
funcionando de acordo com os princípios de:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449425
Auditoria
Analise as assertivas a seguir a respeito do planejamento de auditoria, de acordo
com as normas brasileiras de contabilidade emitidas pelo Conselho Federal de Contabilidade
(NBC TA 300):
I. Ao auditor cabe atualizar e alterar o plano de auditoria sempre que necessário no curso da auditoria; todavia, a estratégia global de auditoria, elaborada antes do início dos trabalhos, não pode ser alterada.
II. Ao elaborar o plano de auditoria, o auditor deve incluir a descrição de procedimentos de auditoria planejados e necessários para que o trabalho esteja em conformidade com as normas de auditoria.
III. Visando orientar o desenvolvimento do plano de auditoria, o auditor deve estabelecer uma estratégia global de auditoria que defina, no mínimo, o número de horas e de auditores, bem como estimativa de custo dos trabalhos da auditoria.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449424
Administração Geral
Em se tratando de Balanced Scorecard, há uma série de ferramentas de apoio que
podem ser empregadas para acompanhar e monitorar a evolução de indicadores organizacionais.
Nesta linha, “encontrar consenso fundamentado entre um grupo de especialistas em relação a um
determinado assunto ou problema” é uma característica-chave do método:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449423
Banco de Dados
São exemplos de benefícios gerados às organizações em decorrência da implantação
de sistemas de informações gerenciais (SIGs), EXCETO:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449422
Contabilidade Geral
Com base nas disposições da Lei Federal nº 6.404/1976, analise as assertivas a seguir
quanto ao resgate, amortização e reembolso de ações:
I. O resgate é a operação pela qual, nos casos previstos em lei, a companhia paga aos acionistas dissidentes de deliberação da assembleia-geral apenas uma parte do valor de suas ações, retendo por tempo indefinido as demais.
II. O valor de reembolso não poderá ser pago à conta de lucros ou reservas, sob pena de ação penal pública e responsabilização imediata dos gestores.
III. A amortização pode ser integral ou parcial e abranger todas as classes de ações ou só uma delas.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449421
Contabilidade Geral
A empresa Tecno XYZ, referência regional na implementação de tecnologias para
modernização da administração pública, apresentou a seguinte situação de saldos e contas em seu
Balanço Patrimonial de 31/12/2022:
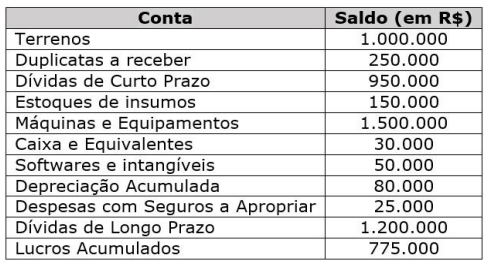
Com base nas informações apresentadas, o endividamento geral da Empresa Tecno XYZ em 31/12/2022 é de:
Com base nas informações apresentadas, o endividamento geral da Empresa Tecno XYZ em 31/12/2022 é de:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449420
Contabilidade Geral
Em 31/12/2021, devidamente encerradas, as demonstrações contábeis da
Companhia Eletrodutz apresentavam os seguintes saldos, em reais:
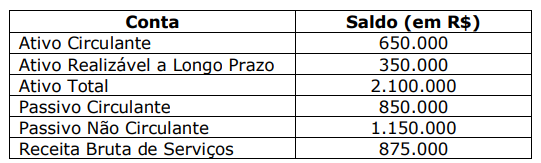
Com base nessas informações, analise as assertivas a seguir:
I. O Índice de Liquidez Corrente é 0,76.
II. O Índice de Imobilização do Capital Próprio é 14,5.
III. O Índice de Liquidez Geral é 0,50.
IV. O Índice de Participação de Capitais de Terceiros é 20.
Quais estão corretas?
Com base nessas informações, analise as assertivas a seguir:
I. O Índice de Liquidez Corrente é 0,76.
II. O Índice de Imobilização do Capital Próprio é 14,5.
III. O Índice de Liquidez Geral é 0,50.
IV. O Índice de Participação de Capitais de Terceiros é 20.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449419
Contabilidade Geral
Os dados a seguir, relativos a 31/12/2021, foram apresentados aos acionistas da
JJKL Serviços Agroindustriais para fins de prestação de contas estatutárias.
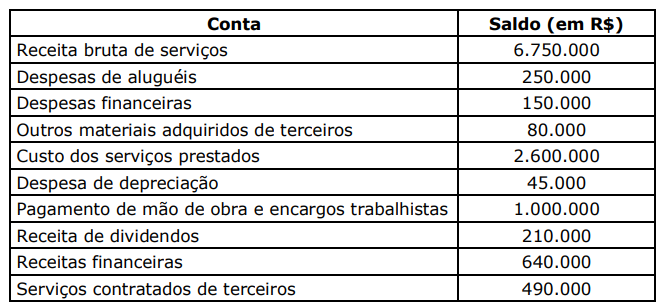
Em sintonia com o que dispõe o Pronunciamento Técnico CPC 09/2008, o qual trata da Demonstração do Valor Adicionado (DVA), assinale a alternativa que apresenta o Valor Adicionado Líquido Produzido pela Entidade referente ao exercício encerrado em 31/12/2021.
Em sintonia com o que dispõe o Pronunciamento Técnico CPC 09/2008, o qual trata da Demonstração do Valor Adicionado (DVA), assinale a alternativa que apresenta o Valor Adicionado Líquido Produzido pela Entidade referente ao exercício encerrado em 31/12/2021.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Porto Alegre - RS - Auditor de Controle Interno |
Q2449418
Contabilidade de Custos
Segundo Marinéia Almeida dos Santos (2018, p. 66), “o método de custeio por
absorção apropria ____________ os custos aos produtos e serviços, independentemente de serem
fixos ou variáveis, diretos ou indiretos”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.

 Conheça nossos planos