Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 73.061 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084959
Direito Administrativo
A Lei nº 14.133/2021, difundida como Nova Lei de Licitações, reformulou normas gerais de licitação e
contratação para as Administrações Públicas diretas, autárquicas e fundacionais da União, dos Estados,
do Distrito Federal e dos Municípios. No que diz respeito ao capítulo da contratação direta, estatui que é
inexigível a licitação quando inviável a competição, especialmente, no caso de:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084958
Direito Administrativo
No que tange aos princípios da Administração Pública, do princípio da supremacia do interesse público
decorre que:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084957
Contabilidade Pública
Durante o encerramento do mês de janeiro, o setor contábil da Câmara Municipal de Tabatinga/SP
realizou o registro contábil referente ao recebimento de uma transferência financeira recebida do Poder
Executivo, o Duodécimo, que havia sido previamente prevista na Lei Orçamentária Anual. Simultaneamente,
na esfera patrimonial, esse ingresso de recursos financeiros gerou um impacto imediato, pois não estava
vinculado a nenhuma obrigação futura ou fato gerador pendente na contabilidade da Câmara.
Considerando as regras do Manual de Contabilidade Aplicada ao Setor Público (MCASP) e a natureza dos lançamentos orçamentários e patrimoniais, o registro do recebimento do duodécimo e a sua classificação quanto ao impacto no patrimônio líquido da Câmara representam, respectivamente:
Considerando as regras do Manual de Contabilidade Aplicada ao Setor Público (MCASP) e a natureza dos lançamentos orçamentários e patrimoniais, o registro do recebimento do duodécimo e a sua classificação quanto ao impacto no patrimônio líquido da Câmara representam, respectivamente:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084956
Contabilidade Pública
A Câmara Municipal de Tabatinga/SP contratou uma empresa especializada para a manutenção dos
computadores do setor de contabilidade. Após a prestação integral dos serviços e a entrega da respectiva nota
fiscal, o contabilista da Câmara realizou a verificação do direito adquirido pelo credor, conferindo os
comprovantes e atestando que a obrigação foi regularmente cumprida.
Nesse caso hipotético, a atuação do contabilista correspondeu ao estágio da despesa pública denominado:
Nesse caso hipotético, a atuação do contabilista correspondeu ao estágio da despesa pública denominado:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084955
Direito Financeiro
No que tange aos limites de gastos com pessoal estabelecidos pela Lei de Responsabilidade Fiscal (LC
nº 101/2000), considere a situação hipotética da Câmara Municipal de Tabatinga. Ao final de um
determinado exercício financeiro, o contabilista da Casa Legislativa observa que a Despesa Total com
Pessoal do Poder Legislativo Municipal atingiu um patamar que exige atenção imediata. Com base na
referida Lei, assinale a alternativa que descreve corretamente o limite máximo e as vedações aplicáveis:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084954
Contabilidade Pública
No mês de dezembro, o Contabilista da Câmara Municipal de Tabatinga/SP realizou o levantamento do
encerramento do exercício financeiro do Poder Legislativo. Após o pagamento de todas as despesas
liquidadas no ano e a inscrição devida em Restos a Pagar, constatou-se um saldo financeiro positivo
decorrente dos repasses mensais recebidos do Poder Executivo (Duodécimos).
Considerando as normas de Contabilidade Aplicada ao Setor Público (MCASP) e as diretrizes relativas à devolução de sobras de duodécimo ao caixa do Tesouro Municipal, assinale a alternativa correta sobre o registro contábil e impacto orçamentário dessa operação:
Considerando as normas de Contabilidade Aplicada ao Setor Público (MCASP) e as diretrizes relativas à devolução de sobras de duodécimo ao caixa do Tesouro Municipal, assinale a alternativa correta sobre o registro contábil e impacto orçamentário dessa operação:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084953
Contabilidade Pública
Sobre a NBC TSP 05 – Contratos de Concessão de Serviços Públicos: Concedente – leia o caso
hipotético e responda:
A Câmara Municipal de Tabatinga, no estado de São Paulo – ao fiscalizar as contas do Poder Executivo, analisa um contrato de concessão de serviços públicos de saneamento básico. De acordo com a NBC TSP 05, para que a entidade concedente, no caso o Município, reconheça em seu balanço patrimonial um ativo de concessão de serviço, é necessário que ela atenda a determinados critérios de controle.
Com base nessa norma, a concedente deve reconhecer o ativo se, e somente se:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084952
Contabilidade Pública
O Relatório Resumido da Execução Orçamentária (RREO) é um dos principais instrumentos de
transparência fiscal e evidenciação contábil exigidos pela Lei de Responsabilidade Fiscal (Lei Complementar
nº 101/2000).
Em relação à periodicidade de publicação e à abrangência desse relatório, assinale a alternativa correta:
Em relação à periodicidade de publicação e à abrangência desse relatório, assinale a alternativa correta:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084951
Contabilidade Pública
Sobre o Relatório de Gestão Fiscal (RGF) da Câmara Municipal, conforme a Lei de Responsabilidade
Fiscal, assinale a alternativa que descreve corretamente uma regra de sua elaboração e transparência:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084950
Contabilidade Geral
Um contabilista da Câmara Municipal de Tabatinga/SP, apelidado de Guarda-Livros, ao revisar os
lançamentos do mês anterior, constatou que o registro do pagamento de uma folha de subsídios dos
vereadores foi efetuado duplicadamente no sistema contábil. Para corrigir o erro de escrituração, o
profissional deve aplicar as diretrizes da ITG 2000 (R1).
Considerando as formas admissíveis de retificação, o lançamento corretivo que consiste na inserção de um novo registro estornando o valor duplicado, sem anular o lançamento original por completo, é classificado como:
Considerando as formas admissíveis de retificação, o lançamento corretivo que consiste na inserção de um novo registro estornando o valor duplicado, sem anular o lançamento original por completo, é classificado como:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084949
Contabilidade Geral
A NBC TG 26 (R5) estabelece que as demonstrações contábeis devem ser elaboradas utilizando-se o
regime de competência, exceto para uma demonstração específica que, por sua natureza de mensuração de
entradas e saídas físicas de recursos, é elaborada com base no regime de caixa.
O contabilista da Câmara Municipal de Tabatinga/SP deve identificar que essa exceção obrigatória ao regime de competência refere-se à:
O contabilista da Câmara Municipal de Tabatinga/SP deve identificar que essa exceção obrigatória ao regime de competência refere-se à:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084948
Contabilidade Geral
A cidade de Tabatinga/SP é uma grande produtora de suco natural de laranja. O município abriga uma
indústria reconhecida no setor de bebidas. Em um caso hipotético, a empresa Suco é vida Ltda. apresentou,
em 31/12/2025, os seguintes saldos em suas contas contábeis:
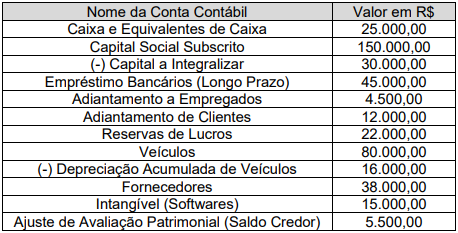
Com base, exclusivamente, nas informações acima, qual é o valor total do patrimônio Líquido da empresa Suco é Vida Ltda.
Com base, exclusivamente, nas informações acima, qual é o valor total do patrimônio Líquido da empresa Suco é Vida Ltda.
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084947
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual, para que um item seja classificado como ativo no
Balanço Patrimonial da Câmara Municipal, ele deve ser definido como um recurso econômico:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084946
Contabilidade Geral
A Empresa de ursinho de pelúcia para Cães, Nayrobi patinhas do céu LTDA., ao final do período
administrativo, precisa realizar o encerramento das contas de resultado. Dentre as alternativas abaixo,
assinale qual é o procedimento contábil correto para zerar as contas de receitas e despesas e apurar o lucro
ou prejuízo:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084945
Contabilidade Geral
Após o encerramento das contas de resultado, a empresa de ursinho de pelúcia para cães, Nayrobi
anjo do céu LTDA. deve levantar suas demonstrações contábeis. Nessa condição, qual demonstração é
responsável por evidenciar a posição financeira e patrimonial da empresa em uma determinada data,
apresentando ativos, passivos e o patrimônio líquido:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084944
Administração Financeira e Orçamentária
No que tange às disposições constitucionais sobre Orçamento e Finanças Públicas (Art. 163 a 169 da
CF/88), analise a situação hipotética:
A Câmara Municipal de Tabatinga/SP pretende realizar uma operação de crédito que exceda o montante das despesas de capital previstas para o exercício de 2027. Simultaneamente, o Poder Legislativo local verifica que sua despesa total com pessoal atingiu 95% do limite legal estabelecido na Lei de Responsabilidade Fiscal (LRF).
Diante das vedações e normas constitucionais, é correto afirmar que:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084943
Administração Financeira e Orçamentária
De acordo com o Manual Técnico de Orçamento (MTO), a classificação da despesa pública é composta
por diferentes critérios. Aquela que tem por finalidade responder à pergunta, por exemplo, em que área a
despesa será realizada, (ex: Saúde, Educação, Legislativa) e apresenta caráter obrigatória para todos os
entes da federação, denomina-se:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084942
Contabilidade Pública
No âmbito do processo legislativo orçamentário, caso o Poder Executivo não envie a proposta
orçamentária ao Poder Legislativo no prazo fixado na Lei Orgânica Municipal, qual deve ser o procedimento
adotado pela Câmara Municipal de Tabatinga/SP, conforme a Lei nº 4.320/1964?
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084941
Administração Financeira e Orçamentária
Tendo como exemplo, a técnica de planejamento e gestão pública, do tipo Orçamento-Programa, adotado
pela administração pública brasileira, a alocação de recursos no orçamento da Câmara Municipal deve,
obrigatoriamente, estar vinculada a:
Ano: 2026
Banca:
IASPEC
Órgão:
Câmara de Tabatinga - SP
Prova:
IASPEC - 2026 - Câmara de Tabatinga - SP - Contabilista |
Q4084940
Noções de Informática
Em uma auditoria de Almoxarifado você é o contabilista da Câmara Municipal e está realizando o inventário
físico dos equipamentos de TI. Ao chegar em uma estação de trabalho nova, você encontra os seguintes itens
sobre a mesa:
1. Um Scanner de mesa para digitalização de notas fiscais.
2. Uma Tela de Monitor (Touch Screen) utilizada para assinaturas digitais de cidadãos.
3. Um Fone de Ouvido com Microfone acoplado (Headset) usado em videoconferências.
4. Um Teclado de mesa e um Mouse.
O estagiário de TI, afirma que todos esses itens são "apenas periféricos de entrada, pois o computador só recebe comandos através deles". Como contabilista e tendo noções básicas de informática, você percebe que a afirmação do estagiário está tecnicamente incompleta.
Com base nos dispositivos listados no caso hipotético anterior, assinale a alternativa que apresenta, respectivamente, entre as alternativas abaixo: um periférico de entrada, um de saída e um de entrada/saída (híbrido):

 Conheça nossos planos