Questões de Concurso
Para analista judiciário - estatística
Foram encontradas 4.168 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
FCC
Órgão:
TRT - 19ª Região (AL)
Prova:
FCC - 2014 - TRT - 19ª Região (AL) - Analista Judiciário - Estatística |
Q411526
Estatística
Relativamente à Análise Multivariada, considere as seguintes afirmações:
I. Seja X uma variável aleatória normal univariada com média µ1 e variância σ21 e Y uma variável aleatória normal univariada com média µ2 e variância σ22 . Nessas condições, o vetor tem distribuição normal bivariada.
II. Se Σ é a matriz de covariâncias de um determinado vetor aleatório, então Σ é uma matriz positiva definida.
III. A variância total de um vetor aleatório é dada pelo traço de sua matriz de covariâncias.
IV. Se é a matriz de covariâncias do vetor aleatório X de dimensão (2X1), então a matriz de correlações de X é
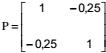
Está correto o que consta APENAS em
I. Seja X uma variável aleatória normal univariada com média µ1 e variância σ21 e Y uma variável aleatória normal univariada com média µ2 e variância σ22 . Nessas condições, o vetor
tem distribuição normal bivariada.II. Se Σ é a matriz de covariâncias de um determinado vetor aleatório, então Σ é uma matriz positiva definida.
III. A variância total de um vetor aleatório é dada pelo traço de sua matriz de covariâncias.
IV. Se
é a matriz de covariâncias do vetor aleatório X de dimensão (2X1), então a matriz de correlações de X é Está correto o que consta APENAS em
Ano: 2014
Banca:
FCC
Órgão:
TRT - 19ª Região (AL)
Prova:
FCC - 2014 - TRT - 19ª Região (AL) - Analista Judiciário - Estatística |
Q411525
Estatística
Nos modelos de séries temporais dados a seguir tem-se que:
1. os parâmetros Φ e θ satisfazem às condições: < 1 e
 < 1 e θ0 é uma constante real.
2. at é o ruído branco de média zero e variância 1.
Considere as seguintes afirmações:
I. O modelo Zt = ΦZt - 1 + at + θ0 Tem média μ dada our μ = 1 - Φ / θ0
II. O modelo Zt = at - θat-1 tem função de autocorrelação dada por f ( k ) =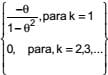
III. A série Zt = at - θa t-1 t = 1,2,...., é estacionária porque < 1
IV. A previsão de origem t e horizonte 1 para a série Zt = at - θat - 1 + θ0 t = 2,3, ..... é θ0
Está correto o que consta APENAS em
1. os parâmetros Φ e θ satisfazem às condições:
< 1 e < 1 e θ0 é uma constante real. 2. at é o ruído branco de média zero e variância 1.
Considere as seguintes afirmações:
I. O modelo Zt = ΦZt - 1 + at + θ0 Tem média μ dada our μ = 1 - Φ / θ0
II. O modelo Zt = at - θat-1 tem função de autocorrelação dada por f ( k ) =
III. A série Zt = at - θa t-1 t = 1,2,...., é estacionária porque
< 1 IV. A previsão de origem t e horizonte 1 para a série Zt = at - θat - 1 + θ0 t = 2,3, ..... é θ0
Está correto o que consta APENAS em
Ano: 2014
Banca:
FCC
Órgão:
TRT - 19ª Região (AL)
Prova:
FCC - 2014 - TRT - 19ª Região (AL) - Analista Judiciário - Estatística |
Q411524
Estatística
Relativamente à análise de Séries Temporais considere:
I. A análise espectral de séries temporais é fundamental em áreas onde o interesse básico é a periodicidade dos dados.
II. Se Zt é um processo de ruído branco de média zero e variância 1, a sua função de densidade espectral é dada por f ( λ ) = 1 / 2π , para 0 < λ < π
III. Um modelo ARIMA(1,1,1) é um modelo com um componente autorregressivo, um componente sazonal e um componente de médias móveis.
IV. As funções de autocorrelação e autocorrelação parcial de um modelo ARMA são primordiais para a identificação do modelo.
Está correto o que consta em
I. A análise espectral de séries temporais é fundamental em áreas onde o interesse básico é a periodicidade dos dados.
II. Se Zt é um processo de ruído branco de média zero e variância 1, a sua função de densidade espectral é dada por f ( λ ) = 1 / 2π , para 0 < λ < π
III. Um modelo ARIMA(1,1,1) é um modelo com um componente autorregressivo, um componente sazonal e um componente de médias móveis.
IV. As funções de autocorrelação e autocorrelação parcial de um modelo ARMA são primordiais para a identificação do modelo.
Está correto o que consta em
Ano: 2014
Banca:
FCC
Órgão:
TRT - 19ª Região (AL)
Prova:
FCC - 2014 - TRT - 19ª Região (AL) - Analista Judiciário - Estatística |
Q411523
Estatística
Uma população de 2000 elementos foi dividida em 3 estratos. O tamanho de cada estrato (Ni ) bem como as variâncias populacionais (σ2i ) de cada estrato estão apresentados na tabela abaixo.
Estrato (i) Tamanho do estrato (Ni ) Variância do estrato ( σ2i )
1 600 20
2 1000 60
3 400 40
Uma amostra aleatória de 600 elementos, estratificada, com reposição, com partilha proporcional aos estratos, foi selecionada dessa população. Seja a variável onde
 , é a média do estrato i. Nessas condições, a variância de
 é igual a
Estrato (i) Tamanho do estrato (Ni ) Variância do estrato ( σ2i )
1 600 20
2 1000 60
3 400 40
Uma amostra aleatória de 600 elementos, estratificada, com reposição, com partilha proporcional aos estratos, foi selecionada dessa população. Seja a variável
onde , é a média do estrato i. Nessas condições, a variância de é igual a
Ano: 2014
Banca:
FCC
Órgão:
TRT - 19ª Região (AL)
Prova:
FCC - 2014 - TRT - 19ª Região (AL) - Analista Judiciário - Estatística |
Q411522
Estatística
Um estudo, realizado por determinado sindicato de trabalhadores, teve por objetivo verificar a associação entre duas variáveis: X e Y. Sabe-se que:
1. X representa a variável posição em relação a determinado projeto sindical com 3 respostas possíveis: Favoráveis (F), Desfavoráveis (D) e Indecisos (I).
2. Y representa a variável sexo com 2 respostas possíveis: Homens (H) e Mulheres(M).
Na população dos sindicalizados, tem-se que a proporção de
I. Homens é de 40% e a de Mulheres é de 60%.
II. Favoráveis é de 50%, a de Desfavoráveis é de 40% e a de Indecisos é de 10%.
III. Indecisos entre os Homens é de 20%.
IV. Mulheres entre os Desfavoráveis é de 40%.
Dois sindicalizados foram selecionados aleatoriamente, com reposição, dentre os elementos dessa população. A probabilidade de, nessa amostra, exatamente um ser do sexo feminino (M) e ser favorável (F) à proposta sindical é, em porcentagem, igual a
1. X representa a variável posição em relação a determinado projeto sindical com 3 respostas possíveis: Favoráveis (F), Desfavoráveis (D) e Indecisos (I).
2. Y representa a variável sexo com 2 respostas possíveis: Homens (H) e Mulheres(M).
Na população dos sindicalizados, tem-se que a proporção de
I. Homens é de 40% e a de Mulheres é de 60%.
II. Favoráveis é de 50%, a de Desfavoráveis é de 40% e a de Indecisos é de 10%.
III. Indecisos entre os Homens é de 20%.
IV. Mulheres entre os Desfavoráveis é de 40%.
Dois sindicalizados foram selecionados aleatoriamente, com reposição, dentre os elementos dessa população. A probabilidade de, nessa amostra, exatamente um ser do sexo feminino (M) e ser favorável (F) à proposta sindical é, em porcentagem, igual a
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410785
Estatística
Com relação às técnicas de amostragem, julgue os itens subsequentes.
Na amostragem aleatória simples sem reposição (AASs), o tamanho amostral n é calculado por

em que N é o tamanho da população, S2 é a variância amostral e Δ= (B/z)2,sendo B o erro máximo de estimação e z o quantil da distribuição normal. Dessa forma, é correto afirmar que o maior tamanho amostral na AASs será menor que N.
Na amostragem aleatória simples sem reposição (AASs), o tamanho amostral n é calculado por
em que N é o tamanho da população, S2 é a variância amostral e Δ= (B/z)2,sendo B o erro máximo de estimação e z o quantil da distribuição normal. Dessa forma, é correto afirmar que o maior tamanho amostral na AASs será menor que N.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410784
Estatística
Com relação às técnicas de amostragem, julgue os itens subsequentes.
Considere que determinado tribunal pretenda avaliar a proporção de habitantes de um município que foram vítimas de algum tipo de violência e que não exista um banco de dados com a identificação dos habitantes desse município. Nesse caso, a aplicação da amostragem aleatória simples não será adequada para selecionar os habitantes do município.
Considere que determinado tribunal pretenda avaliar a proporção de habitantes de um município que foram vítimas de algum tipo de violência e que não exista um banco de dados com a identificação dos habitantes desse município. Nesse caso, a aplicação da amostragem aleatória simples não será adequada para selecionar os habitantes do município.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410783
Matemática
Com relação à análise de regressão linear, julgue os itens que se seguem.
Suponha que um modelo de regressão linear simples seja ajustado de modo que se obtenha um coeficiente de determinação próximo de 1. Nessa situação, o modelo não pode ser utilizado para previsão da variável resposta referente a valores da variável explicativa além do intervalo observado na amostra.
Suponha que um modelo de regressão linear simples seja ajustado de modo que se obtenha um coeficiente de determinação próximo de 1. Nessa situação, o modelo não pode ser utilizado para previsão da variável resposta referente a valores da variável explicativa além do intervalo observado na amostra.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410782
Estatística
Com relação à análise de regressão linear, julgue os itens que se seguem.
Um modelo de regressão linear múltipla com duas variáveis explicativas será inequivocamente ajustado se essas variáveis forem proporcionais.
Um modelo de regressão linear múltipla com duas variáveis explicativas será inequivocamente ajustado se essas variáveis forem proporcionais.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410781
Estatística
Com relação à análise de regressão linear, julgue os itens que se seguem.
Em um modelo linear simples, se a correlação entre os quantis do resíduo padronizado e uma amostra aleatória da normal padrão for alta, o modelo não terá intercepto.
Em um modelo linear simples, se a correlação entre os quantis do resíduo padronizado e uma amostra aleatória da normal padrão for alta, o modelo não terá intercepto.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410780
Estatística
Com relação à análise de regressão linear, julgue os itens que se seguem.
A homocedasticidade é a propriedade conforme a qual o resíduo de um modelo de regressão tem média 0.
A homocedasticidade é a propriedade conforme a qual o resíduo de um modelo de regressão tem média 0.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410779
Estatística
Com relação à análise de regressão linear, julgue os itens que se seguem.
Em um modelo de regressão linear, se a variável explicativa e a variável resposta não se correlacionam, o coeficiente de determinação seria próximo de 0. Além disso, se o coeficiente de determinação fosse próximo de 0, as variáveis explicativa e resposta seriam independentes.
Em um modelo de regressão linear, se a variável explicativa e a variável resposta não se correlacionam, o coeficiente de determinação seria próximo de 0. Além disso, se o coeficiente de determinação fosse próximo de 0, as variáveis explicativa e resposta seriam independentes.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410778
Estatística
Julgue os próximos itens, referentes à qualidade de ajuste de um modelo de regressão.
Considere que um conjunto de dados usado para o ajuste de um modelo de regressão linear simples tenha a variância da resposta igual a 4 vezes a variância da variável explicativa. Nesse caso, se o coeficiente de determinação for igual a 0,95, então o coeficiente de inclinação da reta de regressão será menor que 3,5.
Considere que um conjunto de dados usado para o ajuste de um modelo de regressão linear simples tenha a variância da resposta igual a 4 vezes a variância da variável explicativa. Nesse caso, se o coeficiente de determinação for igual a 0,95, então o coeficiente de inclinação da reta de regressão será menor que 3,5.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410777
Matemática
Julgue os próximos itens, referentes à qualidade de ajuste de um modelo de regressão.
Se um modelo de regressão linear simples tivesse coeficiente de determinação igual a 0,75, então, nesse modelo, a soma de quadrados do resíduo seria menor que a metade da soma de quadrados totais.
Se um modelo de regressão linear simples tivesse coeficiente de determinação igual a 0,75, então, nesse modelo, a soma de quadrados do resíduo seria menor que a metade da soma de quadrados totais.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410776
Matemática
Julgue os próximos itens, referentes à qualidade de ajuste de um modelo de regressão.
Considere que, em um modelo de regressão linear simples, o valor esperado do quadrado médio do resíduo seja dado por , em que β1 é a inclinação da reta e σ2 é a variância da resposta. Nesse caso, se a estatística F da ANOVA para qualidade de ajuste fosse unitária para um modelo, a inclinação da reta de regressão seria nula
Considere que, em um modelo de regressão linear simples, o valor esperado do quadrado médio do resíduo seja dado por
, em que β1 é a inclinação da reta e σ2 é a variância da resposta. Nesse caso, se a estatística F da ANOVA para qualidade de ajuste fosse unitária para um modelo, a inclinação da reta de regressão seria nula
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410775
Estatística
Julgue os próximos itens, referentes à qualidade de ajuste de um modelo de regressão.
Considere que, em uma tabela de ANOVA para ajuste de um modelo de regressão, a soma de quadrados totais não corrigida pela média tem associado n graus de liberdade. Nesse caso, o quadrado da média da variável resposta tem associado 2 graus de liberdade.
Considere que, em uma tabela de ANOVA para ajuste de um modelo de regressão, a soma de quadrados totais não corrigida pela média
tem associado n graus de liberdade. Nesse caso, o quadrado da média da variável resposta tem associado 2 graus de liberdade.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410774
Estatística
Julgue os próximos itens, referentes à qualidade de ajuste de um modelo de regressão.
Considere que em uma tabela de ANOVA para ajuste de um modelo de regressão a esperança da soma de quadrados do resíduo é igual a 15 vezes a variância da variável resposta. Nesse caso, o tamanho amostral é inferior a 20 unidades.
Considere que em uma tabela de ANOVA para ajuste de um modelo de regressão a esperança da soma de quadrados do resíduo é igual a 15 vezes a variância da variável resposta. Nesse caso, o tamanho amostral é inferior a 20 unidades.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410773
Matemática
Com relação à inferência para os parâmetros de modelos de regressão linear, julgue os seguintes itens.
Considere que um analista judiciário cometeu um equívoco na especificação de um modelo de regressão linear simples, de modo que a variável explicativa, que era categorizada, foi codificada com os valores 1 e 2 e tratada como uma variável discreta. Nesse caso, se, para corrigir o erro, o analista transformou a variável em uma dummy, então essa transformação alterou o coeficiente de determinação do modelo.
Considere que um analista judiciário cometeu um equívoco na especificação de um modelo de regressão linear simples, de modo que a variável explicativa, que era categorizada, foi codificada com os valores 1 e 2 e tratada como uma variável discreta. Nesse caso, se, para corrigir o erro, o analista transformou a variável em uma dummy, então essa transformação alterou o coeficiente de determinação do modelo.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410772
Matemática
Com relação à inferência para os parâmetros de modelos de regressão linear, julgue os seguintes itens.
Se o coeficiente de inclinação da reta de um modelo de regressão linear simples pode ser escrito como em que
 para i = 1, ...,n,então

Se o coeficiente de inclinação da reta de um modelo de regressão linear simples pode ser escrito como
em que para i = 1, ...,n,então
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE / CEBRASPE - 2014 - TJ-SE - Analista Judiciário - Estatística |
Q410771
Matemática
Com relação à inferência para os parâmetros de modelos de regressão linear, julgue os seguintes itens.
Em um modelo de regressão linear simples, a média dos valores observados na variável resposta é maior que a média dos valores preditos.
Em um modelo de regressão linear simples, a média dos valores observados na variável resposta é maior que a média dos valores preditos.

 Conheça nossos planos