Foram encontradas 4.712 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q701928 Contabilidade Geral
Uma empresa recebeu de um cliente o valor de R$ 1.200.000,00 para prestar serviços de manutenção pelo prazo de um ano. O contrato foi assinado em 01/10/2015, entrou em vigor imediatamente e estabelecia um total de 10 horas mensais de manutenção ordinária a serem atendidas, limitado a 120 horas no período contratado. Durante 2015, além das 10 horas mensais de manutenção ordinária, no mês de dezembro de 2015 a empresa aplicou mais 35 horas totais de trabalho em função de problemas extraordinários que ocorreram com os equipamentos da empresa contratante. Na empresa contratada, o valor evidenciado na Demonstração do Resultado de 2015 e o saldo da conta do Balanço Patrimonial em 31/12/2015 decorrentes do contrato citado foram:
Alternativas
Q701927 Contabilidade Geral

Os saldos das contas do Balanço Patrimonial de uma empresa, em 31/12/2014, eram os seguintes, em reais:


Os diversos eventos apresentados a seguir, relacionados com os Valores a Receber de Clientes existentes em 31/12/2014, ocorreram durante o ano de 2015 e nesta ordem:

− Valores a Receber de Clientes no valor total de R$ 10.000,00 foram considerados incobráveis pela empresa.

− Do saldo remanescente da conta Valores a Receber de Clientes a empresa recebeu 90% em 2015 e o restante será recebido em 2016.
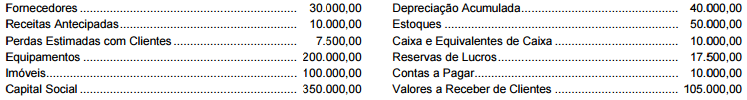
Imagem associada para resolução da questão

− As vendas a prazo de 2015 que vencerão após 31/12/2015 totalizaram R$ 100.500,00.

− A empresa estimou as prováveis perdas com clientes aplicando o percentual de 4% sobre o saldo da conta Valores a Receber de Clientes em 31/12/2015.

No resultado de 2015 o valor total registrado de despesas relacionadas com a não realização de créditos sobre Valores a Receber de Clientes foi, em reais:
Alternativas
Q701926 Contabilidade Geral
Uma sociedade por ações utiliza um equipamento obtido por meio de um contrato de arrendamento mercantil financeiro que foi iniciado em 01/12/2015. Pelo contrato de arrendamento, a empresa deverá pagar 48 parcelas mensais de R$ 28.631,46 e um valor residual garantido de R$ 200.000,00 que vence junto com a última parcela mensal. A taxa de juros implícita no contrato é 1,8% ao mês e o valor presente dos pagamentos na data de início do contrato era R$ 1.000.000,00. O valor justo do equipamento na data de início do arrendamento mercantil era R$ 1.200.000,00, a empresa definiu que vai utilizá-lo por 8 anos e no final deste prazo de utilização será possível vendê-lo por um valor líquido de despesas de vendas de R$ 232.000,00. Sabendo-se que para fins fiscais as parcelas mensais são consideradas despesas dedutíveis pelo valor integral e que a empresa calcula a depreciação de seus equipamentos pelo método das quotas constantes, a empresa deveria evidenciar na demonstração do resultado do ano de 2015, em reais, exclusivamente em relação ao contrato de arrendamento mercantil:
Alternativas
Q701925 Contabilidade Geral
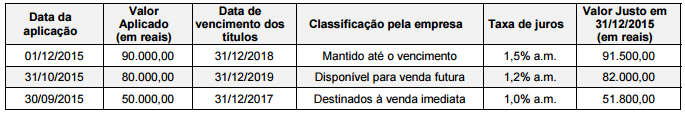
As aplicações financeiras realizadas por uma empresa durante o ano de 2015 são apresentadas na tabela abaixo, onde são encontradas as informações sobre os valores aplicados, as taxas de juros compostos para remuneração, as datas das aplicações e de vencimentos, a classificação feita pela empresa quanto ao objetivo em relação a cada aplicação financeira e os valores justos de cada aplicação em 31/12/2015. Imagem associada para resolução da questão
Ignorando os valores representativos de centavos, o valor total evidenciado no Balanço Patrimonial de 31/12/2015 para as três aplicações financeiras em conjunto foi, em reais:

Alternativas
Q701924 Contabilidade Geral
O preço de aquisição de um equipamento de produção foi R$ 9.000.000,00, o pagamento da compra ocorreu à vista em 31/12/2013 e o mesmo entrou em funcionamento na mesma data. A empresa definiu a vida útil do equipamento em 8 anos de utilização e calcula sua despesa de depreciação em função do tempo decorrido. Na data da aquisição o valor residual no final do prazo de vida útil foi estimado em R$ 1.120.000,00. No início do ano de 2015, a empresa reavaliou a vida útil remanescente do equipamento para 5 anos, em função de alteração na sua política de substituição do equipamento, e estimou que o valor residual no final desta nova vida útil seria R$ 1.205.000,00. A análise feita pela empresa no final de 2014 identificou que não havia necessidade de redução do valor contábil do equipamento. Para fins fiscais a vida útil do equipamento é definida em 10 anos. O valor contábil que deveria ser evidenciado no Balanço Patrimonial de 31/12/2015 para este equipamento foi, em reais:
Alternativas
Q701923 Contabilidade Geral
A empresa Compro Melhor S.A. negociou com um fornecedor a aquisição de 120.000 unidades de determinada mercadoria que deveriam ser entregues nos 12 meses posteriores. A negociação ocorreu em 31/10/2015 e, tendo em vista a perspectiva de aumento de preços no período, a Compro Melhor S.A. pagou, nesta data, o valor integral de R$ 12.000.000,00 ao fornecedor. Durante o ano de 2015, a empresa requereu, e o fornecedor entregou, 40% do total de unidades contratadas. O valor evidenciado no Balanço Patrimonial de 31/12/2015, correspondente ao direito que a empresa Compro Melhor S.A. detinha sobre o fornecedor foi, em reais:
Alternativas
Q701922 Contabilidade Geral
No dia 01/12/2014, a empresa comercial Facilito A Venda S.A. realizou vendas de mercadorias no valor total de R$ 12.800.000,00, sendo que R$ 5.000.000,00 foram recebidos à vista e o restante para ser recebido integralmente em 01/12/2016. Na data da venda, a empresa estava praticando, para as suas vendas a prazo, a taxa de juros de 1,099% ao mês que corresponde a 30% em 2 anos. No Balanço Patrimonial da empresa Facilito A Venda S.A. de 31/12/2014, o valor evidenciado para o saldo a receber das vendas efetuadas em 01/12/2014 foi, em reais:
Alternativas
Q701921 Contabilidade Geral
Uma empresa importou um lote de mercadorias para comercialização no Brasil, sendo que a compra foi realizada em outubro de 2013 e o preço pago à vista ao fornecedor no exterior foi R$ 3.000.000,00. Os gastos descritos a seguir foram necessários para a empresa dispor das mercadorias em condições de venda, e foram todos pagos à vista: − Gasto de R$ 300.000,00 para transportar as mercadorias do país de origem até o Brasil. − Taxas e tarifas no valor de R$ 120.000,00 para o ingresso e regularização das mercadorias no Brasil. − Imposto de importação no valor de R$ 30.000,00. Este imposto é definitivo e não é compensável pela empresa. − Gasto de R$ 50.000,00 para transporte das mercadorias até o depósito da empresa. − Impostos locais no valor de R$ 45.000,00 que podem ser compensados com os impostos incidentes no momento da venda das mercadorias. Sabe-se que não havia saldo de estoque antes desta compra e que, em dezembro de 2013, a empresa vendeu oitenta por cento (80%) das mercadorias que haviam sido importadas. O valor evidenciado pela empresa no Balanço Patrimonial de 31/12/2013, exclusivamente em relação às mercadorias importadas remanescentes, foi, em reais:
Alternativas
Q701920 Legislação Estadual
Conforme a Lei nº 7.765/2002, no que se refere às nulidades no âmbito do Processo Administrativo Tributário, 
Alternativas
Q701919 Legislação Estadual
Conforme a Lei estadual nº 7.765/2002, compete à segunda instância do TARF julgar 
Alternativas
Q701918 Legislação Estadual
Conforme a Lei estadual nº 7.765/2002, o TARF é composto 
Alternativas
Q701917 Legislação Estadual
Conforme a Lei no 7.799/2002, o julgamento do Processo Administrativo Tributário oriundo de auto de infração
Alternativas
Q701916 Legislação Estadual
Conforme a Lei estadual no 7.799/2002, a fase litigiosa do Processo Administrativo Tributário tem início
Alternativas
Q701915 Legislação Estadual
De acordo com a Lei estadual no 7.799/2002 e com o Decreto estadual no 20.685/2004, é responsável pelo pagamento do Imposto sobre a Propriedade de Veículos Automotores – IPVA
Alternativas
Q701914 Legislação Estadual
São isentos do Imposto sobre a Propriedade de Veículos Automotores – IPVA devido ao Estado do Maranhão, de acordo com a Lei estadual no 7.799/2002 e com o Decreto estadual no 20.685/2004, os veículos
Alternativas
Q701913 Legislação Estadual
A empresa Lençóis Maranhenses Ltda., com estabelecimento matriz na cidade de São Luís/MA, importa e revende veículos automotores. Neste ano de 2016, ela importou da Alemanha, na qualidade de consumidora final, 01 (uma) caminhonete nova, para transportar peças entre os estabelecimentos da empresa, e importou também mais 09 (nove) veículos de passeio novos para revenda. Um mês depois de os nove veículos de passeio estarem estacionados no pátio da referida empresa, aguardando compradores, seus diretores decidiram incorporar um deles ao ativo imobilizado da empresa, com a finalidade de ser utilizado pela sua diretoria. Os demais foram vendidos novos. De acordo com a Lei estadual no 7.799/2002 e com o Decreto estadual no 20.685/2004, o fato gerador do IPVA devido ao Estado do Maranhão considera-se ocorrido, para efeito de primeira tributação,
Alternativas
Q701912 Legislação Estadual
Em 2016, Cássio, domiciliado em Santa Inês/MA, faleceu, deixando sua esposa Adélia e três filhas: Cristina, Maria e Léa. O total dos bens comuns do casal montava a importância de R$ 3.060.000,00. De acordo com a legislação civil em vigor na data do óbito, e com o regime de casamento adotado pelo casal, caberia a Adélia apenas 50% desses bens comuns, a título de meação, devendo os outros 50% ser divididos igualmente entre as três filhas, de modo a que cada uma delas recebesse R$ 510.000,00. Ocorre, todavia, que, feita a partilha, decidiu-se que Adélia receberia bens no valor total de R$ 1.600.000,00. Cristina nada recebeu, pois renunciou pura e simplesmente ao quinhão que lhe caberia como herança, enquanto que Léa ficou com R$ 1.000.000,00, em razão de Maria ter renunciado a parte de seus bens, em favor da irmã Léa, que os aceitou de bom grado. O casal não possuía bens imóveis. Com base nessas informações e na disciplina estabelecida na Lei estadual no 7.799/2002, acerca do ITCD, é correto afirmar que
Alternativas
Q701911 Legislação Estadual
Elias, domiciliado na cidade de Paço do Lumiar/MA, faleceu, em janeiro de 2016, deixando como herança apenas um pequeno imóvel urbano, localizado no referido Município, cujo valor venal, nesse mesmo exercício, para fins de tributação do ITCD, era de R$ 28.000,00. Considerando que o salário mínimo vigente no Estado do Maranhão, na data da transmissão, era de R$ 880,00, essa transmissão aos herdeiros de Elias, com base na Lei estadual no 7.799/2002, relativamente ao ITCD, é
Alternativas
Q701910 Legislação Estadual
Juan, espanhol, nunca se naturalizou cidadão brasileiro, embora tenha fixado domicílio unicamente na cidade de Fortaleza/CE, desde que chegou ao Brasil, por volta dos anos 60. Em 2013, decidiu se desfazer de imóvel rural de sua propriedade, localizado no Município de Timon/MA. Para tanto, procurou um tabelião amigo seu, titular de cartório na cidade de Teresina/PI, e pediu que lavrasse uma escritura pública, por meio da qual Juan: (I) instituía Álvaro como usufrutuário vitalício desse imóvel; (II) transmitia a nua-propriedade do mesmo imóvel a Bernardo; e, por fim, (III) doava a Carlos os bens móveis existentes nesse imóvel. Tanto o valor venal do usufruto instituído, como o da nua-propriedade e dos bens móveis transmitidos excedeu, individualmente, 60 salários mínimos vigentes no Estado do Maranhão, na data das referidas transmissões. Considerando os fatos acima enumerados e o disposto na Lei estadual no 7.799/2002,
Alternativas
Q701909 Legislação Estadual
No que se refere às penalidades cominadas na Lei estadual no 7.799/2002 para o caso de descumprimento das obrigações principal ou acessória relativas ao ICMS, as multas
Alternativas
Respostas
3161: B
3162: E
3163: D
3164: E
3165: D
3166: B
3167: D
3168: C
3169: E
3170: D
3171: B
3172: A
3173: C
3174: A
3175: D
3176: E
3177: C
3178: D
3179: E
3180: A