Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 114 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
Q4345357
Engenharia Civil
No curso da fiscalização da reforma de uma escola municipal, o setor responsável recebeu o seguinte relato:
RELATO DO USUÁRIO
“Consegui entrar pela rampa lateral e fui atendido no balcão rebaixado da secretaria. Quando me encaminharam para o laboratório de Ciências, informaram que ele ficava no pavimento superior. A escola não possui elevador, plataforma elevatória ou outra rota que eu pudesse utilizar com minha cadeira de rodas. Um funcionário sugeriu que duas pessoas me ajudassem a subir a escada.”
A vistoria confirmou a existência de rampa na entrada, balcão acessível na secretaria e sanitário adaptado no pavimento térreo. O laboratório de Ciências, a biblioteca e outros ambientes utilizados pelos estudantes estavam localizados no pavimento superior, alcançado por escada.
Considerando as condições de acessibilidade de edificações de uso público, a análise técnica da situação deve
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
Q4345356
Direito Administrativo
Considere o fluxo proposto para o atendimento de uma denúncia relativa ao funcionamento de uma atividade urbana:
FLUXO DE ATUAÇÃO FISCAL
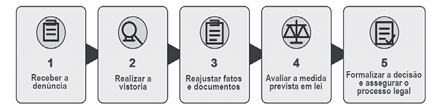
Fluxo elaborado com base no art. 78 do Código Tributário Nacional.
No processo de vistoria, o fiscal verifica indícios de irregularidade, mas constata que a denúncia descrevia parte dos fatos de maneira imprecisa. Um servidor sugere que a quantidade de moradores signatários da reclamação seja considerada suficiente para aplicar imediatamente a medida administrativa mais restritiva disponível.
Considerando o exercício regular do poder de polícia, a conduta tecnicamente adequada diante da situação descrita se resume em
FLUXO DE ATUAÇÃO FISCAL
Fluxo elaborado com base no art. 78 do Código Tributário Nacional.
No processo de vistoria, o fiscal verifica indícios de irregularidade, mas constata que a denúncia descrevia parte dos fatos de maneira imprecisa. Um servidor sugere que a quantidade de moradores signatários da reclamação seja considerada suficiente para aplicar imediatamente a medida administrativa mais restritiva disponível.
Considerando o exercício regular do poder de polícia, a conduta tecnicamente adequada diante da situação descrita se resume em
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
Q4345355
Engenharia Civil
Observe o recorte de uma planta baixa que apresenta as dimensões internas de uma sala retangular:
ESCALA 1:100
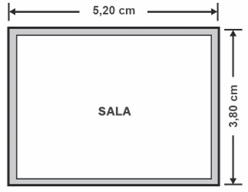
Considere que na vistoria da obra, o fiscal realizou a medição do ambiente construído e registrou:
Comprimento executado: 5,20 m
Largura executada: 3,50 m
A comparação entre a planta e as medidas registradas permite concluir que
ESCALA 1:100
Considere que na vistoria da obra, o fiscal realizou a medição do ambiente construído e registrou:
Comprimento executado: 5,20 m
Largura executada: 3,50 m
A comparação entre a planta e as medidas registradas permite concluir que
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
Q4345354
Engenharia Ambiental e Sanitária
Durante a fiscalização da reforma de um prédio público, foram examinadas as seguintes anotações do diário de obra:
DIÁRIO DE OBRA — REGISTRO DE 6 DE AGOSTO DE 2026
8h15: fragmentos de concreto, argamassa e componentes cerâmicos provenientes das demolições foram acondicionados na Caçamba 1.
10h40: papelão, plástico, metais e placas de gesso foram separados e armazenados na Caçamba 2.
13h20: sobras de solvente e estopas contaminadas utilizadas na pintura foram depositadas na Caçamba 1, junto aos resíduos das demolições.
16h00: as caçambas foram identificadas para posterior encaminhamento às áreas de destinação.
Registro elaborado com base na Resolução CONAMA no 307/2002 e em suas alterações.
Considerando a classificação e a destinação dos resíduos da construção civil, a providência adequada diante dos registros consiste em
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
Q4345353
Engenharia Civil
Realizando o acompanhamento da restauração de um imóvel
público, o Fiscal de Postura e Obras registrou as seguintes
condições:
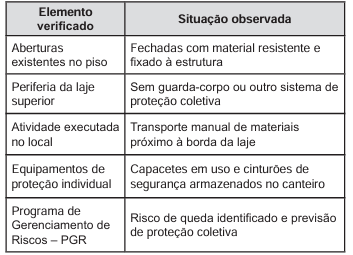
Quadro elaborado com base na Norma Regulamentadora no 18.
Considerando as condições registradas e as medidas de prevenção contra quedas estabelecidas pela NR-18, a conclusão tecnicamente adequada do fiscal consiste em registrar a
Quadro elaborado com base na Norma Regulamentadora no 18.
Considerando as condições registradas e as medidas de prevenção contra quedas estabelecidas pela NR-18, a conclusão tecnicamente adequada do fiscal consiste em registrar a
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
Q4345352
Direito Urbanístico
Durante uma vistoria, o proprietário de um imóvel urbano afirma
que pode utilizá-lo de qualquer maneira, desde que mantenha os
tributos em dia e não invada propriedades vizinhas. Entretanto,
a atividade desenvolvida no local mostra-se incompatível com
as exigências de ordenação urbana estabelecidas no Plano
Diretor.
À luz do Estatuto da Cidade, a análise dessa situação deve considerar que a propriedade urbana cumpre sua função social quando
À luz do Estatuto da Cidade, a análise dessa situação deve considerar que a propriedade urbana cumpre sua função social quando
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
Q4345351
Engenharia Civil
Durante o acompanhamento de uma obra municipal de
pavimentação, o Fiscal de Postura e Obras observa que parte
do serviço executado aparenta divergir das especificações
constantes nos documentos técnicos disponibilizados para a
fiscalização.
Diante dessa situação, a atuação inicial adequada do fiscal consiste em
Diante dessa situação, a atuação inicial adequada do fiscal consiste em
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343072
Ética na Administração Pública
Um Fiscal de Tributos foi designado para examinar a regularidade fiscal de uma empresa cuja escrituração contábil é realizada pelo
escritório de seu cônjuge. Embora não seja sócio da empresa fiscalizada, o servidor reconhece que o resultado do procedimento
pode repercutir nos interesses profissionais e econômicos de sua família.
Diante dessa situação, a conduta compatível com a ética pública e com os princípios que regem a Administração Pública consiste em
Diante dessa situação, a conduta compatível com a ética pública e com os princípios que regem a Administração Pública consiste em
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343071
Contabilidade Pública
Considere que durante a conferência dos ingressos orçamentários do Município de Riachão do Jacuípe, o Fiscal de Tributos
examinou os seguintes registros:
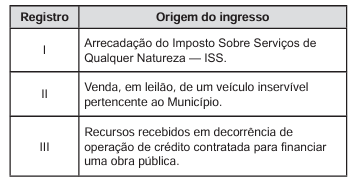
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343070
Direito Administrativo
Durante uma fiscalização realizada em estabelecimento comercial, um agente municipal, no exercício de suas funções, manuseou
inadequadamente o sistema elétrico do local e interrompeu o funcionamento dos equipamentos de refrigeração. A falha provocou a
perda de mercadorias armazenadas, gerando prejuízo comprovado ao proprietário.
Ao solicitar indenização, o comerciante foi informado de que deveria processar diretamente o agente e demonstrar previamente a culpa pessoal do servidor para obter a reparação.
Considerando a responsabilidade civil do Estado prevista na Constituição Federal, essa orientação é
Ao solicitar indenização, o comerciante foi informado de que deveria processar diretamente o agente e demonstrar previamente a culpa pessoal do servidor para obter a reparação.
Considerando a responsabilidade civil do Estado prevista na Constituição Federal, essa orientação é
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343069
Direito Administrativo
A legislação municipal condiciona a emissão de licença de funcionamento para determinada atividade à apresentação prévia
de certificado de segurança. Apesar dessa exigência, um servidor expediu a licença para uma empresa que não possuía nem
apresentou o documento obrigatório.
Poucos dias depois, a Administração identificou a irregularidade. Como a licença já havia permitido o início da atividade, a autoridade responsável propôs revogá-la por razões de conveniência administrativa, sem instaurar procedimento para ouvir a empresa.
Nesse caso, a providência juridicamente adequada consiste em
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343068
Direito Administrativo
Ao julgar uma impugnação apresentada contra auto de infração tributária, a autoridade municipal proferiu a seguinte decisão:
“O auto de infração possui presunção de legitimidade. Por essa razão, deixo de analisar os documentos apresentados pelo contribuinte e indefiro a produção da prova contábil requerida. Mantenho integralmente a autuação, sendo desnecessário examinar individualmente os argumentos da defesa.”
Considerando os princípios aplicáveis ao processo administrativo tributário, essa decisão é
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343067
Legislação Federal
Durante uma auditoria fiscal, o Município obteve informações
sobre o faturamento, as operações e a situação financeira de
determinada empresa. Antes da conclusão do procedimento,
foram apresentados três pedidos de acesso aos dados:
Pedido I: um veículo de comunicação solicitou cópias das declarações e dos documentos financeiros da empresa para produzir uma reportagem sobre a arrecadação municipal.
Pedido II: uma autoridade judicial requisitou informações específicas para instruir processo sob sua responsabilidade.
Pedido III: a Administração Tributária estadual solicitou dados relacionados à fiscalização de tributo de sua competência, no âmbito de procedimento regularmente instaurado e com fundamento em convênio de cooperação e intercâmbio de informações.
De acordo com o Código Tributário Nacional, a autoridade municipal deverá
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343066
Direito Administrativo
A legislação municipal exige licença para o funcionamento
de estabelecimentos que armazenem produtos inflamáveis.
Durante uma fiscalização, o agente competente constatou que
determinada empresa exercia essa atividade sem a licença
exigida.
O estabelecimento foi notificado e recebeu prazo para apresentar defesa. Após o regular processo administrativo, foi aplicada a medida de interdição prevista em lei, diante da permanência da irregularidade e do risco à segurança coletiva.
A atuação administrativa descrita caracteriza
O estabelecimento foi notificado e recebeu prazo para apresentar defesa. Após o regular processo administrativo, foi aplicada a medida de interdição prevista em lei, diante da permanência da irregularidade e do risco à segurança coletiva.
A atuação administrativa descrita caracteriza
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343065
Direito Tributário
Ao revisar processos administrativos tributários, um fiscal
encontrou as seguintes situações:
Processo I: o contribuinte quitou integralmente o crédito tributário dentro do prazo estabelecido.
Processo II: com fundamento em lei municipal, a autoridade competente concedeu remissão de crédito tributário já constituído, em razão da comprovada situação econômica do sujeito passivo.
Processo III: uma lei municipal concedeu anistia relativa a penalidades decorrentes de infrações cometidas antes de sua vigência, sem alcançar atos praticados com dolo, fraude ou simulação.
A classificação correta dos efeitos produzidos nos processos I, II e III é
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343064
Direito Tributário
Uma empresa foi notificada de lançamento complementar de
ISS decorrente de fiscalização municipal. Dentro do prazo
previsto na legislação do processo administrativo tributário,
apresentou impugnação fundamentada contra o lançamento.
Antes do julgamento da defesa, o setor de cobrança solicitou a inscrição do débito em dívida ativa para posterior ajuizamento de execução fiscal.
Ao analisar o processo, o fiscal deverá considerar que a impugnação tempestiva
Antes do julgamento da defesa, o setor de cobrança solicitou a inscrição do débito em dívida ativa para posterior ajuizamento de execução fiscal.
Ao analisar o processo, o fiscal deverá considerar que a impugnação tempestiva
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343063
Direito Tributário
Durante uma capacitação, fiscais municipais analisaram três
procedimentos de constituição de créditos tributários:
Procedimento I: a autoridade administrativa identifica o fato gerador com base nos dados existentes no cadastro municipal, calcula o tributo e notifica o sujeito passivo, sem exigir declaração prévia.
Procedimento II: o sujeito passivo fornece à Administração informações sobre matéria de fato indispensáveis à apuração, e a autoridade utiliza esses dados para calcular o tributo e efetuar o lançamento.
Procedimento III: a legislação atribui ao sujeito passivo o dever de apurar e pagar antecipadamente o tributo, sem exame prévio da autoridade, que posteriormente verifica a atividade realizada e a homologa.
Os procedimentos I, II e III correspondem, respectivamente, aos lançamentos
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343062
Direito Tributário
Carlos e Renata são coproprietários, em partes iguais, de um
terreno urbano. A legislação municipal identifica os proprietários
como contribuintes do IPTU. Após o vencimento do imposto,
nenhum pagamento foi realizado, e a Administração Tributária
exigiu de Carlos a quitação integral do débito.
Carlos contestou a cobrança, alegando que:
1. poderia responder somente por metade do imposto;
2. a outra metade deveria ser exigida diretamente de Renata;
3. o Município deveria cobrar primeiro da coproprietária antes de exigir dele qualquer valor adicional.
De acordo com as regras de solidariedade estabelecidas pelo Código Tributário Nacional, a autoridade fiscal deverá concluir que
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343061
Direito Tributário
Uma lei municipal concedeu isenção de ISS a determinadas
entidades culturais, sem dispensá-las da entrega anual de
declaração eletrônica com informações sobre os serviços
prestados.
Uma entidade regularmente reconhecida como beneficiária da isenção deixou de apresentar a declaração no prazo estabelecido. Ao ser autuada, alegou que o benefício afastava tanto o pagamento do imposto quanto o cumprimento de qualquer dever relacionado a ele.
De acordo com o Código Tributário Nacional, essa alegação é
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343060
Direito Tributário
O Município pretende estruturar fontes tributárias para três
atuações públicas distintas:
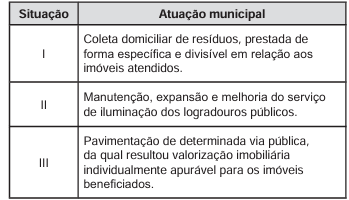
Considerando as espécies tributárias previstas na Constituição Federal e no Código Tributário Nacional, os instrumentos adequados para financiar as atuações I, II e III são, respectivamente,
Considerando as espécies tributárias previstas na Constituição Federal e no Código Tributário Nacional, os instrumentos adequados para financiar as atuações I, II e III são, respectivamente,

 Conheça nossos planos