Questões de Concurso
Para tj-ro
Foram encontradas 4.077 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q133836
Direito do Consumidor
A Lei 8.078/1990 define os elementos que compõem a relação jurídica de consumo, em seus artigos 2º e 3º, elementos subjetivos, consumidor e fornecedor; elementos objetivos, produtos e serviços.
Dado esse contexto, avalie as proposições a seguir:
I) Fornecedor é toda pessoa física ou jurídica, pública ou privada, nacional ou estrangeira, bem como os entes despersonalizados, que desenvolvem atividade de produção, montagem, criação, construção, transformação, importação, exportação, distribuição ou comercialização de produtos ou prestação de serviços.
II) Serviço é qualquer atividade fornecida no mercado de consumo, mediante remuneração, inclusive as de natureza bancária, financeira, de crédito e securitária e as decorrentes das relações de caráter trabalhista.
III) Consumidor é toda pessoa física ou jurídica que adquire ou utiliza produto ou serviço como destinatário final. Equipara-se a consumidor a coletividade de pessoas, ainda que indetermináveis, que haja intervindo nas relações de consumo.
IV) Produto é qualquer bem, móvel ou imóvel, material ou imaterial.
Está(ão) CORRETA(S):
Q133835
Direito Processual Civil - CPC 1973
Analise as assertivas abaixo. Assinale a única CORRETA.
Q133834
Direito Processual Civil - CPC 1973
Dadas as assertivas abaixo, assinale a única CORRETA.
Q133833
Direito Processual Civil - CPC 1973
Considere as assertivas abaixo. Em seguida, marque a única CORRETA.
Q133832
Direito Processual Civil - CPC 1973
Dadas as assertivas abaixo, assinale a única CORRETA.
Q133830
Direito Processual Civil - CPC 1973
Considere as assertivas abaixo e assinale a única CORRETA.
Q133829
Direito Processual Civil - CPC 1973
Avalie as assertivas abaixo. Assinale,a seguir, a única CORRETA.
Q133828
Direito Processual Civil - CPC 1973
Avalie as assertivas abaixo. Em seguida, assinale a única CORRETA.
Q133827
Direito Civil
Assinale a única alternativa CORRETA.
Q133826
Direito Civil
Avalie as assertivas abaixo:
I) A guarda unilateral será requerida pelo pai ou pela mãe e será conferida ao genitor que revele melhores condições de exercê-la a guarda compartilhada somente será decretada em se verificando consenso entre os genitores quanto a ela, em ação específica originalmente prroposta na forma consensual.
II) A autorização dos pais, ou de seus representantes legais, para casamento de filho com dezesseis anos somente poderá ser revogada até a data da publicação dos proclamas.
III) Não devem casar o tutor com a pessoa tutela enquanto não cessar a tutela e não estiverem saldadas as respectivas contas.
IV) O casamento de brasileiro celebrado no estrangeiro deverá ser registrado em cento e oitenta dias, a contar da volta de um ou de ambos os cônjuges ao Brasil, no cartório de seu respectivo domicílio.
Está(ão) CORRETA(S) :
Q133825
Direito Civil
Aponte se as assertivas a seguir são verdadeiras assertivas a seguir são verdadeiras (V) ou falsas (F) e assinale a alternativa CORRETA.
( ) Em sede de obrigações, quando os juros moratórios não forem convencionados, ou o forem sem taxa estipulada, serão fixados segundo a taxa que estiver em vigor para a mora do pagamento de impostos devidos à Fazenda Nacional.
( ) Se no contrato for estipulado o direito de arrependimento para qualquer das partes, as arras ou sinal terão função unicamente indenizatória, não havendo, neste caso, direito à indenização suplementar.
( ) A novação por substituição do devedor pode ser efetuada independentemente de consentimento deste.
( ) Responde o devedor pelos prejuízos a que sua mora der causa, mais juros e atualização monetária; se de má-fé a mora será devida em dobro.
Q133824
Direito Civil
Assinale a única alternativa CORRETA.
Q133823
Direito Civil
Acerca do Direito das Coisas, avalie as assertivas abaixo:
I) Os interditos possessórios previstos em nosso ordenamento são a Ação de Reintegração de Posse, a Ação de Manutenção de Posse, o Interdito Proibitório e a Ação Reinvidicatória.
II) Não induzem posse os atos de mera permissão ou tolerância, mas quando o detentor exerce poderes de fato sobre a coisa é considerado possuidor para todos os fins.
III) É de boa-fé a posse quando o possuidor, embora não ignore os vícios ou obstáculos que impedem a aquisição da coisa, está comprometido em sanar o vício ou remover os obstáculos em um prazo determinado.
IV) O direito à indenização por benfeitorias necessárias é devido ao possuidor de má-fé.
Está(ão) CORRETA(S):
Q133822
Direito Civil
Dadas as assertivas abaixo,assinale a única CORRETA.
Q133821
Direito Civil
Dadas as assertivas abaixo, assinale a única CORRETA.
Q133820
Direito Civil
Acerca das pessoas jurídicas, assinale a única alternativa CORRETA.
Ano: 2008
Banca:
CESGRANRIO
Órgão:
TJ-RO
Prova:
CESGRANRIO - 2008 - TJ-RO - Agente Judiciário - Analista de Sistemas (Microinformática) |
Q85854
Programação

A figura acima mostra uma tabela construída em HTML. O segundo tag <tr> do código HTML dessa tabela contém:
Ano: 2008
Banca:
CESGRANRIO
Órgão:
TJ-RO
Prova:
CESGRANRIO - 2008 - TJ-RO - Agente Judiciário - Contabilidade |
Q52942
Direito Tributário
A Lei nº 10.865, de 30 de abril de 2004, dispõe sobre a Contribuição para o Financiamento da Seguridade Social (COFINS) incidente sobre a importação de bens e serviços. No Capítulo II, trata do fato gerador da COFINS e do momento em que o mesmo se manifesta, como segue.
Art. 3º O fato gerador será:
I - a entrada de bens estrangeiros no território nacional; ....................................................................
No Capítulo VII, que trata dos prazos de recolhimento da COFINS, o Art. 13 estabelece que, no caso do fato gerador estabelecido no Art. 3º , Inciso I, acima, a contribuição será paga na data do
Ano: 2008
Banca:
CESGRANRIO
Órgão:
TJ-RO
Prova:
CESGRANRIO - 2008 - TJ-RO - Agente Judiciário - Contabilidade |
Q52941
Contabilidade Geral
Admita a venda de uma mercadoria sujeita a substituição tributária, feita por uma empresa para outra empresa, no mesmo Estado, nas condições a seguir.
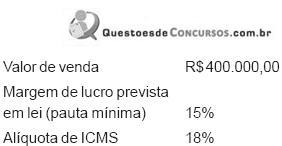
Considerando, única e exclusivamente, os dados e informações acima e o conceitual teórico tributário da substituição tributária, o valor total da Nota Fiscal, emitida pela empresa vendedora, em reais, deverá ser
Considerando, única e exclusivamente, os dados e informações acima e o conceitual teórico tributário da substituição tributária, o valor total da Nota Fiscal, emitida pela empresa vendedora, em reais, deverá ser
Ano: 2008
Banca:
CESGRANRIO
Órgão:
TJ-RO
Prova:
CESGRANRIO - 2008 - TJ-RO - Agente Judiciário - Contabilidade |
Q52940
Contabilidade Geral
Admita que uma empresa optante pelo lucro real anual distribuiu todo o resultado apurado em 2005; que, em 2006, apurou um prejuízo líquido de R$ 200.000,00, sem adições e exclusões nos registros feitos no LALUR; e que, em 2007, teve um lucro líquido de R$ 350.000,00. Admita, ainda, que:
. o capital social foi totalmente integralizado no ato da constituição da Companhia;
. em 2007, não houve aumento de capital, a qualquer título;
. a Reserva Legal já representava 20% do Capital social, em 2006;
. nenhuma reserva foi constituída em 2007;
. nenhuma reserva anteriormente constituída foi revertida em 2007;
. a empresa não teve resultados não operacionais em 2006 e nem em 2007;
. no LALUR não foram realizadas adições, nem exclusões, em 2006 e em 2007.
Considerando somente os dados acima, a legislação tributária vigente e a boa técnica contábil, o valor da provisão para o Imposto de Renda, exclusivamente, em 2007, em reais, é

 Conheça nossos planos