Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 1.538 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q24534
Direito Tributário
Analise as afirmativas a seguir:
I. Quando o cálculo do tributo tenha por base, ou tome em consideração, o valor ou o preço de bens, direitos, serviços ou atos jurídicos, a autoridade lançadora, mediante processo regular, arbitrará aquele valor ou preço, sempre que sejam omissos ou não mereçam fé as declarações ou os esclarecimentos prestados, ou os documentos expedidos pelo sujeito passivo ou pelo terceiro legalmente obrigado, ressalvada, em caso de contestação, avaliação contraditória, administrativa ou judicial. No entanto, havendo escrituração regular, ainda que parcialmente, o Fisco deverá sempre adotá-la como base de prova.
II. A retificação da declaração por iniciativa do próprio declarante, quando vise a reduzir ou excluir tributo, pode ser feita a qualquer tempo, independentemente da constituição do crédito tributário pelo lançamento, desde que haja comprovação do erro em que se funde.
III. Segundo jurisprudência do STJ, tratando-se de tributo sujeito a lançamento por homologação, e tendo o contribuinte declarado o débito e não pagado no vencimento, considera-se desde logo constituído o crédito tributário, tornando-se dispensável a instauração de procedimento administrativo com a finalidade de promoção do lançamento para viabilizar a posterior cobrança judicial.
Assinale:
Q24533
Direito Tributário
O Imposto de Renda, conforme previsão constitucional (artigo 153, § 2º), deverá ser norteado pelos critérios da generalidade, universalidade e progressividade. Com fundamento nos aludidos critérios, analise as seguintes afirmativas:
I. A tributação, pelo Imposto de Renda, da pessoa física e jurídica residente no Brasil poderá recair sobre fatos econômicos concretizados no exterior.
II. Os não-residentes (pessoas físicas ou jurídicas) no Brasil são tributados pelo Imposto de Renda em bases universais (renda global).
III. A tributação de fatos econômicos originados em outro país somente será juridicamente viável se houver acordo de bitributação (Tratado Internacional Bilateral em Matéria de Imposto de Renda), pois seria ilegal a incidência de um tributo brasileiro sobre fato ocorrido em território estrangeiro, sob pena de violação de soberania deste país.
Assinale:
Q24532
Direito Tributário
Considere a seguinte situação hipotética:
4 Um determinado contribuinte praticou o fato gerador de um tributo de competência da União, sujeito a lançamento por homologação, tendo pagado e declarado ao fisco, no mês de março de 1984, valor inferior ao efetivamente devido. Em procedimento de fiscalização, o auditor fiscal de tributos constatou o recolhimento efetuado a menor e lavrou auto de infração constituindo o crédito tributário cabível, tendo notificado o contribuinte em junho de 1989.
4 Inconformado com o lançamento, o contribuinte promoveu impugnação administrativa em julho de 1989, tendo seu pleito sido definitivamente julgado, em grau de recurso, em agosto de 1996, assinalado ao contribuinte o prazo de 30 dias para pagamento espontâneo do crédito tributário.
4 Inscrito o crédito em dívida ativa em maio de 1999, o ajuizamento da ação ocorreu em novembro de 2002, tendo sido o contribuinte citado no mês subsequente. A respeito dessa situação, analise as afirmativas a seguir:
I. Não se operou a decadência.
II. Ocorreu a prescrição intercorrente no processo administrativo.
III. Ocorreu a prescrição pela inércia do fisco quanto ao exercício do direito de ação de cobrança.
Assinale:
Q24531
Direito Tributário
A Constituição Federal de 1988 atribui competência tributária aos entes da Federação.
Com relação à União, é correto afirmar que:
Com relação à União, é correto afirmar que:
Q24530
Direito Tributário
Em relação à fiscalização tributária, analise as afirmativas a seguir:
I. Determina o código tributário nacional que a autoridade administrativa que presidir quaisquer diligências de fiscalização deverá, preferencialmente, lavrar termo autônomo de início do respectivo procedimento, cuja cópia será entregue ao sujeito fiscalizado; caso haja recusa de recebimento do aludido termo pelo contribuinte, o início da ação fiscal há de ser certificado em um dos livros fiscais a serem exibidos na forma da legislação.
II. Somente antes do início de qualquer procedimento de fiscalização é possível ao contribuinte se socorrer do benefício da denúncia espontânea, afastando-se a responsabilidade por infrações à legislação tributária, desde que haja o pagamento integral do tributo devido acrescido dos juros de mora.
III. O artigo 195 do CTN reza que "para os efeitos da legislação tributária, não têm aplicação quaisquer disposições legais excludentes ou limitativas do direito de examinar mercadorias, livros, arquivos, documentos, papéis e efeitos comerciais ou fiscais, dos comerciantes industriais ou produtores, ou da obrigação destes de exibi-los". Com base nesse dispositivo, o Supremo Tribunal Federal editou súmula de modo a consolidar o entendimento de que se sujeitam à fiscalização tributária ou previdenciária quaisquer livros comerciais, ilimitadamente, independentemente dos pontos objeto da investigação.
Assinale:
Q24529
Direito Tributário
Com relação ao tema Obrigação Tributária, considerando a existência da obrigação principal e das obrigações ditas acessórias, analise as afirmativas a seguir:
I. As obrigações acessórias extinguem-se inexoravelmente por força do pagamento do tributo, não havendo que se falar, assim, em penalidade por seu descumprimento.
II. As obrigações acessórias convertem-se em obrigação principal no caso de sua inobservância no que diz respeito à penalidade pecuniária.
III. As obrigações acessórias correspondem às obrigações de fazer e não-fazer.
Assinale:
Q24528
Direito Tributário
A respeito da aquisição, a qualquer título, de fundo de comércio, estabelecimento comercial, industrial ou profissional, para fins de responsabilidade tributária, é correto afirmar que:
Q24527
Direito Tributário
A Contribuição de Intervenção no Domínio Econômico (CIDE), nos termos concebidos pela Lei nº 10.168/00, deveria incidir sobre os contratos que implicassem transferência de tecnologia, por ocasião de pagamento, crédito, entrega, remessa ou emprego de valores ao residente no exterior. Posteriormente, a Lei nº 10.332/01 ampliou a hipótese de incidência da CIDE para abranger também os casos envolvendo o pagamento, crédito, entrega, remessa ou emprego de royalties a qualquer título (mesmo sem transferência de tecnologia) a residente no exterior.
A esse respeito, é correto afirmar que:
A esse respeito, é correto afirmar que:
Q24526
Direito Tributário
A Lei Complementar desempenha papel de grande relevância em matéria tributária. Conforme se infere do artigo 146 da Constituição Federal, cabe à Lei Complementar:
Q24525
Direito Tributário
Com relação às formas de extinção do crédito tributário, analise as seguintes afirmativas:
I. A dação em pagamento, consoante o artigo 156 do Código Tributário Nacional, pode ocorrer tanto em relação aos bens móveis como aos bens imóveis.
II. A impossibilidade do pagamento, no sistema brasileiro, é forma legalmente (Código Tributário Nacional) prevista de extinção do crédito tributário.
III. O crédito tributário será extinto por decisão administrativa favorável ao contribuinte contra a qual não possa mais ser oposto recurso ou ação anulatória.
Assinale
Q24524
Direito Tributário
Com relação ao instituto da substituição tributária, aplicado ao ICMS, analise as seguintes afirmativas:
I. Trata-se de um mecanismo legal pelo qual a responsabilidade pelo pagamento do imposto pode ser atribuída a sujeito passivo outro que não o contribuinte, destinatário constitucional do tributo.
II. A chamada "substituição tributária para frente" tem relação direta com o instituto da responsabilidade por sucessão prevista no artigo 129 do Código Tributário Nacional.
III. Trata-se de uma decorrência lógica do perfil plurifásico do ICMS.
Assinale:
Q24523
Direito Tributário
A respeito dos denominados acordos de bitributação (Tratados Internacionais Bilaterais em Matéria de Imposto sobre a Renda) firmados pelo Brasil, assinale a afirmativa correta.
Q24521
Auditoria
Avalie as seguintes situações:
I. O auditor deve obter informações junto a pessoas ou entidades conhecedoras da transação, dentro ou fora da entidade.
II. O auditor verifica o comportamento de valores significativos, mediante índices, quocientes, quantidades absolutas ou outros meios, com vistas à identificação de situação ou tendências atípicas.
Os procedimentos técnicos aplicáveis a essas situações são, respectivamente:
Q24518
Auditoria
A Resolução CFC n.º 1035/05 relaciona os principais objetivos do planejamento da auditoria. Com base na Resolução, assinale a alternativa que não compreenda um objetivo do planejamento.
Q24517
Auditoria
A respeito de conceituação e objetivos da auditoria independente, analise as afirmativas a seguir:
I. A auditoria das demonstrações contábeis constitui o conjunto de procedimentos técnicos que tem por objetivo a emissão de parecer sobre a sua adequação, consoante os Princípios Fundamentais de Contabilidade e as Normas Brasileiras de Contabilidade e, no que for pertinente, à legislação específica.
II. Na ausência de disposições específicas, prevalecem as práticas já consagradas pela profissão contábil, formalizadas ou não pelos seus organismos próprios.
III. O auditor considera adequadas e suficientes, para o entendimento dos usuários, as informações divulgadas nas demonstrações contábeis, apenas em termos de conteúdo, salvo declaração expressa em contrário, constante do parecer.
Assinale:
Q24516
Auditoria
Segundo a Resolução CFC n.º 1035/05, o Planejamento da Auditoria Independente deve contemplar diversos procedimentos que permitam ao auditor obter evidências ou provas suficientes e adequadas para fundamentar sua opinião sobre as demonstrações contábeis auditadas.
Quando for realizada, pela primeira vez, uma auditoria ou quando as Demonstrações Contábeis do exercício anterior tenham sido examinadas por outro auditor, a norma recomenda outros procedimentos além dos normalmente aplicados.
Assinale a alternativa que indique um desses procedimentos adicionais.
Quando for realizada, pela primeira vez, uma auditoria ou quando as Demonstrações Contábeis do exercício anterior tenham sido examinadas por outro auditor, a norma recomenda outros procedimentos além dos normalmente aplicados.
Assinale a alternativa que indique um desses procedimentos adicionais.
Q24515
Auditoria
Para efetuar o estudo e a avaliação do sistema contábil e de controles internos da entidade, segundo a Resolução n.º 953/03 do CFC, o auditor deve considerar os seguintes aspectos, à exceção de um. Assinale-o.
Q24513
Contabilidade Geral
A Cia. Turfa efetuou as seguintes operações em 2008:
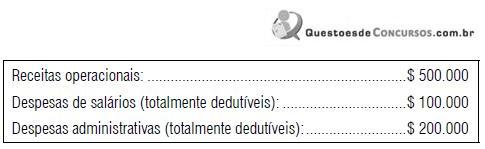
Do total das Receitas, 15% são auferidas de instituições governamentais e ainda não foram recebidas. Além das despesas de salários e administrativas, foram provisionadas contingências trabalhistas no valor de $ 40.000. Desse montante foi efetuado um depósito judicial de $ 20.000.
Considerando que a alíquota do Imposto de Renda e da Contribuição Social (somadas) é de 34%, assinale a alternativa que indique, respectivamente, os saldos ativos e passivos do Imposto de Renda e da Contribuição Social diferidos.
Obs.: A empresa reconhece de forma plena o efeito sobre variações temporárias.
Q24512
Contabilidade Geral
Em 01.04.2009, a Cia. Platina adquiriu um equipamento para ser utilizado em sua fábrica no valor de $ 113.000. Os seguintes custos adicionais são diretamente relacionados ao ativo:
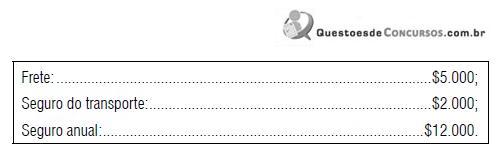
O equipamento tem vida útil estimada em 12 anos. Após esse período, o valor residual é estimado em zero. Para atendimento do CPC 01, aprovado pelo CFC, deve ser efetuada em 31.12.2009 a avaliação do valor recuperável do ativo. As informações obtidas nesta data são as seguintes:
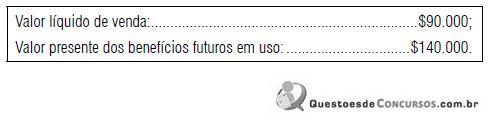
Em 31.12.2009, o valor líquido do equipamento que deve ser apresentado no Balanço Patrimonial da Cia. Platina será:
O equipamento tem vida útil estimada em 12 anos. Após esse período, o valor residual é estimado em zero. Para atendimento do CPC 01, aprovado pelo CFC, deve ser efetuada em 31.12.2009 a avaliação do valor recuperável do ativo. As informações obtidas nesta data são as seguintes:
Em 31.12.2009, o valor líquido do equipamento que deve ser apresentado no Balanço Patrimonial da Cia. Platina será:
Q24507
Contabilidade Geral
A Cia. Esmeralda apresenta os seguintes saldos referentes ao ano de 2008:
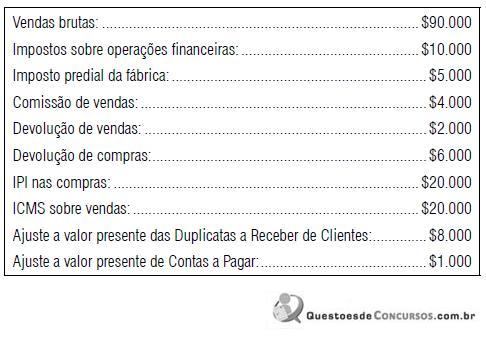
Considerando que a Cia. Esmeralda não é contribuinte do IPI, mas é contribuinte dos impostos estaduais e municipais, e considerando que a Cia. Esmeralda adota o CPC 12, aprovado pelo CFC, assinale a alternativa que indique o valor da Receita Líquida apurada em 2008.
Considerando que a Cia. Esmeralda não é contribuinte do IPI, mas é contribuinte dos impostos estaduais e municipais, e considerando que a Cia. Esmeralda adota o CPC 12, aprovado pelo CFC, assinale a alternativa que indique o valor da Receita Líquida apurada em 2008.

 Conheça nossos planos