Questões de Concurso
Comentadas para analista administrativo
Foram encontradas 12.565 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434945
Português
Texto associado

Jacir J. Venturi. Internet: www.geometriaanalitica.com.br (com adaptações).
Jacir J. Venturi. Internet: www.geometriaanalitica.com.br (com adaptações).
Em relação ao texto acima, julgue os itens a seguir
O último parágrafo do texto inicia-se com oração sem sujeito.
O último parágrafo do texto inicia-se com oração sem sujeito.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434944
Português
Texto associado
Jacir J. Venturi. Internet: www.geometriaanalitica.com.br (com adaptações).
Jacir J. Venturi. Internet: www.geometriaanalitica.com.br (com adaptações).
Em relação ao texto acima, julgue os itens a seguir
Nesse texto, que pode ser classificado como artigo de opinião, identificam-se trechos narrativos e dissertativos.
Nesse texto, que pode ser classificado como artigo de opinião, identificam-se trechos narrativos e dissertativos.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434942
Português
Texto associado
Jacir J. Venturi. Internet: www.geometriaanalitica.com.br (com adaptações).
Jacir J. Venturi. Internet: www.geometriaanalitica.com.br (com adaptações).
Em relação ao texto acima, julgue os itens a seguir
Não haveria prejuízo para a correção gramatical do texto caso a forma verbal ‘notabilizou’ (l.12) fosse flexionada no plural: notabilizaram.
Não haveria prejuízo para a correção gramatical do texto caso a forma verbal ‘notabilizou’ (l.12) fosse flexionada no plural: notabilizaram.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434931
Direito Constitucional
Com relação ao Poder Judiciário, julgue o item subsequente.
Cabe exclusivamente ao presidente do STF, no âmbito da União, encaminhar as propostas orçamentárias dos tribunais superiores ao Poder Executivo.
Cabe exclusivamente ao presidente do STF, no âmbito da União, encaminhar as propostas orçamentárias dos tribunais superiores ao Poder Executivo.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434903
Redação Oficial
Considerando aspectos estruturais e linguísticos das correspondências oficiais, julgue os itens que se seguem, de acordo com o Manual de Redação da Presidência da República.
Uma mensagem de correio eletrônico só tem valor documental se houver confirmação de recebimento ou de leitura da mensagem pelo destinatário e se existir certificação digital que ateste a identidade do remetente, na forma estabelecida em lei.
Uma mensagem de correio eletrônico só tem valor documental se houver confirmação de recebimento ou de leitura da mensagem pelo destinatário e se existir certificação digital que ateste a identidade do remetente, na forma estabelecida em lei.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434901
Português

A respeito das ideias e de aspectos gramaticais do texto acima, julgue os itens de 6 a 10.
As vírgulas que isolam a oração “que muito raramente tratam o mundo feminino” (l.7) poderiam ser suprimidas, sem prejuízo do sentido original e da correção gramatical do texto.
As vírgulas que isolam a oração “que muito raramente tratam o mundo feminino” (l.7) poderiam ser suprimidas, sem prejuízo do sentido original e da correção gramatical do texto.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434900
Português
A respeito das ideias e de aspectos gramaticais do texto acima, julgue os itens de 6 a 10.
O termo “Afinal” (l.18), empregado no texto como conjunção, introduz oração adverbial temporal.
O termo “Afinal” (l.18), empregado no texto como conjunção, introduz oração adverbial temporal.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434899
Português
A respeito das ideias e de aspectos gramaticais do texto acima, julgue os itens de 6 a 10.
O trecho “Criou-se uma forma de salvação feminina a partir basicamente de três modelos femininos” (l. 28 e 29) poderia ser reescrito, com correção gramatical e sem prejuízo da informação prestada, da seguinte forma: Uma forma de salvação feminina foi criada a partir, basicamente, de três modelos femininos.
O trecho “Criou-se uma forma de salvação feminina a partir basicamente de três modelos femininos” (l. 28 e 29) poderia ser reescrito, com correção gramatical e sem prejuízo da informação prestada, da seguinte forma: Uma forma de salvação feminina foi criada a partir, basicamente, de três modelos femininos.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434897
Português
A respeito das ideias e de aspectos gramaticais do texto acima, julgue os itens de 6 a 10.
O acento indicativo de crase em “à sombra” (l.3) poderia ser omitido sem prejuízo da correção gramatical do texto, visto que seu emprego é opcional no contexto em questão.
O acento indicativo de crase em “à sombra” (l.3) poderia ser omitido sem prejuízo da correção gramatical do texto, visto que seu emprego é opcional no contexto em questão.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434894
Português

Em relação ao texto acima, julgue os itens a seguir.
adjetivo “conspícuos” (l.5) poderia ser substituído, sem prejuízo do sentido do texto, por notáveis.
adjetivo “conspícuos” (l.5) poderia ser substituído, sem prejuízo do sentido do texto, por notáveis.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Provas:
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 5 e 6
|
CESPE - 2014 - ANTAQ - Conhecimentos Básicos - Cargos 1 a 4 |
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
CESPE - 2014 - ANTAQ - Analista Administrativo - Infraestrutura de TI |
CESPE / CEBRASPE - 2014 - ANTAQ - Especialista em Regulação - Econômico-Financeiro |
CESPE - 2014 - ANTAQ - Analista Administrativo - Sistemas e Negócios |
CESPE - 2014 - ANTAQ - Analista Administrativo - Qualquer Área de Formação |
CESPE - 2014 - ANTAQ - Especialista em Regulação - Qualquer Área de Formação |
Q434892
Português
Em relação ao texto acima, julgue os itens a seguir.
Estaria mantida a correção gramatical do trecho “a Internet tem potencial cuja dimensão não deve ser superdimensionada” (l. 33 e 34) caso se empregasse o artigo a antes do substantivo “dimensão”.
Estaria mantida a correção gramatical do trecho “a Internet tem potencial cuja dimensão não deve ser superdimensionada” (l. 33 e 34) caso se empregasse o artigo a antes do substantivo “dimensão”.
Ano: 2014
Banca:
FUNCAB
Órgão:
PRODAM-AM
Provas:
FUNCAB - 2014 - PRODAM-AM - Engenharia Elétrica
|
FUNCAB - 2014 - PRODAM-AM - Analista de Contabilidade |
FUNCAB - 2014 - PRODAM-AM - Assistente Social |
FUNCAB - 2014 - PRODAM-AM - Analista Administrativo |
Q412038
Noções de Informática
Considerando a configuração padrão das aplicações de correio eletrônico, a forma comumente utilizada para diferenciar emails não lidos de emails lidos é o recurso:
Ano: 2014
Banca:
FUNCAB
Órgão:
PRODAM-AM
Provas:
FUNCAB - 2014 - PRODAM-AM - Engenharia Elétrica
|
FUNCAB - 2014 - PRODAM-AM - Analista Administrativo |
Q412037
Noções de Informática
Observe a seguir a área selecionada na tabela de 2 colunas criada no Microsoft Office Word.
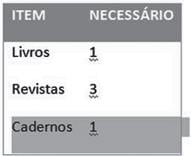
Ao clicar na tecla DEL:
Ao clicar na tecla DEL:
Ano: 2014
Banca:
FUNCAB
Órgão:
PRODAM-AM
Provas:
FUNCAB - 2014 - PRODAM-AM - Engenharia Elétrica
|
FUNCAB - 2014 - PRODAM-AM - Analista de Contabilidade |
FUNCAB - 2014 - PRODAM-AM - Assistente Social |
FUNCAB - 2014 - PRODAM-AM - Analista Administrativo |
Q412036
Noções de Informática
No Microsoft Office Word, o recurso recomendado para criar, da forma mais eficiente, um documento contendo as informações que se repetem em cada versão e adicionar espaços reservados para as informações individuais é:
Ano: 2014
Banca:
FUNCAB
Órgão:
PRODAM-AM
Provas:
FUNCAB - 2014 - PRODAM-AM - Engenharia Elétrica
|
FUNCAB - 2014 - PRODAM-AM - Analista de Contabilidade |
FUNCAB - 2014 - PRODAM-AM - Assistente Social |
FUNCAB - 2014 - PRODAM-AM - Analista Administrativo |
Q412034
Noções de Informática
A tecla de atalho ou combinação de teclas para localização rápida de textos numa página HTML exibida num navegador da Internet é:
Ano: 2014
Banca:
FUNCAB
Órgão:
PRODAM-AM
Provas:
FUNCAB - 2014 - PRODAM-AM - Engenharia Elétrica
|
FUNCAB - 2014 - PRODAM-AM - Analista de Contabilidade |
FUNCAB - 2014 - PRODAM-AM - Assistente Social |
FUNCAB - 2014 - PRODAM-AM - Analista Administrativo |
Q412033
Noções de Informática
Sobre manipulação de mensagens em aplicativos de correio eletrônico, é correto afirmar que:
Ano: 2014
Banca:
FUNCAB
Órgão:
PRODAM-AM
Provas:
FUNCAB - 2014 - PRODAM-AM - Engenharia Elétrica
|
FUNCAB - 2014 - PRODAM-AM - Analista de Contabilidade |
FUNCAB - 2014 - PRODAM-AM - Assistente Social |
FUNCAB - 2014 - PRODAM-AM - Analista Administrativo |
Q412030
Noções de Informática
No Microsoft Office Excel, o intervalo de dados de um gráfico é representado da seguinte forma:
='Planejador orçamentário'!$D$13:$E$15
Sobre essa informação, é correto afirmar:
='Planejador orçamentário'!$D$13:$E$15
Sobre essa informação, é correto afirmar:
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Provas:
CESPE - 2014 - TC-DF - Analista de Administração Pública - Serviços
|
CESPE - 2014 - TC-DF - Analista de Administração Pública - Orçamento, Gestão Financeira e Controle |
Q394198
Direito Tributário
Julgue os itens que se seguem, relativos aos tributos de ICMS e de ISS.
Não se considera fato gerador do ICMS a exclusiva movimentação física de mercadorias de determinada empresa, sendo necessária, para a incidência desse tributo, a denominada circulação jurídica, ou seja, aquela proveniente de aquisições ou vendas efetivadas mediante contratos mercantis que caracterizem transferência da titularidade.
Não se considera fato gerador do ICMS a exclusiva movimentação física de mercadorias de determinada empresa, sendo necessária, para a incidência desse tributo, a denominada circulação jurídica, ou seja, aquela proveniente de aquisições ou vendas efetivadas mediante contratos mercantis que caracterizem transferência da titularidade.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Provas:
CESPE - 2014 - TC-DF - Analista de Administração Pública - Serviços
|
CESPE - 2014 - TC-DF - Analista de Administração Pública - Orçamento, Gestão Financeira e Controle |
Q394197
Direito Tributário
Julgue os itens que se seguem, relativos aos tributos de ICMS e de ISS.
Considere que José, domiciliado em Curitiba – PR e proprietário de uma empresa que promove vários cursos no Brasil, tenha elaborado determinado curso no estado onde reside e, posteriormente, ministrou o referido curso no DF. Nessa situação, o tributo de ISS, referente à prestação de serviço no DF, deverá ser recolhido ao município de Curitiba – PR.
Considere que José, domiciliado em Curitiba – PR e proprietário de uma empresa que promove vários cursos no Brasil, tenha elaborado determinado curso no estado onde reside e, posteriormente, ministrou o referido curso no DF. Nessa situação, o tributo de ISS, referente à prestação de serviço no DF, deverá ser recolhido ao município de Curitiba – PR.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Provas:
CESPE - 2014 - TC-DF - Analista de Administração Pública - Serviços
|
CESPE - 2014 - TC-DF - Analista de Administração Pública - Orçamento, Gestão Financeira e Controle |
Q393629
Direito Tributário
Com relação aos princípios constitucionais tributários e aos tributos federais, estaduais e municipais, julgue o seguinte item.
O DF é competente para instituir a contribuição de melhoria, tributo que tem por finalidade fazer face ao custo de obras públicas das quais decorram valorização imobiliária.
O DF é competente para instituir a contribuição de melhoria, tributo que tem por finalidade fazer face ao custo de obras públicas das quais decorram valorização imobiliária.

 Conheça nossos planos