Questões de Concurso Comentadas para contador

Foram encontradas 38.523 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Ano: 2023 Banca: FUVEST Órgão: USP Prova: FUVEST - 2023 - USP - Contador |
Q2277999 Direito Administrativo
Em determinada autarquia federal, seu administrador, ao celebrar uma parceria com entidade privada, age para a configuração de um ilícito. Da mesma forma, o procurador da autarquia, na fiscalização da parceria, e o contador, na análise das prestações de contas, também agem para a configuração do ilícito. A respeito dessa situação hipotética, responda: qual dos agentes públicos poderá responder por improbidade administrativa? 
Alternativas
Ano: 2023 Banca: FUVEST Órgão: USP Prova: FUVEST - 2023 - USP - Contador |
Q2277997 Direito Administrativo
Leia a frase a seguir:

"Enquanto aos particulares é permitido fazer o que não está proibido, à Administração Pública só se admite fazer o que a lei permite"

Considerando os princípios constitucionais da Administração Pública, qual deles melhor se adequa a frase apresentada? 
Alternativas
Ano: 2023 Banca: FUVEST Órgão: USP Prova: FUVEST - 2023 - USP - Contador |
Q2277996 Direito Administrativo
Imagine a seguinte situação hipotética: ao assumir suas funções, determinado administrador público se depara com dois atos administrativos aos quais dará soluções diferentes. O primeiro ato possui um vício sanável, cuja correção atende ao interesse público e não prejudica terceiros, pelo que o administrador irá corrigi-lo. Já o segundo ato é válido, mas o novo administrador, por razões de oportunidade e conveniência, decide extingui-lo. Em relação ao primeiro e segundo ato, respectivamente, nomeie o fenômeno jurídico observado. 
Alternativas
Ano: 2023 Banca: FUVEST Órgão: USP Prova: FUVEST - 2023 - USP - Contador |
Q2277994 Administração Financeira e Orçamentária
Sobre a classificação da despesa orçamentária por natureza, é correto afirmar que: 
Alternativas
Ano: 2023 Banca: FUVEST Órgão: USP Prova: FUVEST - 2023 - USP - Contador |
Q2277993 Direito Penal
Imagine a seguinte situação hipotética: determinado agente público, no exercício de suas funções, dá causa à prorrogação contratual, em favor do contratado, durante a execução dos contratos celebrados com a Administração Pública, sem que houvesse autorização em lei, no edital da licitação ou nos respectivos instrumentos contratuais. Considerando o capítulo II- B do Código Penal, "Dos crimes em licitações e contratos administrativos", qual crime teria sido cometido por esse agente? 
Alternativas
Ano: 2023 Banca: FUVEST Órgão: USP Prova: FUVEST - 2023 - USP - Contador |
Q2277986 Direito Administrativo
Em razão de situação de emergência, determinado administrador público vê a imperiosa necessidade de desrespeitar a ordem cronológica no dever de pagamento da Administração e pergunta a você, contador(a), como deve agir nos termos da nova Lei de Licitações e Contratos Administrativos (Lei nº 14.13/2021). Você responderá corretamente se disser que a ordem cronológica poderá ser alterada, desde que, dentre outros requisitos, haja prévia: 
Alternativas
Ano: 2023 Banca: FUVEST Órgão: USP Prova: FUVEST - 2023 - USP - Contador |
Q2277978 Direito Administrativo
Para conseguir dar fiel cumprimento a uma Lei, determinado administrador público necessita editar um decreto. Ao assim fazer, está a exercer qual poder da Administração Pública? 
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276996 Administração Financeira e Orçamentária
Considerando o regime de adiantamento de numerário, com base na vigente normatização sobre o tema, analise as afirmativas a seguir.

I. A contabilização da variação patrimonial diminutiva deve ocorrer no momento da concessão do adiantamento ao agente suprido.

II. O saldo não utilizado pelo agente suprido e restituído ao erário no mesmo exercício da concessão deverá ser contabilizado como receita orçamentária.

III. Por se tratar de um regime diferenciado de aplicação de recursos públicos, a concessão do adiantamento poderá dispensar a emissão de empenho, a depender de previsão legal em cada ente.

Está INCORRETO o que se afirma em
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276995 Administração Financeira e Orçamentária
Com base nas disposições da Lei nº 4.320/1964, sobre o controle e classificação dos bens patrimoniais, marque V para as afirmativas verdadeiras e F para as falsas.

( ) É vedado aos órgãos e entidades do setor público fazer reavaliações de bens imóveis.

( ) Para fins de determinação de custos, os bens de almoxarifado deverão ser avaliados pelo critério “último que entra, primeiro que sai” – UEPS.


( ) Haverá registros analíticos de todos os bens de caráter permanente, com indicação dos elementos necessários para a perfeita caracterização de cada um deles e dos agentes responsáveis pela sua guarda e administração.

A sequência está correta em
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276994 Auditoria
Ao analisar os números dos Balanços Financeiros do Poder Executivo relativos aos exercícios financeiros de 2021 e 2022, certo auditor percebe que houve expressivo acréscimo no valor das transferências financeiras concedidas ao Poder Legislativo em 2022, o que lhe causou estranheza, uma vez que as receitas do município permaneceram estáveis. A fim de coletar maiores informações, ele questionou o contador sobre as razões da flutuação inesperada; foi informado que em 2022 houve execução e pagamento de ação judicial que reclamava diferenças de valor. Considerando o caso hipotético é possível inferir que o auditor utilizou, respectivamente, os procedimentos de
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276993 Direito Administrativo
Imagine que mediante a necessidade de modernização dos serviços, o Poder Executivo de determinado município deseja adquirir cem novos computadores de configuração padrão de mercado e custo total estimado de R$ 450.000,00. Supondo que o processo de aquisição será regido pela Lei nº 14.133/2021, assinale a afirmativa correta. 
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276991 Contabilidade Geral

Os dados apresentados a seguir contextualizam a questão. Leia-os atentamente.


Considere que, no exercício do ano de 2022, o Estado de Canarinho tenha efetuado as seguintes transações, não havendo direitos anteriores registrados em seu Balanço Patrimonial em 31/12/2021:


I. Recebimento de um imóvel da União, no valor de R$ 26.750,00.


II. Arrecadação de transferências do Fundo de Participação dos Estados (FPE), no valor de R$ 52.200,00.


III. Contratação de empréstimos por Antecipação de Receita Orçamentária (ARO), no valor de R$ 10.000,00, quitados dentro do exercício, com pagamento de juros de R$ 1.000,00.


IV. Contratação de uma obra para construção de uma escola estadual, no valor total de R$ 200.000,00, sendo 50% empenhados no exercício. Do valor empenhado, 70% foi liquidado, e do valor liquidado, 80% foi pago em 2022.


V. Lançamento de taxas por serviços prestados, no valor de R$ 15.000,00, sendo arrecadados no exercício 80% desse valor.


VI. Baixa de um veículo sinistrado por incêndio, no valor de R$ 21.000,00.


VII. Receita Patrimonial lançada no valor de R$ 18.000,00, sendo 50% arrecadados no exercício.


VIII. Arrecadação de imposto sobre a propriedade de veículos automotores, no montante de R$ 40.000,00.


IX. Empenho de despesas correntes com pessoal e encargos, no valor de R$ 45.000,00, sendo integralmente liquidadas no exercício, e 80% pagas.


X. Recebimento de depósitos em caução para garantia de execução contratual, no valor de R$ 15.000,00.


XI. Arrecadação de receitas industriais, no valor de R$ 16.000,00.

No exercício de 2022, os ingressos extraorçamentários a serem evidenciados no Balanço Financeiro do Estado de Canarinho importam em:
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276987 Matemática Financeira
Determinado equipamento no valor de R$ 120.000,00 foi adquirido por uma empresa por meio de financiamento com taxa de juros compostos de 3% ao trimestre embutida no valor das prestações. A instituição financeira que concedeu o financiamento informou que ele será liquidado em seis prestações trimestrais consecutivas utilizando-se do Sistema Francês de Amortização. Sabe-se que a primeira prestação será paga seis meses após a efetivação do financiamento e está previsto que os juros serão capitalizados e acrescidos ao saldo devedor durante este período. Considerando exclusivamente as informações apresentadas, assinale a alternativa que mais se aproxima do valor total dos juros a apropriar que a empresa compradora deverá contabilizar no reconhecimento inicial da aquisição do veículo.

(Para os cálculos admita o mês comercial com 30 dias e desconsidere qualquer incidência de impostos.)
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276986 Matemática Financeira
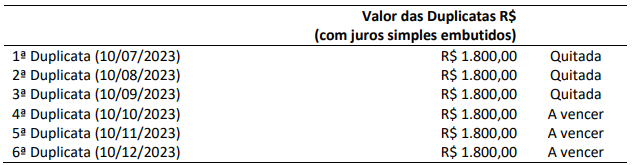
Um produto no valor de R$ 10.437,63 foi comprado em 10/06/2023 para pagamento a prazo por meio de seis duplicatas com juros simples de 1% ao mês embutidos, conforme o seguinte cronograma de pagamentos:

Imagem associada para resolução da questão


Sabe-se que, no dia 10/09/2023, imediatamente após ter efetuado o pagamento da 3ª duplicata, uma renegociação foi realizada e as três últimas duplicatas seriam trocadas por somente uma única, para vencimento em 10/01/2024, também com juros simples de 1% ao mês embutidos. Considerando exclusivamente as informações apresentadas e que não há qualquer capitalização de juros na renegociação, assinale a alternativa que mais se aproxima do valor desta única duplicata a ser quitada em 10/01/2024.
(Para os cálculos admita o mês comercial com 30 dias e desconsidere qualquer incidência de impostos.)
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276981 Contabilidade Geral
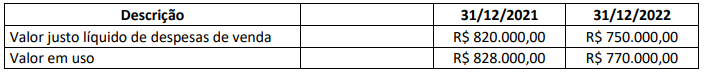
Uma indústria adquiriu certo equipamento em 1º de novembro de 2020. O preço do equipamento à vista era de R$ 900.000,00, mas a administração da indústria avaliou e decidiu adquiri-lode forma financiada junto ao fornecedor. O equipamento foi adquirido em dez parcelas mensais de R$ 99.000,00, totalizando R$ 990.000,00. Adicionalmente, a indústria ainda desembolsou R$ 6.000,00 com seguro no transporte, R$ 13.000,00 para transportar o equipamento da sede do vendedor ao local de sua instalação e R$ 20.000,00 com tributos não recuperáveis. A indústria incorreu em gastos com instalação de R$ 21.000,00. Devidamente instalado e testado, o equipamento ficou apto para produzir em 1º de janeiro de 2021. Posteriormente, a indústria pagou R$ 8.000,00 por um curso de treinamento para os seus empregados a fim de operar o maquinário adequadamente. Sabe-se que o método adotado para cálculo da depreciação foi o linear e a vida útil estimada de dez anos. Conforme disposto na NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, a administração da companhia efetuou teste de recuperabilidade no encerramento dos exercícios sociais de 2021 e 2022, conforme demonstrado a seguir: 


Imagem associada para resolução da questão

Considerando estas informações e, ainda, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos e com a NBC TG 27 (R4) – Ativo Imobilizado, é correto afirmar que os valores contábeis líquidos do equipamento em 31/12/2021 e em 31/12/2022 foram, respectivamente:
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276979 Contabilidade Geral
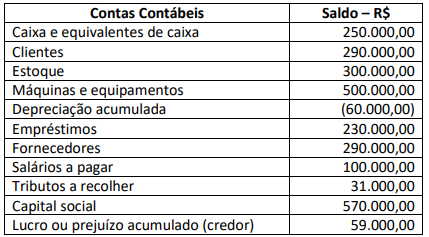
O balancete de verificação de determinada sociedade empresária apresentava as seguintes contas patrimoniais e os respectivos saldos, em 31/12/2022:
Imagem associada para resolução da questão


Antes do término do exercício social, a sociedade empresária realizou algumas transações em 31/12/2022; analise-as.

1. Captação de recursos mediante emissão de debêntures no valor de R$ 1.000.000,00, com vencimento e pagamento em parcela única ao final de dez anos, com incidência de taxa de juros de 15% ao ano. Para emissão e colocação das debêntures no mercado, a sociedade empresária incorreu em custos de transação no valor de R$ 50.000,00. Devido às condições financeiras vantajosas, houve grande demanda para a compra dos títulos e a sociedade empresária conseguiu obter valor superior ao desejado, recebendo prêmio de R$ 130.000,00 na data da emissão das debêntures.

2. Compra de um veículo de R$ 120.000,00, financiado em vinte prestações mensais de R$ 8.000,00.

3. Desconto de uma duplicata com valor nominal de R$ 20.000,00, com vencimento em sessenta dias. A instituição financeira cobrou antecipadamente encargos financeiros de R$ 2.000,00.

4. A sociedade empresária recebeu uma encomenda para venda de novos produtos, tendo recebido adiantamento do cliente no valor de R$ 30.000,00.

5. Contratação de apólice de seguro para máquinas e equipamentos, com vigência de trinta e seis meses. O prêmio do seguro no valor de R$ 18.000,00 foi pago à vista. 6. A fatura de R$ 20.000,00 de um determinado fornecedor foi paga antecipadamente com desconto de 10%.

Após a contabilização das transações listadas anteriormente, assinale, a seguir, o saldo correto em 31/12/2022.
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276978 Contabilidade Geral
Em 31 de dezembro de 2022, foram apresentados os seguintes eventos ao contador da PX Industrial S/A:

• Gastos de R$ 80.000,00 incorridos na captação de recursos oriundos de emissão de novas ações do capital social da PX Industrial S/A.

• Transferência de imóvel originalmente contabilizado por R$ 600.000,00 no Estoque (Ativo circulante) para a rubrica Investimento (Ativo não circulante). Com a reclassificação contábil, o imóvel foi registrado pelo valor justo de R$ 700.000,00 apurado na data da transferência.
• Transferência de imóvel originalmente contabilizado por R$ 700.000,00 no Imobilizado (Ativo não circulante) para a rubrica Investimento (Ativo não circulante). Com a reclassificação contábil, o imóvel foi registrado pelo valor justo de R$ 900.000,00 apurado na data da transferência.

• Relatório recebido dos consultores jurídicos, no qual são listados os passivos contingentes relacionados a processos judiciais envolvendo a PX Industrial S/A. Os Passivos contingentes foram avaliados em R$ 150.000,00.

• Gastos de R$ 50.000,00 incorridos na fase de pesquisas de um projeto de Ativo intangível (software) gerado internamente.

De acordo com o tratamento contábil previsto nas Normas Brasileiras de Contabilidade (NBC), o efeito líquido no resultado do exercício findo em 31 de dezembro de 2022 da PX Industrial S/A com a contabilização requerida para os eventos anteriormente relacionados, desconsiderando eventuais efeitos fiscais, foi:
Alternativas
Ano: 2023 Banca: CONSULPLAN Órgão: SESPA-PA Prova: CONSULPLAN - 2023 - SESPA-PA - Contador |
Q2276977 Contabilidade Geral
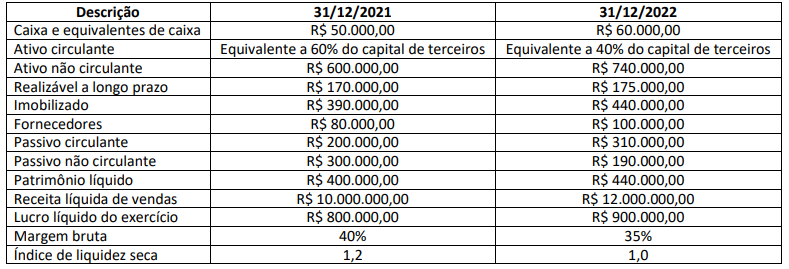
Uma determinada indústria apresentou as seguintes informações extraídas de suas demonstrações contábeis dos exercícios findos em 31/12/2021 e em 31/12/2022:

Imagem associada para resolução da questão


Considerando exclusivamente as informações apresentadas, analise as afirmativas a seguir.

I. Em 31/12/2021, o saldo dos estoques é de R$ 60.000,00 e o prazo médio de renovação dos estoques é de 3 a 6 dias.

II. Avaliando a evolução dos saldos das contas contábeis de 31/12/2021 para 31/12/2022, houve aumento do saldo da rubrica imobilizado. Contudo, a representatividade do saldo dessa rubrica em relação ao saldo do Ativo não circulante é menor em 31/12/2022, quando comparada à representatividade em 31/12/2021.

III. O índice de liquidez imediata em 31/12/2022 é superior ao índice de liquidez imediata em 31/12/2021. Esse aumento foi influenciado pelo acréscimo do saldo da rubrica caixa e equivalentes de caixa ocorrido em 31/12/2022.

IV. O índice de liquidez corrente em 31/12/2022 é menor que o índice de liquidez corrente em 31/12/2021.

V. Em 31/12/2022, o índice de liquidez geral é 0,75.
Está correto o que se afirma apenas em 

Alternativas
Q2276786 Saúde Pública
A assistência terapêutica e a incorporação de tecnologia em saúde são dois importantes componentes do sistema de saúde que visam garantir o acesso aos tratamentos eficazes e inovações tecnológicas para melhorar a qualidade de vida dos pacientes. De acordo com a Lei nº 8.080/1990, que dispõe sobre as condições para a promoção, proteção e recuperação da saúde, a organização e o funcionamento dos serviços correspondentes e dá outras providências, a incorporação, a exclusão ou a alteração pelo Sistema Único de Saúde (SUS) de novos medicamentos, produtos e procedimentos são atribuições
Alternativas
Q2276785 Saúde Pública
“A Rede Cegonha é uma estratégia do Sistema Único de Saúde (SUS) do Brasil, lançada em 2011, com o objetivo de reorganizar a atenção à saúde materna e infantil, buscando melhorar a qualidade do atendimento e reduzir a mortalidade materno-infantil. Dentre outros, tem como objetivo fomentar a implementação de um modelo de atenção à saúde da mulher e à saúde da criança com foco na atenção ao parto, ao nascimento, ao crescimento e ao desenvolvimento da criança de zero aos _______ meses.” Assinale a alternativa que completa corretamente a afirmativa anterior.
Alternativas
Respostas
15081: E
15082: E
15083: B
15084: E
15085: D
15086: A
15087: C
15088: A
15089: D
15090: C
15091: E
15092: E
15093: C
15094: A
15095: B
15096: C
15097: B
15098: E
15099: B
15100: D