Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 10.700 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q4081066
Contabilidade Geral
Texto associado
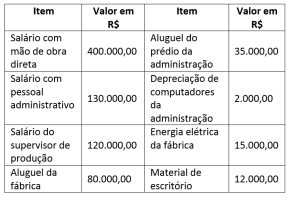
A empresa Faz Cadeiras S/A produz um tipo de cadeira especial para escritório. Em janeiro de 2021, essa
empresa adquiriu R$ 120.000,00 em matéria-prima.
Contudo, antes de a matéria-prima entrar no processo produtivo, um incêndio acidental destruiu 50%
desse material. No início de janeiro/2021, a empresa Faz Cadeiras S/A adquiriu e colocou em produção
uma nova máquina para melhorar o seu processo
produtivo. A empresa Faz Cadeiras S/A gastou R$
500.000,00 nessa nova máquina, que tem uma vida
útil estimada de 10 anos. Além disso, ao longo do ano
de 2021, ela gastou os seguintes valores:
Ao longo de 2021, a empresa Faz Cadeiras S/A havia
produzido 1.500 cadeiras. Destas, a empresa vendeu
1.200 cadeiras por R$ 800,00 cada.
Com base somente nas informações apresentadas sobre a empresa Faz Cadeiras S/A, o Custo de Produto Vendido na Demonstração de Resultado do Exercício da empresa será de R$
Com base somente nas informações apresentadas sobre a empresa Faz Cadeiras S/A, o Custo de Produto Vendido na Demonstração de Resultado do Exercício da empresa será de R$
Q4081065
Contabilidade Geral
Considerando-se o CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, no que se refere às características qualitativas de informações financeiras
úteis, correspondem às características fundamentais,
entre elas
Q4081064
Contabilidade Geral
A Sociedade Empresária Formosura apresentou, em
31/12/2021, antes da apuração do resultado do exercício, o seguinte patrimônio líquido:
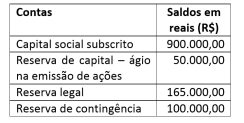
O lucro líquido apurado em 31/12/2021 foi de R$ 550.000,00. De acordo com a Lei nº 6.404/76 e suas alterações, o valor a ser destinado no período, obrigatoriamente, para a reserva legal é de R$
O lucro líquido apurado em 31/12/2021 foi de R$ 550.000,00. De acordo com a Lei nº 6.404/76 e suas alterações, o valor a ser destinado no período, obrigatoriamente, para a reserva legal é de R$
Q4081063
Contabilidade Geral
A Cia. ABC foi processada por quatro instituições. A
assessoria jurídica da Cia. avaliou cuidadosamente os
processos e explicitou que é provável que a empresa perca o Processo 2 e o Processo 3, pois há provas
contundentes das falhas da Cia. ABC. A assessoria explicitou, ainda, que é possível que a empresa perca o
Processo 1 e é remota a chance de perder o Processo 4. Após a análise jurídica, o contador da Cia. ABC
estimou os gastos, caso ela perca os processos. Os
gastos estimados para os processos 1, 2 e 4 são de
R$ 400.000,00, R$ 600.000,00 e R$ 300.000,00, respectivamente. Porém, não foi possível estimar com
confiabilidade o gasto com o Processo 3.
Com base somente nessas informações e considerando-se o exposto no CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o(s) processo(s) para o(s) qual(is) a Cia. ABC deverá reconhecer provisão (ões) no passivo é (são) apenas o (s) processo (s)
Com base somente nessas informações e considerando-se o exposto no CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o(s) processo(s) para o(s) qual(is) a Cia. ABC deverá reconhecer provisão (ões) no passivo é (são) apenas o (s) processo (s)
Q4081062
Contabilidade Geral
A Cia. Esperança vendeu, a prazo, mercadorias para
a Cia. Felicidade no valor de R$ 20.000,00 (incluído
ICMS). Sabe-se que ambas são contribuintes de ICMS
não cumulativo (alíquota de 12%).
Tendo como base somente estas informações, conforme o CPC 16 – Estoques, o correto lançamento desse fato realizado pela Cia. Felicidade é:
Tendo como base somente estas informações, conforme o CPC 16 – Estoques, o correto lançamento desse fato realizado pela Cia. Felicidade é:
Q4081061
Contabilidade Geral
Uma sociedade empresária iniciou pesquisas de
um novo produto em janeiro de 2021. Até o mês
de julho/2021, a empresa teve gastos no valor de
R$ 275.000,00. A partir do mês de agosto/2021, os
critérios para reconhecimento dos ativos intangíveis
foram identificados pela empresa. Ao final do ano de
2021, o montante de recurso financeiro gasto neste
empreendimento totalizou R$ 600.000,00. A empresa estima que o valor residual do produto, no final da
vida útil previsto para o projeto, será de R$ 45.000,00.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 04 (R3) – ativo intangível, é correto afirmar que o valor a ser apresentado no Balanço Patrimonial de 31/12/2021, para a conta intangíveis, é de R$
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 04 (R3) – ativo intangível, é correto afirmar que o valor a ser apresentado no Balanço Patrimonial de 31/12/2021, para a conta intangíveis, é de R$
Q4081060
Contabilidade Geral
A Cia. Big Data adquiriu um ativo pelo valor de R$
400.000,00 no final de janeiro de 2020 e o colocou
em funcionamento em 01/04/2020. Ao final de 2021,
foi feito o teste de redução ao valor recuperável do
ativo, em que o valor em uso estimado foi de R$
245.000,00 e o valor justo líquido de despesas com
venda foi de R$ 210.000,00. Sabe-se que a vida útil
do ativo é de 5 (cinco) anos, que o percentual anual
de depreciação é de 20% e que não há valor residual.
De acordo com o CPC 01 – redução ao valor recuperável de ativo, o valor contábil líquido desse ativo, em 31/12/2021, é de R$
De acordo com o CPC 01 – redução ao valor recuperável de ativo, o valor contábil líquido desse ativo, em 31/12/2021, é de R$
Q4081059
Contabilidade de Custos
A empresa Saber Real produz e comercializa salgados. Os custos fixos mensais são de R$ 3.500,00 e as
despesas fixas mensais são de R$ 500,00. Os salgados
são vendidos por R$ 7,50 e têm custos e despesas
variáveis totais de R$ 2,50 por salgado.
Considerando-se essas informações, o ponto de equilíbrio contábil é de quantos salgados vendidos?
Considerando-se essas informações, o ponto de equilíbrio contábil é de quantos salgados vendidos?
Q4081058
Contabilidade Geral
Uma sociedade empresária publicou em seu Balanço
Patrimonial, a conta Ações em Tesouraria. Essa conta
deverá ser classificada no seguinte grupo ou subgrupo:
Q4081057
Contabilidade Geral
A depreciação é um método utilizado para cálculo do
valor de um bem tangível. Sabendo-se que determinado bem foi imobilizado a seu custo histórico, na
data da aquisição, no valor de R$ 300.000,00, e tem
uma vida útil estimada de 10 anos, o valor do saldo
contábil líquido desse bem, após 06 (seis) anos de
uso, é de R$
Q4081056
Contabilidade Geral
A Cia. Bem Maior apresentou, em 31/12/2020, a seguinte composição do Patrimônio Líquido: Capital
Social Subscrito R$ 1.000.000,00 e Capital Social a Integralizar R$ 500.000,00. No exercício social de 2021,
por meio de uma AGE, foi aprovada, por um dos sócios, a integralização de R$ 200.000,00 por meio da
transferência de um imóvel para a sociedade.
O registro contábil correto dessa operação é:
O registro contábil correto dessa operação é:
Q4081015
Contabilidade Pública
Em relação ao Manual de Contabilidade Aplicada ao
Setor Público (MCASP), a classificação da receita orçamentária é de utilização obrigatória para todos os
entes da Federação, sendo facultado seu desdobramento para atendimento das respectivas peculiaridades.
Nesse sentido, as receitas orçamentárias são classificadas segundo os seguintes critérios, EXCETO,
Nesse sentido, as receitas orçamentárias são classificadas segundo os seguintes critérios, EXCETO,
Q4081014
Contabilidade Pública
Em relação ao Manual de Contabilidade Aplicada ao
Setor Público (MCASP), constituem características
qualitativas da informação contábil, EXCETO:
Q4081013
Contabilidade Pública
Em relação à Norma Brasileira de Contabilidade –
NBC T 16.8, que dispõe sobre controle interno, aplicada ao setor público, associe as categorias com as
respectivas descrições.
CATEGORIAS
1 - Categoria operacional
2 - Procedimentos de prevenção
3 - Categoria normativa
4 - Procedimentos de detecção
5 - Categoria contábil
DESCRIÇÕES
( ) Relacionado (a) (s) à veracidade e à fidedignidade dos registros e das demonstrações contábeis.
( ) Relacionado (a) (s) à observância da regulamentação pertinente.
( ) Relacionado (a) (s) às ações que propiciam o alcance dos objetivos da entidade.
( ) Relacionado (a) (s) a medidas que antecedem o processamento de um ato ou de um fato, para prevenir a ocorrência de omissões, inadequações e intempestividade da informação contábil.
( ) Relacionados (a) (s) a procedimentos que visem à identificação, concomitante ou a posteriori, de erros, omissões, inadequações e intempestividade da informação contábil.
A sequência correta das descrições de cima para baixo dessa associação é:
Q4081012
Contabilidade Pública
Em relação à Norma Brasileira de Contabilidade –
NBC T 16.8, que dispõe sobre o controle interno,
aplicada ao setor público, no tocante à estrutura e
componentes inclui como mecanismos de avaliação
de riscos corresponde à análise da relevância dos riscos identificados, EXCETO a
Q4081011
Contabilidade Pública
Considerando-se a Norma Brasileira de Contabilidade – NBC T 16.8, que dispõe sobre controle interno,
aplicada ao setor público, o controle interno deve ser
exercido em todos os níveis da entidade do setor público compreendendo EXCETO a (o)
Q4081010
Contabilidade Pública
Com base na Norma Brasileira de Contabilidade –
NBC T 16.8, que dispõe sobre controle interno, aplicada ao setor público, e no sentido de compreender
o conjunto de recursos, métodos, procedimentos e
processos adotados pela entidade do referido setor,
correspondem a finalidades do controle interno sob
o enfoque contábil EXCETO:
Q4081009
Contabilidade Geral
Analise as assertivas a seguir, em relação à Norma
Brasileira de Contabilidade – NBC PP 01 (R1) que dispõe sobre o perito contábil, informando (V) para as
verdadeiras ou (F) para as falsas.
( ) No tocante a impedimentos profissionais, quando indicado nos autos pela parte e não aceitando o encargo, o assistente técnico deve comunicar a ela sua recusa, devidamente justificada por escrito, facultado o envio de cópia à autoridade competente.
( ) No tocante a impedimentos profissionais, o assistente técnico deve declarar-se apto ao exercício da função quando, após contratado, verificar a ocorrência de situações que venham suscitar impedimento em função da sua imparcialidade ou independência e, dessa maneira, comprometer o resultado do seu trabalho.
( ) O termo “responsabilidade” refere-se à obrigação do perito em respeitar os princípios da ética e do direito, atuando com lealdade, idoneidade e honestidade no desempenho de suas atividades, sob pena de responder civil, criminal, ética e profissionalmente por seus atos.
( ) Ciente do livre exercício profissional, deve o perito nomeado, sempre que possível e não houver prejuízo aos seus compromissos profissionais e às suas finanças pessoais, em colaboração com o Poder Judiciário, aceitar o encargo confiado, obrigatoriamente, fora dos prazos legais, sem a necessidade de apresentar suas razões.
( ) O termo “zelo”, para o perito, refere-se ao cuidado que ele deve dispensar na execução de suas tarefas, em relação à sua conduta, documentos, prazos, tratamento dispensado às autoridades, aos integrantes da lide e aos demais profissionais, de forma que sua pessoa seja respeitada, seu trabalho levado a bom termo e, consequentemente, o laudo pericial contábil e o parecer pericial contábil sejam dignos de fé pública.
A sequência correta, de cima para baixo, é:
Q4081008
Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade
– NBC PP 01 (R1), que dispõe sobre perito contábil,
o zelo profissional do perito na realização dos trabalhos periciais compreende, EXCETO:
Q4081007
Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade
– NBC PP 01 (R1), que dispõe sobre perito contábil,
perito é o contador detentor de conhecimento técnico e científico, regularmente registrado em Conselho
Regional de Contabilidade e no Cadastro Nacional
dos Peritos Contábeis, que exerce a atividade pericial
de forma pessoal ou por meio de órgão técnico ou
científico, com as seguintes denominações, EXCETO:

 Conheça nossos planos