Questões de Concurso
Para instituto unifil
Foram encontradas 12.834 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253959
Contabilidade Pública
A contabilidade e o direito financeiro empregam
diferentes critérios para classificar as receitas
públicas. Tais classificações orientam o registro, a
previsão e a execução orçamentária. Sobre esse tema,
analise as assertivas e assinale a alternativa correta.
I. Operações financeiras como antecipação de receita orçamentária, recebimento de cauções e demais ingressos classificados como compensatórios integram a Receita Corrente Líquida do ente, pois configuram acréscimo patrimonial líquido e permanente.
II. A receita considerada efetiva caracteriza-se por representar um ingresso novo de recursos que aumenta o patrimônio líquido da entidade, diferentemente das receitas não efetivas, que envolvem apenas movimentações compensatórias entre contas do ativo e passivo.
III. Na teoria, a distinção entre receitas originárias (de atividades econômicas do Estado) e derivadas (oriundas do poder de império, como tributos) possui relevância conceitual, mas não possui correspondência direta nas classificações oficiais adotadas na Lei Orçamentária Anual, que segue categorias funcionais e econômicas padronizadas.
I. Operações financeiras como antecipação de receita orçamentária, recebimento de cauções e demais ingressos classificados como compensatórios integram a Receita Corrente Líquida do ente, pois configuram acréscimo patrimonial líquido e permanente.
II. A receita considerada efetiva caracteriza-se por representar um ingresso novo de recursos que aumenta o patrimônio líquido da entidade, diferentemente das receitas não efetivas, que envolvem apenas movimentações compensatórias entre contas do ativo e passivo.
III. Na teoria, a distinção entre receitas originárias (de atividades econômicas do Estado) e derivadas (oriundas do poder de império, como tributos) possui relevância conceitual, mas não possui correspondência direta nas classificações oficiais adotadas na Lei Orçamentária Anual, que segue categorias funcionais e econômicas padronizadas.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253958
Administração Financeira e Orçamentária
A Lei de Responsabilidade Fiscal (LC 101/2000)
estabelece um rigoroso sistema de controle dos gastos
públicos, com regras específicas sobre despesas com
pessoal, operações de crédito e instrumentos de
transparência. Considerando suas disposições,
analise as assertivas e assinale a alternativa correta.
I. A contratação de operações de crédito por antecipação de receita é instrumento vedado pela LRF tanto no primeiro quanto no último ano do mandato dos Chefes do Poder Executivo, com o propósito de evitar a criação de passivos que comprometam a sustentabilidade financeira no início e no encerramento da gestão.
II. A Lei de Diretrizes Orçamentárias (LDO) possui, entre suas atribuições previstas na LRF, o dever de estabelecer mecanismos de contenção de despesas, definindo critérios e forma de limitação de empenho para situações de descumprimento de metas fiscais causado por frustração de receitas.
III. Para fins de monitoramento e transparência, o Relatório de Gestão Fiscal (RGF) – que, entre outros elementos, avalia o cumprimento dos limites constitucionais de despesas com pessoal – deve ser elaborado e divulgado pelos entes da Federação com periodicidade quadrimestral.
I. A contratação de operações de crédito por antecipação de receita é instrumento vedado pela LRF tanto no primeiro quanto no último ano do mandato dos Chefes do Poder Executivo, com o propósito de evitar a criação de passivos que comprometam a sustentabilidade financeira no início e no encerramento da gestão.
II. A Lei de Diretrizes Orçamentárias (LDO) possui, entre suas atribuições previstas na LRF, o dever de estabelecer mecanismos de contenção de despesas, definindo critérios e forma de limitação de empenho para situações de descumprimento de metas fiscais causado por frustração de receitas.
III. Para fins de monitoramento e transparência, o Relatório de Gestão Fiscal (RGF) – que, entre outros elementos, avalia o cumprimento dos limites constitucionais de despesas com pessoal – deve ser elaborado e divulgado pelos entes da Federação com periodicidade quadrimestral.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253957
Administração Financeira e Orçamentária
Em conformidade com o sistema de planejamento e
orçamento estabelecido pela Constituição Federal de
1988, assinale a alternativa incorreta.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253956
Direito Financeiro
O Prefeito do Município de Flores do Sul
encaminhou à Câmara Municipal, em 30 de
setembro, a Proposta da Lei Orçamentária Anual
(LOA) para o exercício seguinte. Na proposta,
constatou-se que foram omitidas certas receitas de
taxas municipais, cuja cobrança é regular e prevista
em lei e, em decorrência dessa omissão, o valor total
das despesas ultrapassou o montante das receitas
previstas. Considerando apenas os fatos narrados e o
disposto na Constituição Federal de 1988, assinale a
alternativa correta.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253955
Contabilidade Pública
O Município de Rio das Flores leiloou um imóvel
inutilizado, anteriormente destinado às atividades de
uma Fundação Municipal. Na operação, arrecadou à
vista um montante de R$ 150.000,00, que serão
classificados na Demonstração dos Fluxos de Caixa
da seguinte forma:
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253954
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público
(PCASP) é o instrumento que padroniza a estrutura
contábil nacional para as entidades públicas,
organizando os registros de forma a atender suas
necessidades de informação. Sobre o PCASP,
assinale a alternativa correta.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253953
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor
Público estabelece as diretrizes para o
reconhecimento, a mensuração e a evidenciação dos
fatos contábeis no setor público. Em relação ao
tratamento da Dívida Ativa – créditos da entidade
não pagos no vencimento –, assinale a alternativa que
indica, correta e respectivamente, o grupo do
Balanço Patrimonial onde ela deve ser evidenciada e
o momento de seu registro como receita
orçamentária.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253952
Contabilidade Geral
A NBC TSP – Estrutura Conceitual estabelece os
fundamentos que orientam a produção de
informação contábil de qualidade para as entidades
governamentais. Esse documento normativo detalha
as características qualitativas que conferem utilidade
às informações, permitindo que atenda aos seus
objetivos de prestação de contas e auxílio à tomada
de decisão. Considerando esses preceitos, assinale a
alternativa que está em desacordo com a NBC TSP –
Estrutura Conceitual.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253951
Contabilidade Pública
Ainda considerando as informações fornecidas na
questão anterior, e à luz do Manual de Contabilidade
Aplicada ao Setor Público, é correto afirmar que a
restituição do saldo remanescente do convênio ao
Governo do Estado, ocorrida em julho/2025, deverá
ser contabilizada, sob a ótica orçamentária, da
seguinte forma:
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253950
Contabilidade Pública
A Prefeitura Municipal de Pontal do Mar firmou um
Convênio de Cooperação Financeira com o Governo
do Estado para a implantação de um sistema de
drenagem urbana sustentável em uma área de alta
vulnerabilidade a alagamentos. Em virtude desse
acordo, o Município recebeu, em janeiro de 2024, um
repasse estadual de R$ 2.400.000,00, uma vez que o
investimento total foi estimado em R$ 2.650.000,00.
Para a finalização da obra, o Estado realizou um
segundo repasse em fevereiro de 2025, no valor
de R$ 250.000,00. Após a conclusão do sistema,
em junho de 2025, foi apurado um saldo
remanescente de R$ 300.000,00 na conta específica
do convênio, decorrente de ganhos de eficiência na
execução. De acordo com a classificação da receita
orçamentária por categoria econômica, prevista na
legislação aplicável ao setor público, os repasses
recebidos em janeiro de 2024 e fevereiro de
2025 devem ser registrados como:
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253949
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual para
Elaboração e Divulgação de Informação Contábil de
Propósito Geral pelas Entidades do Setor Público, a
obrigatoriedade de aplicação das Normas Brasileiras
de Contabilidade aplicadas ao Setor Público (NBC
TSP) está vinculada à natureza jurídica e à
finalidade dos órgãos e entidades. Com base nesse
contexto normativo, assinale a alternativa que
apresenta corretamente um tipo de entidade que
deve adotá-las de forma obrigatória.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253948
Contabilidade Pública
A Contabilidade Aplicada ao Setor Público (CASP)
tem como foco o estudo, a análise e o registro do
patrimônio das entidades governamentais,
conceituado como o conjunto de bens, direitos e
obrigações. A classificação e a contabilização dos
bens públicos seguem critérios específicos, refletindo
suas distintas naturezas e destinações jurídicas.
Considerando as normas e os conceitos da CASP,
assinale a alternativa que apresenta uma alternativa
incorreta sobre a classificação e o tratamento dos
bens públicos.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253947
Contabilidade Geral
Sobre a composição e classificação das contas no
Balanço Patrimonial, e à luz da normatização
contábil em vigor, analise as assertivas e assinale a
alternativa correta.
I. As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço e as obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
II. As ações em tesouraria deverão ser classificadas no Ativo Circulante ou Não Circulante a depender da intenção da companhia em sua liquidação, bem como do prazo previsto para tal.
III. Os direitos classificados no intangível serão avaliados pelo custo incorrido na aquisição deduzido do saldo da respectiva conta de amortização.
I. As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço e as obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
II. As ações em tesouraria deverão ser classificadas no Ativo Circulante ou Não Circulante a depender da intenção da companhia em sua liquidação, bem como do prazo previsto para tal.
III. Os direitos classificados no intangível serão avaliados pelo custo incorrido na aquisição deduzido do saldo da respectiva conta de amortização.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253946
Contabilidade Geral
Em 01/12/2025, a Prog Metal Cia. Ltda., empresa do
ramo comercial de peças automotivas, efetuou uma
venda de mercadorias a consumidor final no valor de
R$ 15.000,00, com ICMS embutido de R$ 3.680,00,
tendo recebido metade do valor à vista, por meio de
transferência bancária, e a outra metade a receber
em 30 dias. Na sua contabilidade, as mercadorias
revendidas estavam registradas pelo custo de R$
7.800,00. De acordo com os dados fornecidos, é
correto afirmar que as contas-contábeis a ser
creditadas nesta única operação são:
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253945
Contabilidade Geral
Texto associado
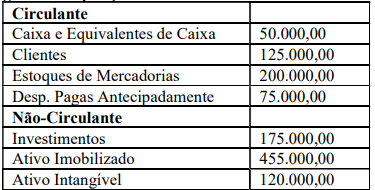
A Cia. Rocha Pombo é uma empresa comercial, que
trabalha no ramo de revenda de gêneros alimentícios
congelados. Em 31/12/2025, o ativo da entidade apresentava
a seguinte composição:
• Na mesma data, o Índice de Endividamento Geral da
empresa era de 0,4, e 25% de sua dívida total era
exigível após o encerramento do exercício social
subsequente.
Com base nos dados, é correto afirmar que o Grau
de Imobilização do Patrimônio Líquido da Cia.
Rocha Pombo em 31/12/2025 é da ordem de
(aproximadamente)
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253944
Análise de Balanços
Texto associado
A Cia. Rocha Pombo é uma empresa comercial, que
trabalha no ramo de revenda de gêneros alimentícios
congelados. Em 31/12/2025, o ativo da entidade apresentava
a seguinte composição:
• Na mesma data, o Índice de Endividamento Geral da
empresa era de 0,4, e 25% de sua dívida total era
exigível após o encerramento do exercício social
subsequente.
Ainda de acordo com os dados, assinale a alternativa
que apresenta corretamente o valor do Índice de
Liquidez Corrente da Cia. Rocha Pombo em
31/12/2025.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253943
Análise de Balanços
Texto associado
A Cia. Rocha Pombo é uma empresa comercial, que
trabalha no ramo de revenda de gêneros alimentícios
congelados. Em 31/12/2025, o ativo da entidade apresentava
a seguinte composição:
• Na mesma data, o Índice de Endividamento Geral da
empresa era de 0,4, e 25% de sua dívida total era
exigível após o encerramento do exercício social
subsequente.
De acordo com as informações apresentadas, assinale
a alternativa que indica o valor do Passivo Não
Circulante da Cia. Rocha Pombo em 31/12/2025.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253942
Análise de Balanços
Texto associado
A Cia. Rocha Pombo é uma empresa comercial, que
trabalha no ramo de revenda de gêneros alimentícios
congelados. Em 31/12/2025, o ativo da entidade apresentava
a seguinte composição:
• Na mesma data, o Índice de Endividamento Geral da
empresa era de 0,4, e 25% de sua dívida total era
exigível após o encerramento do exercício social
subsequente.
Com base nos dados apresentados, é correto afirmar
que, em 31/12/2025, o valor do Patrimônio Líquido
da Cia. Rocha Pombo supera o do Passivo Circulante
em
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253941
Contabilidade Geral
Texto associado
A Metalúrgica Serra Verde Ltda. é uma empresa do
setor de fundição que atende à indústria de bens de capital.
Em 15/03/2024, a empresa adquiriu uma prensa hidráulica
de forjamento a frio de alta precisão, importada da
Alemanha, pelo valor total, convertido em reais, de R$
352.200,00.
Para que o equipamento chegasse à sua planta
industrial, a empresa arcou com os seguintes gastos
adicionais de importação:
• Imposto de Importação: R$ 41.600,00;
• Frete internacional e nacional: R$ 18.000,00;
• Seguro da operação de transporte: R$ 7.200,00.
• Despesas administrativas relacionadas a taxas e emolumentos alfandegários: R$ 3.800,00.
Após a chegada do equipamento, foi necessária
uma readequação do piso industrial para suportar o peso e
as vibrações da nova prensa, com custo de R$ 25.000,00.
Para garantir a operação segura e eficiente, a empresa
também investiu em um programa de capacitação
técnica para sua equipe de manutenção e operadores, no
valor total de R$ 12.000,00.
Em 01/05/2024, a prensa foi considerada plenamente
instalada e apta para entrar em operação. Conforme as
especificações técnicas do fabricante, sua vida útil
econômica é estimada em 15 anos, e a empresa projetou
um valor residual de R$ 120.000,00 para o equipamento.
Com base nos dados informados, assinale a
alternativa que indica o valor contábil líquido do
ativo em 31/12/2024.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Congonhinhas - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Congonhinhas - PR - Contador |
Q4253940
Contabilidade Geral
Texto associado
A Metalúrgica Serra Verde Ltda. é uma empresa do
setor de fundição que atende à indústria de bens de capital.
Em 15/03/2024, a empresa adquiriu uma prensa hidráulica
de forjamento a frio de alta precisão, importada da
Alemanha, pelo valor total, convertido em reais, de R$
352.200,00.
Para que o equipamento chegasse à sua planta
industrial, a empresa arcou com os seguintes gastos
adicionais de importação:
• Imposto de Importação: R$ 41.600,00;
• Frete internacional e nacional: R$ 18.000,00;
• Seguro da operação de transporte: R$ 7.200,00.
• Despesas administrativas relacionadas a taxas e emolumentos alfandegários: R$ 3.800,00.
Após a chegada do equipamento, foi necessária
uma readequação do piso industrial para suportar o peso e
as vibrações da nova prensa, com custo de R$ 25.000,00.
Para garantir a operação segura e eficiente, a empresa
também investiu em um programa de capacitação
técnica para sua equipe de manutenção e operadores, no
valor total de R$ 12.000,00.
Em 01/05/2024, a prensa foi considerada plenamente
instalada e apta para entrar em operação. Conforme as
especificações técnicas do fabricante, sua vida útil
econômica é estimada em 15 anos, e a empresa projetou
um valor residual de R$ 120.000,00 para o equipamento.
À luz dos dados apresentados, assinale a alternativa
que indica o valor depreciável da prensa hidráulica
no momento de sua entrada em operação.

 Conheça nossos planos