Questões de Concurso
Para fumarc
Foram encontradas 13.229 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A Câmara Municipal Delta, Poder Legislativo Municipal, integrante do orçamento fiscal do Município Delta, adquiriu veículos oficiais para uso em serviço dos parlamentares. Abaixo são feitas afirmativas sobre o tratamento contábil realizado pelo controle interno da Câmara, à luz da Contabilidade Aplicada ao Setor Público – CASP e do Plano de Contas Aplicado no setor Público - PCASP:
I. Registra-se o contrato de aquisição dos veículos nas classes do PCASP típicas de controle e nas informações contábeis patrimoniais.
II. Contabilizam-se nas informações orçamentárias e típicas de controle, respectivamente, o empenho e o comprometimento dos recursos disponíveis.
III. No ato da liquidação com a devida incorporação patrimonial dos veículos oficiais, os registros acontecem nas informações contábeis, patrimoniais e orçamentárias.
IV. Por ser do Poder Legislativo, o sistema de controle interno está desobrigado de contabilizar nas classes típicas de controle.
Marque a alternativa CORRETA:
A Contabilidade Aplicada ao Setor Público - CASP apoia-se nas normas internacionais e nacionais de contabilidade voltadas para os sistemas de controle interno, externo e transparência nas informações aos usuários das contas públicas. Constituem pressupostos contidos nesse instrumento de planejamento contábil, adotado por todos os entes da federação brasileira, a disponibilidade de acesso às informações relevantes para a tomada de decisão, o registro e o acompanhamento do patrimônio, a melhoria no processo de prestação de contas e a gestão de custos e de recursos públicos.
Considerando esses fundamentos norteadores da gestão contábil, avalie as afirmações a seguir:
I. A abrangência da CASP atinge todos órgãos e entidades de natureza pública e privada dos entes governamentais.
II. Os contadores e gestores contábeis do setor público e privado usufruem da qualidade e da tempestividade da evidenciação patrimonial no setor público.
III. As informações contábeis típicas de controle fundamentam-se nos atos potenciais da gestão pública, administração financeira e nos condicionantes dos riscos fiscais, dentre outros controles.
IV. A administração financeira harmonizada com a sistematização e a padronização da CASP tem pouca aderência à transparência, ao controle e à responsabilização fiscal.
A partir dessas informações, é CORRETO afirmar:
A partir das informações extraídas de um Balanço Orçamentário, em 31/12/2023, abaixo discriminadas:
Receita Estimada – R$ 300.000,00
Receita Reestimada – R$ 450.000,00
Receita Arrecadada até o bimestre dezembro – R$ 350.000,00
Superávit financeiro utilizado do ano anterior – R$ 50.000,00
Dotação Inicial – R$ 350.000,00
Dotação Atual – R$ 400.000,00
Despesa Empenhada – R$ 390.000,00
Despesa Liquidada – R$ 380.000,00
Despesa Paga – R$ 370.000,00
Podemos afirmar:
I. Dotação atual está acobertada pelo excesso de arrecadação e superávit financeiro do ano anterior.
II. Inconsistência no balanço porque o total da despesa liquidada não pode ultrapassar o montante arrecadado.
III. Restos a pagar processados e não processados, respectivamente apurados no exercício, são de R$ 20.000,00 e R$ 10.000,00.
IV. Não houve excesso de arrecadação apurado no balanço.
Dentre as afirmativas supracitadas, está CORRETA apenas a:
A Câmara Municipal Delta mantém contrato até dezembro de 2025 para reforma e expansão da sede municipal, de acordo com o Plano Plurianual de Ação Governamental de 2022 a 2025, em consonância com a Lei de Diretrizes Orçamentárias que prioriza investimentos no Poder Legislativo, além de constar consignados na Lei Orçamentária Anual recursos do tesouro municipal para construção da referida sede. O Portal da Transparência da Câmara Municipal disponibiliza as seguintes informações sobre o investimento mencionado:
I. Contrato firmado devidamente apropriado nas classes de controle do ativo e passivo potenciais.
II. Em 31/12/2023 consta empenho de R$ 100.000,00, com saldo de empenho a pagar não processado de R$ 40.000,00.
III. Não existe na conta bancária da Câmara Municipal disponibilidade financeira a fim de suportar o pagamento de R$ 40.000,00 em 31/12/2023.
IV. Existe saldo contratual para continuidade da reforma e expansão da sede da Câmara Municipal até dezembro 2025.
Baseado nas informações acima, podemos afirmar como ERRADA:
INSTRUÇÃO: A Contabilidade Aplicada ao Setor Público – CASP – evidencia para os usuários informações orçamentárias, financeiras, patrimoniais, típicas do sistema de controle governamental. O balancete possibilita apurar resultados econômicos e fiscais em determinado período, baseado na integridade das contas nas classes contábeis, no planejamento contábil e, sobretudo, nas funções específicas de cada conta do Plano de Contas Aplicado ao Setor Público – PCASP.
A seguir, apresentam-se registros contábeis hipotéticos da movimentação das contas no balancete de verificação, possibilitando apurar resultados financeiros, orçamentários e patrimoniais.
Com base nesse balancete, responda à questão:
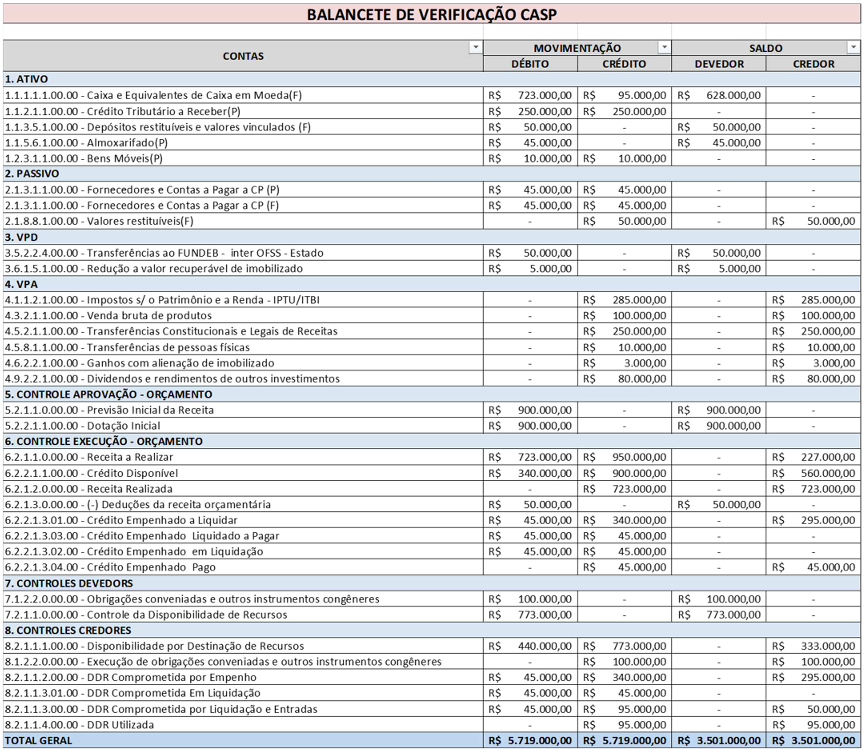
INSTRUÇÃO: A Contabilidade Aplicada ao Setor Público – CASP – evidencia para os usuários informações orçamentárias, financeiras, patrimoniais, típicas do sistema de controle governamental. O balancete possibilita apurar resultados econômicos e fiscais em determinado período, baseado na integridade das contas nas classes contábeis, no planejamento contábil e, sobretudo, nas funções específicas de cada conta do Plano de Contas Aplicado ao Setor Público – PCASP.
A seguir, apresentam-se registros contábeis hipotéticos da movimentação das contas no balancete de verificação, possibilitando apurar resultados financeiros, orçamentários e patrimoniais.
Com base nesse balancete, responda à questão:
INSTRUÇÃO: A Contabilidade Aplicada ao Setor Público – CASP – evidencia para os usuários informações orçamentárias, financeiras, patrimoniais, típicas do sistema de controle governamental. O balancete possibilita apurar resultados econômicos e fiscais em determinado período, baseado na integridade das contas nas classes contábeis, no planejamento contábil e, sobretudo, nas funções específicas de cada conta do Plano de Contas Aplicado ao Setor Público – PCASP.
A seguir, apresentam-se registros contábeis hipotéticos da movimentação das contas no balancete de verificação, possibilitando apurar resultados financeiros, orçamentários e patrimoniais.
Com base nesse balancete, responda à questão:
Os elementos das Demonstrações Contábeis são quantificáveis em termos monetários, o que exige uma base de mensuração adequada para cada item. Análise os itens abaixo:
1. Aplicações financeiras em títulos de dívida mantidos até o vencimento com o objetivo de receber valores contratuais.
2. Contas a receber de clientes com prazo de vencimento superior a 12 meses.
3. Estoque de mercadorias com preço de venda praticado inferior ao seu custo de aquisição.
4. Investimento em instrumentos de patrimônio mantidos para venda no curto prazo.
Considerando o disposto no CPC00 (R2) Estrutura Conceitual para Relatório Financeiro, no CPC 16 (R1) – Estoques, CPC 12 (R1) – Ajuste a Valor Presente e CPC 48 – Instrumentos financeiros, as bases de mensuração subsequentes ao reconhecimento inicial, adequadas a cada item acima, devem ser as seguintes:
Considerando que, de acordo com o CPC 26 (R1), a entidade deve divulgar informação comparativa com respeito ao período anterior para todos os montantes apresentados nas demonstrações contábeis do período corrente, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A informação narrativa e descritiva que vier a ser apresentada, quando for relevante para a compreensão do conjunto das demonstrações do período corrente também deve ser apresentada de forma comparativa.
( ) Sempre que aplicar uma política contábil retrospectivamente, independente da materialidade da informação, a entidade deverá apresentar um terceiro balanço patrimonial no início do período anterior.
( ) Quando a entidade for requerida a apresentar um balanço patrimonial adicional, também precisará apresentar as notas explicativas relativas ao balanço patrimonial adicional.
( ) Quando a apresentação ou a classificação de itens nas demonstrações contábeis forem modificadas, os montantes apresentados para fins comparativos devem ser reclassificados, a menos que a reclassificação seja impraticável.
A sequência está CORRETA em:
Para a vigilância sanitária, são exemplos desses serviços, EXCETO:
Qual das alternativas abaixo é uma exigência dessa resolução?
São exemplos desses protocolos, EXCETO:
Identifique a opção abaixo que corresponde a uma irregularidade conforme a legislação atual:
Com relação a esses parâmetros, indique a afirmativa INCORRETA:
I. No interesse da saúde pública, poderão ser estabelecidos limites residuais para os aditivos incidentais presentes no alimento, desde que considerados toxicologicamente toleráveis e seja empregada uma adequada tecnologia de fabricação do alimento.
II. Para cada tipo ou espécie de alimento, será aprovado um padrão de identidade e qualidade, incluindo o padrão microbiológico e os limites tolerados de resíduos de pesticidas e contaminantes.
III. A ingestão diária aceitável de amoxicilina para bovinos, ovinos, suínos, caprinos e aves de corte para não extrapolar o limite máximo de resíduo deste medicamento no alimento de origem animal é de 2 mcg/kg de peso corpóreo.
Está CORRETO o que se afirma em:

 Conheça nossos planos