Questões de Concurso
Para fgv
Foram encontradas 153.530 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3883556
Estatística
Na estimação de uma probabilidade p de ‘sucessos’ populacional,
o tamanho da amostra aleatória simples necessário para que se
possa garantir, com 99% de probabilidade, que o valor da
proporção de ‘sucessos’ amostral não diferirá do de p por mais de
1% é, no mínimo, igual a
Q3883555
Estatística
Avalie se as seguintes distribuições pertencem à família exponencial:
I. Bernoulli(θ)
II. Poisson(λ)
III. Geométrica(θ)
IV. Normal(μ, 1)
Pertencem de fato à família exponencial
Q3883554
Estatística
Em relação ao modelo de regressão linear simples Y = α + βX + ε ,
avalie se os pressupostos a seguir estão corretos.
I. Os erros εi são não correlacionados. II. Os erros εi têm média 0 e variância comum σ2 . III. Os erros εi têm distribuição Normal.
Está correto o que se pressupõe em
I. Os erros εi são não correlacionados. II. Os erros εi têm média 0 e variância comum σ2 . III. Os erros εi têm distribuição Normal.
Está correto o que se pressupõe em
Q3883553
Estatística
Considere um modelo de regressão linear simples
Y = α + βX + ε
para o qual uma amostra aleatória simples (x1, y1), ..., (xn, yn) seja obtida.
Nesse caso, usando a notação usual, as estimativas de α e β obtidas pelo método dos mínimos quadrados serão dadas, respectivamente, por α = y̅ − βx̄ e
Y = α + βX + ε
para o qual uma amostra aleatória simples (x1, y1), ..., (xn, yn) seja obtida.
Nesse caso, usando a notação usual, as estimativas de α e β obtidas pelo método dos mínimos quadrados serão dadas, respectivamente, por α = y̅ − βx̄ e
Q3883552
Estatística
Para testar a hipótese nula de homogeneidade H0: p1 = p2 = p3 = p4
entre as diferentes classes em que uma vaiável populacional
multinomial (p1, p2, p3, p4) é classificada, uma amostra aleatória de
tamanho 400 foi obtida e revelou os seguintes dados:
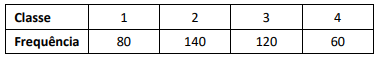
O valor da estatística de teste qui-quadrado adequada para testar essa homogeneidade será então, sob H0, igual a
O valor da estatística de teste qui-quadrado adequada para testar essa homogeneidade será então, sob H0, igual a
Q3883551
Estatística
Para testar a hipótese nula de independência entre dois atributos
A e B, uma amostra aleatória simples de n indivíduos será obtida,
sendo cada indivíduo classificado de acordo com ambos os
atributos. O atributo A terá seis classes distintas, mutuamente
exclusivas e exaustivas; o atributo B terá cinco classes, igualmente
mutuamente exclusivas e exaustivas.
Se n for suficientemente grande, a estatística de teste adequada para testar essa independência terá distribuição qui-quadrado com o seguinte número de graus de liberdade:
Se n for suficientemente grande, a estatística de teste adequada para testar essa independência terá distribuição qui-quadrado com o seguinte número de graus de liberdade:
Q3883550
Estatística
Para testar H0: μ ≤ 120 versus H1: μ > 120, sendo μ a média de uma
distribuição normal com variância igual a 64, uma amostra
aleatória simples de tamanho 25 foi obtida e revelou uma média
amostral igual a 124.
O p-valor associado ao critério de teste adequado para o problema é, aproximadamente, igual a
O p-valor associado ao critério de teste adequado para o problema é, aproximadamente, igual a
Q3883549
Estatística
Para testar H0: μ ≥ 40 versus H1: μ < 40, em que μ é a média de
uma variável populacional, uma amostra aleatória simples de
tamanho n = 625 foi obtida e apresentou os seguintes dados:
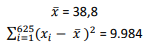
Nesse caso, o critério de decisão mais indicado rejeitará H0, ao nível de significância de 5%,se
Nesse caso, o critério de decisão mais indicado rejeitará H0, ao nível de significância de 5%,se
Q3883548
Estatística
Se X1, X2,..., Xn é uma amostra aleatória simples de uma distribuição
Normal com média μ e variância σ2
, então a variável  tem distribuição
Q3883547
Estatística
Para testar H0: p = 0,5 versus H1: p = 0,8, sendo p uma
probabilidade de ‘sucesso’, uma amostra aleatória simples de
tamanho 5 será observada e será usado o critério que rejeita H0 se
o número de ‘sucessos’ na amostra for maior ou igual a 4.
A probabilidade de erro tipo I desse critério é
A probabilidade de erro tipo I desse critério é
Q3883546
Estatística
Se X1, X2,..., Xn é uma amostra aleatória simples de uma densidade
exponencial dada por f(x; θ) = θe- θx
, x > 0, então o estimador de
θ pelo método dos momentos é
Q3883545
Estatística
Suponha que automóveis cheguem a um posto da Polícia
Rodoviária Federal de uma estrada secundária de acordo com um
processo Poisson com uma taxa média de 2 automóveis por
minuto.
Usando e-6 = 0,0025, a probabilidade de que, num intervalo de 3 minutos, no máximo 2 automóveis passem por esse posto é de
Usando e-6 = 0,0025, a probabilidade de que, num intervalo de 3 minutos, no máximo 2 automóveis passem por esse posto é de
Q3883544
Estatística
Uma urna contém 10 bolas idênticas em volume, 4 azuis e 6
brancas.
Se uma pessoa sortear ao acaso 4 dessas bolas, com reposição, a probabilidade de que ela sorteie menos de duas bolas azuis é, aproximadamente, de
Se uma pessoa sortear ao acaso 4 dessas bolas, com reposição, a probabilidade de que ela sorteie menos de duas bolas azuis é, aproximadamente, de
Q3883543
Estatística
Para se estimar a proporção p de eleitores favoráveis a uma certa
proposta urbanística numa população muito grande, uma amostra
aleatória simples de 400 eleitores foi obtida e verificou-se que, dos
400, 144 eram favoráveis à proposta.
Um intervalo de 95% de confiança para p será então dado, aproximadamente, por
Um intervalo de 95% de confiança para p será então dado, aproximadamente, por
Q3883542
Estatística
Uma amostra aleatória simples de tamanho 25 obtida de uma
variável aleatória populacional suposta normalmente distribuída
com média μ e variância desconhecida forneceu os seguintes
dados:
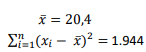
Um intervalo de 95% de confiança para μ será dado, aproximadamente, por
Um intervalo de 95% de confiança para μ será dado, aproximadamente, por
Q3883541
Estatística
Uma variável aleatória populacional tem média desconhecida μ e
variância que pode ser suposta igual a 100.
O tamanho n da amostra aleatória simples necessário pra que possamos garantir, com ao menos 90% de confiança, que o valor da média amostral não se afastará do valor de μ por mais de 0,4 unidade é, no mínimo, igual a
O tamanho n da amostra aleatória simples necessário pra que possamos garantir, com ao menos 90% de confiança, que o valor da média amostral não se afastará do valor de μ por mais de 0,4 unidade é, no mínimo, igual a
Q3883540
Estatística
Suponha uma amostra aleatória simples X1, X2, X3, X4 seja obtida
de uma variável aleatória populacional com média μ
Avalie se os seguintes estimadores são não tendenciosos para μ:
T1 = (X1 + X2 + X3 + X4)/4 T2 = (2X1 - 3X2 + 3X3 - 2X4)/4 T3 = (X1 + 2X2 + 3X3 + 4X4)/10 T4 = X1
São de fato não tendenciosos para μ:
Avalie se os seguintes estimadores são não tendenciosos para μ:
T1 = (X1 + X2 + X3 + X4)/4 T2 = (2X1 - 3X2 + 3X3 - 2X4)/4 T3 = (X1 + 2X2 + 3X3 + 4X4)/10 T4 = X1
São de fato não tendenciosos para μ:
Q3883539
Estatística
O critério de fatorização para uma estatística suficiente diz que se
X1,..., Xn é uma amostra aleatória de tamanho n de uma densidade
f de parâmetro θ, então uma estatística S = s(X1,..., Xn) é suficiente
se, e apenas se, a densidade conjunta Пf(xi; θ) fatora como
f(x1,...,xn; θ) = g(s; θ)h(x1,...,xn) em que
Q3883538
Estatística
Avalie as seguintes afirmativas, a respeito de estimadores de
máxima verossimilhança (e.m.v.), e assinale (V) para a verdadeira
e (F) para a falsa.
( ) O e.m.v. de um parâmetro θ é não tendencioso para θ.
( ) A variância de um e.m.v. de um parâmetro θ é mínima na classe dos estimadores não tendenciosos de θ.
( ) Todo estimador de máxima verossimilhança de uma parâmetro θ unidimensional é uma estatística suficiente.
As afirmativas são, respectivamente,
Q3883537
Estatística
Considere n variáveis aleatórias independentes X1, X2, ... Xn, cada um com distribuição Poisson(ll), i = 1, 2..., n.
A distribuição de probabilidades da variável 

 Conheça nossos planos