Questões de Concurso
Comentadas para cfc
Foram encontradas 1.281 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q808000
Auditoria
De acordo com a NBC TA 200 - Objetivos Gerais do Auditor Independente e a
Condução da Auditoria em Conformidade com Normas de Auditoria, relacione os
termos utilizados na primeira coluna com os significados correspondentes na segunda
coluna e, em seguida, assinale a opção CORRETA.
(1) Evidência de Auditoria (2) Asseguração Razoável (3) Julgamento Profissional ( ) É a aplicação de treinamento,
conhecimento e experiência relevantes,
dentro do contexto fornecido pelas normas
de auditoria, contábeis e éticas, na
tomada de decisões informadas a respeito
dos cursos de ação apropriados nas
circunstâncias do trabalho de auditoria. ( ) São as informações utilizadas pelo auditor
para fundamentar suas conclusões em
que se baseia a sua opinião, incluindo
informações contidas nos registros
contábeis subjacentes às demonstrações
contábeis e outras informações. ( ) É, no contexto da auditoria de
demonstrações contábeis, um nível alto,
mas, não, absoluto, de segurança. A sequência CORRETA é:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807978
Contabilidade Pública
Uma entidade do setor público realizou a venda de um veículo do ativo imobilizado, o
qual apresentava os seguintes valores registrados em 31.12.2013:
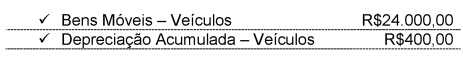
A administração pública orçou a venda do veículo para o exercício de 2014 por R$28.000,00. Além de registro em contas de controle, o recebimento do valor da venda, à vista, em 2014, pelo valor orçado, irá resultar em:
A administração pública orçou a venda do veículo para o exercício de 2014 por R$28.000,00. Além de registro em contas de controle, o recebimento do valor da venda, à vista, em 2014, pelo valor orçado, irá resultar em:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807972
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes dados, extraídos da folha de
pagamento do mês de agosto de 2014:
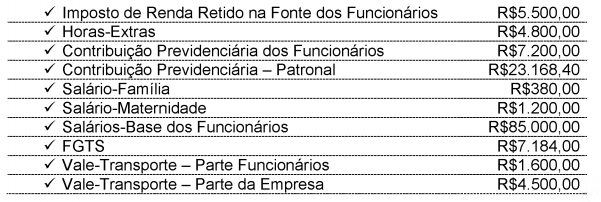
Considerando-se apenas os dados acima, o valor total da despesa do mês de agosto de 2014 corresponde a:
Considerando-se apenas os dados acima, o valor total da despesa do mês de agosto de 2014 corresponde a:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807970
Contabilidade Geral
Em relação ao impacto provocado pelo registro contábil no Ativo Circulante de uma
Sociedade Empresária Industrial, analise os eventos descritos e, em seguida, assinale
a opção CORRETA
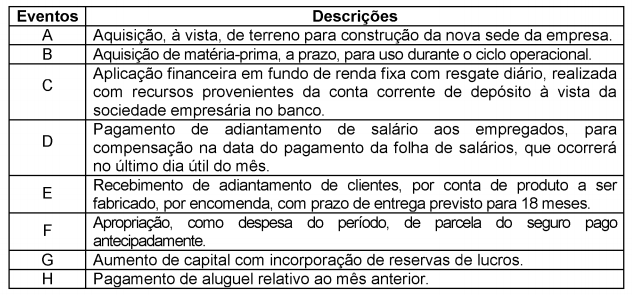 Em relação ao impacto líquido provocado no Ativo Circulante, assinale a opção
CORRETA.
Em relação ao impacto líquido provocado no Ativo Circulante, assinale a opção
CORRETA.
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807969
Contabilidade Geral
Uma Sociedade Empresária apresentou os dados abaixo, referentes ao ano de 2014:
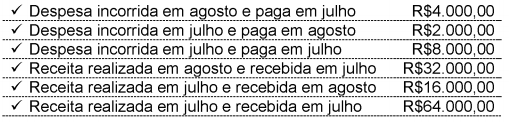
O lucro apurado do mês de julho, observando-se o Regime de Competência, foi de:
O lucro apurado do mês de julho, observando-se o Regime de Competência, foi de:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807966
Contabilidade Geral
Em 20.12.2013, uma Sociedade Empresária adquiriu um terreno, à vista, para a
extração de minério. Com relação à aquisição, os seguintes dados foram
apresentados:
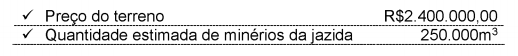
A empresa apresentou as seguintes estimativas de uso do terreno: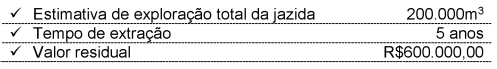
Em agosto de 2014, foram explorados 3.000m3de minério. A empresa utiliza o método das unidades produzidas para cálculo da exaustão. Conforme as informações acima, é CORRETO afirmar que o valor do custo da exaustão, em agosto de 2014, é de:
A empresa apresentou as seguintes estimativas de uso do terreno:
Em agosto de 2014, foram explorados 3.000m3de minério. A empresa utiliza o método das unidades produzidas para cálculo da exaustão. Conforme as informações acima, é CORRETO afirmar que o valor do custo da exaustão, em agosto de 2014, é de:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807963
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes dados de transações realizadas.
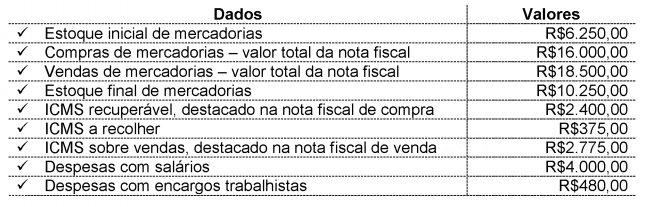
Com base nos dados acima, e sabendo-se que o ICMS sobre as compras é recuperável, a apuração do resultado apresenta:
Com base nos dados acima, e sabendo-se que o ICMS sobre as compras é recuperável, a apuração do resultado apresenta:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807962
Contabilidade Geral
Uma Sociedade Empresária apresentava, ao final do exercício de 2013, um saldo de
R$1.530.000,00 na conta Máquinas e Equipamentos, assim discriminado:
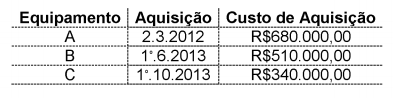
A empresa realiza a contabilização mensal dos encargos de depreciação e utiliza, para todos os equipamentos, uma taxa anual de 24%. Além disso, considera o valor residual igual a zero. Todos os equipamentos entraram em uso na data de sua aquisição. Considerando-se os dados acima, assinale a opção que apresenta o valor dos encargos com depreciação no ano de 2013.
A empresa realiza a contabilização mensal dos encargos de depreciação e utiliza, para todos os equipamentos, uma taxa anual de 24%. Além disso, considera o valor residual igual a zero. Todos os equipamentos entraram em uso na data de sua aquisição. Considerando-se os dados acima, assinale a opção que apresenta o valor dos encargos com depreciação no ano de 2013.
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807959
Contabilidade Geral
Uma Sociedade Empresária apresentou as seguintes informações relacionadas às
operações com mercadorias:
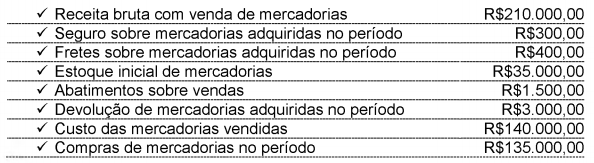
Considerando-se que o seguro e o frete sobre as mercadorias adquiridas no período foram pagos pela empresa compradora, e desconsiderando os efeitos tributários das operações, é CORRETO afirmar que o Estoque Final de Mercadorias é de:
Considerando-se que o seguro e o frete sobre as mercadorias adquiridas no período foram pagos pela empresa compradora, e desconsiderando os efeitos tributários das operações, é CORRETO afirmar que o Estoque Final de Mercadorias é de:
Q479185
Direito Tributário
Assinale a opção que apresenta o tributo cobrado pela União, pelos Estados, pelo Distrito Federal ou pelos Municípios, no âmbito de suas respectivas atribuições, instituído para fazer face ao custo de obras públicas de que decorra valorização imobiliária
Q479183
Direito Tributário
O Código Tributário Nacional estabelece que, na ausência de disposição expressa, a autoridade competente para aplicar a legislação tributária utilizará, sucessivamente, na ordem indicada: a analogia; os princípios gerais de Direito Tributário; os princípios gerais de Direito Público; a equidade.
Em relação ao critério de interpretação anteriormente descrito, assinale a opção CORRETA.
Em relação ao critério de interpretação anteriormente descrito, assinale a opção CORRETA.
Q479182
Direito do Trabalho
Texto associado
Um funcionário foi admitido em 1o .6.2013. O departamento de pessoal apresentou os seguintes dados do período aquisitivo de férias do funcionário:

Os aumentos salariais são decorrentes de mudança de cargo e dissídio coletivo.
No mês de junho de 2014, quando o funcionário gozou as férias, o salário dele permanecia no valor de R$3.600,00.
Considerando-se apenas os dados acima, sabendo-se e que o funcionário não teve faltas registradas, o valor bruto relativo às férias a ser pago ao funcionário será de:
No mês de junho de 2014, quando o funcionário gozou as férias, o salário dele permanecia no valor de R$3.600,00.
Considerando-se apenas os dados acima, sabendo-se e que o funcionário não teve faltas registradas, o valor bruto relativo às férias a ser pago ao funcionário será de:
Q479181
Direito do Trabalho
De acordo com a Consolidação das Leis do Trabalho CLT, o empregado poderá considerar rescindido o contrato de trabalho e pleitear a devida indenização quando:
Q479173
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes eventos:
Evento 1 Liquidação de uma obrigação reconhecida nas demonstrações contábeis, com a utilização de um recurso capaz de gerar benefícios futuros, também reconhecidos nas demonstrações contábeis.
Evento 2 Cessão de direito efetuada entre fornecedores da empresa.
Assinale a opção que apresenta o impacto nas demonstrações contábeis decorrente da contabilização dos eventos acima.
Q479169
Contabilidade Geral
Assinale a opção que apresenta o fato contábil que gerou o lançamento abaixo:
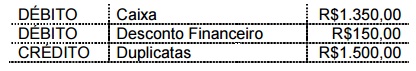
A opção que representa o fato contábil acima é:
A opção que representa o fato contábil acima é:
Q426923
Auditoria
De acordo com a Resolução CFC nº 803/1996, Código de Ética Profissional do Contador, julgue os itens abaixo como Verdadeiras (V) ou Falsas (F) e, em seguida, assinale a opção CORRETA.
I. O contador, se substituído em suas funções, não deve informar ao substituto sobre fatos que devam chegar ao conhecimento desse, a fim de habilitá-lo para a isenção de responsabilidade sobre as funções a serem exercidas.
II. O contador tem que manifestar, a qualquer tempo, a existência de impedimento para o exercício da profissão.
III. O contador tem que ser solidário com os movimentos de defesa da dignidade profissional, seja propugnando por remuneração condigna, seja zelando por condições de trabalho compatíveis com o exercício ético- profissional da Contabilidade e seu aprimoramento técnico.
A sequência CORRETA é:
Q426919
Auditoria
Com base na conduta do profissional da Contabilidade estabelecida no Código de Ética Profissional do Contador – CEPC, julgue as situações apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.
Situações Descrição
I Em 15.4.2013, o contador foi contratado para assumir a Contabilidade de um grupo empresarial. O contador contratado exigiu que, na publicação das demonstrações contábeis do exercício de 2012, elaboradas, supervisionadas, fiscalizadas e assinadas pelo contador anterior, apresentadas em 20.4.2013, fosse divulgado o seu nome como responsável técnico.
II Uma empresa de serviços contábeis colocou como cláusula de seus contratos de prestação de serviços contábeis o seguinte: “Cláusula 5ª. Na hipótese de inadimplência, a contratada se reserva no direito de não devolver a documentação da contratante até que o débito esteja totalmente quitado.” Com base nesta cláusula, o contador estabeleceu que toda a documentação dos clientes inadimplentes deve permanecer retida no escritório, aguardando o pagamento das parcelas do serviço em aberto.
III Um contador se recusou a assinar uma demonstração contábil, pois foi efetuado registro contábil, autorizado pela administração, que implicava a produção de uma informação em desacordo com as Normas Brasileiras de Contabilidade.
Infringe(m) o Código de Ética Profissional do Contador – CEPC a(s) situação(ões) descrita(s) no(s) item(ns):
Q426918
Auditoria
Com base na conduta do profissional da Contabilidade estabelecida no Código de Ética Profissional do Contador – CEPC, julgue as situações apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.
Situação Descrição
I Um contador, atuando como auditor, se recusou a emitir opinião no Relatório de Auditoria por não ter conseguido executar os testes necessários para assegurar sua opinião acerca das demonstrações contábeis.
II Um profissional da contabilidade iniciou um trabalho técnico e, por força maior, precisou se ausentar do País. Para não prejudicar o cliente, o contador transferiu totalmente o trabalho para um colega, não tendo consultado ou comunicado ao cliente.
III Um contador, atuando como perito, apresentou suas convicções pessoais sobre os direitos da parte a que está representando, juntamente com sua análise técnica aos quesitos propostos.
Está(ão) certo(s) apenas o(s) item(ns):
Q426915
Direito Tributário
Assinale a opção que apresenta apenas tributos de competência dos Estados e do Distrito Federal:
Q426914
Direito do Trabalho
Considerando o que estabelece a Consolidação das Leis do Trabalho – CLT a respeito das férias anuais dos trabalhadores, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA:
I. Em nenhuma hipótese, o período de férias do trabalhador poderá ser fracionado.
II. O período de férias será computado, para todos os efeitos, como tempo de serviço.
III. O empregado estudante, menor de dezoito anos, terá direito a fazer coincidir suas férias com as férias escolares.
A sequência CORRETA é:

 Conheça nossos planos