Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 130.041 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596315
Contabilidade Geral
Durante a análise das demonstrações contábeis de um contribuinte do setor atacadista, o Auditor Fiscal observa que os estoques foram registrados pelo custo histórico, mesmo diante de evidente deterioração dos preços de venda no mercado. Considerando os princípios de contabilidade, bem como os efeitos da prática mencionada sobre a confiabilidade dos relatórios financeiros e sobre a base de cálculo tributária,
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596314
Auditoria
Durante auditoria fiscal em um estabelecimento contribuinte do ICMS, o Auditor Fiscal detecta inconsistência entre o inventário
físico dos estoques e os saldos registrados no sistema de gestão empresarial (ERP) do contribuinte. A empresa justifica que tais
diferenças decorrem da defasagem entre o registro contábil e o real trânsito das mercadorias, especialmente em operações
interestaduais com prazo de entrega superior a cinco dias. Considerando os princípios da auditoria e os riscos inerentes aos fluxos de mercadorias, a
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596313
Auditoria
Quanto à utilização e às limitações das confirmações externas enquanto procedimentos relevantes para obtenção de evidência
de auditoria confiável,
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596312
Auditoria Governamental
A análise de riscos em auditoria exige do auditor a identificação de fatores que aumentam a probabilidade de distorções relevantes, com ou sem intenção. Para esse efeito,
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596311
Auditoria Governamental
O planejamento da auditoria é uma etapa essencial para assegurar a obtenção de evidência apropriada e suficiente, de forma
eficaz e eficiente. Em atenção às normas e ás melhores práticas,
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596310
Auditoria
Considerando os princípios, os objetivos e a aplicação prática das funções da auditoria interna, da auditoria independente e da
pericia contábil:
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596309
Contabilidade de Custos
De acordo com a NBC TSP 34,
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596308
Contabilidade de Custos
Custo padrão é
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596307
Contabilidade de Custos
Quanto à comparabilidade de informações de custos, a NBC TSP 34 recomenda a adoção do custeio
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596306
Contabilidade de Custos
De acordo com a NBC TSP 34, o processo de atribuição de custos deve ser iniciado, sempre que possível e economicamente
viável, com a
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596305
Contabilidade de Custos
Referente á classificação dos custos, a NBC TSP 34 determina que, quando o objeto de custo é
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596304
Contabilidade de Custos
De acordo com a NBC TSP 34, o custeio baseado em atividades é
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596303
Contabilidade de Custos
De acordo com a NBC TSP 34, é mais adequado o tratamento de custos pelo sistema de acumulação
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596302
Contabilidade de Custos
Para a apuração do custo de manutenção da frota de uma entidade pública, por veículo atendido, pelo método de custeio
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596301
Contabilidade de Custos
De acordo com a NBC TSP 34, custo ê
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596300
Contabilidade de Custos
Quanto à escolha do método de custeio a ser adotado por uma entidade, a NBC TSP 34 recomenda a utilização do custeio
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596299
Contabilidade Geral
Texto associado
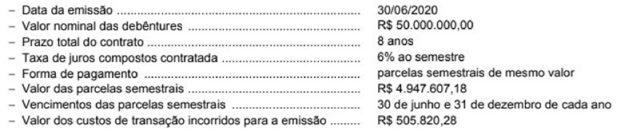
Atenção: Para responder à questão utilize as informações a seguir:
Para atender suas necessidades de investimentos futuros, a empresa Descapitalizada S.A. emitiu um lote de debêntures com
as seguintes características:
Tendo em vista a expectativa de queda nas taxas de juros de mercado no futuro, houve grande demanda pelas debêntures e a
empresa conseguiu vender o lote pelo valor de R$ 53.000.000,00. Os custos de transação foram pagos na data de Início do
contraio e a taxa de custo efetivo da operação foi 5.3% ao semestre.
O saldo total apresentado nas contas de passivo (circulante e não circulante) no Balanço Patrimonial de 31/12/2020 da empresa
Descapitalizada S.A. foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596298
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
Para atender suas necessidades de investimentos futuros, a empresa Descapitalizada S.A. emitiu um lote de debêntures com
as seguintes características:
Tendo em vista a expectativa de queda nas taxas de juros de mercado no futuro, houve grande demanda pelas debêntures e a
empresa conseguiu vender o lote pelo valor de R$ 53.000.000,00. Os custos de transação foram pagos na data de Início do
contraio e a taxa de custo efetivo da operação foi 5.3% ao semestre.
O valor total dos encargos financeiros registrados no resultado de 2020 da empresa Descapitalizada S.A., decorrente exclusivamente das debêntures emitidas, foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596297
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
A empresa Produtos Enormes S.A. adquiriu, à vista, um equipamento pelo valor de R$ 13.000.000,00.A compra ocorreu no dia
1/6/2022, a empresa teve gastos adicionais necessários de instalação no valor de R$ 2.000.000,00 e o equipamento entrou em
operação no dia 1/7/2022. Os gastos adicionais se referem a alterações na estrutura física da localidade, em função do porte do
equipamento adquirido e, como a empresa utiliza um imóvel alugado, por condições contratuais, deverá devolver a localidade nas
mesmas condições em que a recebeu no início do contrato de aluguel.
A empresa definiu a vida útil do equipamento em 8 anos e. no final deste prazo de utilização, o equipamento poderá ser
vendido por R$ 2.000.000,00. A empresa estimou que. para fazer a desmontagem, remover a máquina e reestruturar o Imóvel para as
condições originais no final do 8o ano, terá que incorrerem gastos no valor de R$ 1.000.000,00.
A taxa acumulada de juros projetada para os próximos 8 anos é 25% e a empresa utiliza o método das quotas constantes para
o cálculo da despesa de depreciação.
O valor do saldo contábil evidenciado no Balanço Patrimonial em 31/12/2022 da empresa Produtos Enormes S.A.. especificamente em relação ao equipamento adquirido, foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596296
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
A empresa Produtos Enormes S.A. adquiriu, à vista, um equipamento pelo valor de R$ 13.000.000,00.A compra ocorreu no dia
1/6/2022, a empresa teve gastos adicionais necessários de instalação no valor de R$ 2.000.000,00 e o equipamento entrou em
operação no dia 1/7/2022. Os gastos adicionais se referem a alterações na estrutura física da localidade, em função do porte do
equipamento adquirido e, como a empresa utiliza um imóvel alugado, por condições contratuais, deverá devolver a localidade nas
mesmas condições em que a recebeu no início do contrato de aluguel.
A empresa definiu a vida útil do equipamento em 8 anos e. no final deste prazo de utilização, o equipamento poderá ser
vendido por R$ 2.000.000,00. A empresa estimou que. para fazer a desmontagem, remover a máquina e reestruturar o Imóvel para as
condições originais no final do 8o ano, terá que incorrerem gastos no valor de R$ 1.000.000,00.
A taxa acumulada de juros projetada para os próximos 8 anos é 25% e a empresa utiliza o método das quotas constantes para
o cálculo da despesa de depreciação.
O valor da Despesa de Depreciação apresentada na Demonstração do Resultado do ano de 2022 da empresa Produtos Enormes S.A., especificamente em relação ao equipamento adquirido, foi

 Conheça nossos planos