Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 100.251 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067493
Direito Tributário
De acordo com as disciplinas estabelecidas na Constituição Federal, nas Leis Complementares nº 87, de 13 de setembro de
1996, e nº 116, de 31 de julho de 2003, bem como com o entendimento consagrado em Súmulas Vinculantes, em matéria
tributária, editadas pelo Supremo Tribunal Federal,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067488
Contabilidade Geral
Os Balanços Patrimoniais da empresa Cosméticos Masculinos S.A., publicados em 31/12/2023 e 31/12/2024 são apresentados
a seguir:
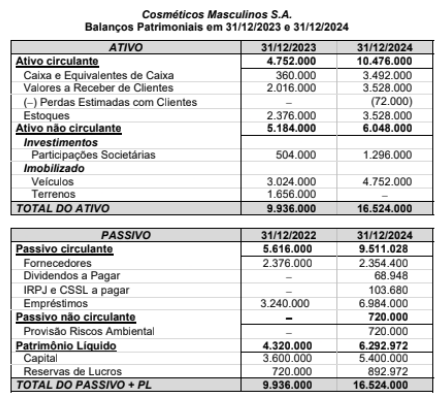
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
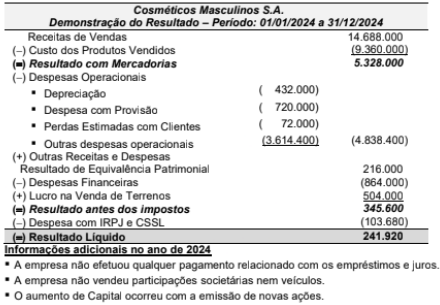
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosméticos Masculinos S.A. foi, em reais:
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosméticos Masculinos S.A. foi, em reais:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067486
Contabilidade Geral
No dia 08/12/2024, uma empresa realizou uma venda a prazo, no valor total foi US$ 600.000, para um cliente no exterior. As
cotações do dólar, em várias datas durante o mês de dezembro de 2024, foram as seguintes:
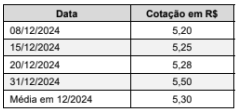
O efeito no resultado de 2024 da empresa, exclusivamente em decorrência dessa transação, foi reconhecer uma receita de vendas, em reais, no valor de
O efeito no resultado de 2024 da empresa, exclusivamente em decorrência dessa transação, foi reconhecer uma receita de vendas, em reais, no valor de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067485
Contabilidade Geral
A empresa Vendas Baratas S.A. apresentou a seguinte Demonstração do Resultado para o ano de 2024, com os valores
expressos em reais.
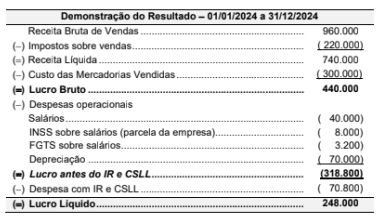
O valor dos tributos recuperáveis, referentes exclusivamente aos produtos que foram vendidos em 2024, era R$ 54.000.
O valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado a pessoal foram, em 2024, respectivamente e em reais.
O valor dos tributos recuperáveis, referentes exclusivamente aos produtos que foram vendidos em 2024, era R$ 54.000.
O valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado a pessoal foram, em 2024, respectivamente e em reais.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067483
Contabilidade Geral
A empresa Sem Disponível S.A. fez uma captação de recursos por meio da emissão de debêntures, com as seguintes características:
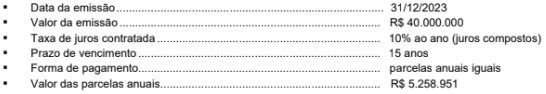
Para a emissão e colocação das debêntures no mercado, a empresa incorreu em custos de transação no valor total de R$ 416.000 que foram pagos na data da emissão. Tendo em vista que havia uma expectativa de queda nas taxas de juros para os próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo-as por R$ 42.800.000. Como consequência, a taxa de custo efetivo da operação foi 9% ao ano (juros compostos).
O impacto no resultado do ano de 2024 e o valor contábil líquido apresentado no Balanço Patrimonial de 31/12/2024 da empresa Sem Disponível S.A., decorrentes exclusivamente das debêntures emitidas, foram, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067476
Legislação Federal
São considerados eventos registrados pelo destinatário com respeito às informações registradas em uma Nota Fiscal Eletrônica-NF-e:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067475
Legislação Federal
Em relação à Nota Fiscal Eletrônica - NF-e e à Nota Fiscal do Consumidor Eletrônica - NFC-e:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067474
Legislação Federal
Sobre a Escrituração Fiscal Digital - EFD-ICMS/IPI, integrante do projeto SPED a que se refere o Decreto nº 6.022/2007:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067467
Programação
Considerando uma equipe de ciência de dados da Secretaria da Economia Estadual que prototipa redes neurais em Python e
precisa depurar o fluxo de gradientes durante experimentos com dados fiscais, ajustando dinamicamente o caminho computacional conforme condições em tempo de execução, a característica do PyTorch que atende diretamente ao cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067463
Engenharia de Software
Uma Secretaria Estadual é submetida a forte fiscalização de órgãos de auditoria externa, com exigência simultânea de conformidade legal, previsibilidade institucional e entrega incremental de software. Adotando Scrum alinhado ao Guia de Prática Ágil
do PMI, o mecanismo que permite conciliar governança formal e adaptação contínua sem descaracterizar o framework é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067462
Gerência de Projetos
Considerando um projeto estratégico em uma Secretaria Estadual para implementação de um sistema analítico de cruzamento
de dados, sujeito a mudanças frequentes de diretrizes políticas, atuação de órgãos de controle externo e dependência de bases
federais, e considerando o Sistema de Entrega de Valor Organizacional do PMBOK® 7ª edição, a interpretação sobre a relação
entre o projeto e a organização é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067461
Banco de Dados
Considerando uma investigação de fraude fiscal em que a Receita Estadual precisa modelar relações entre empresas, sócios,
operações, notas fiscais e intermediários, com consultas profundas de vizinhança e caminhos entre entidades, o tipo de banco
NoSQL que atende ao cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067460
Banco de Dados
Observando um órgão estadual que integra NF-e, EFD/SPED, logs de sistemas, dados semiestruturados de convênios e arquivos em múltiplos formatos, preservando os dados no formato original para usos analíticos futuros, a característica arquitetural
que define um data lake no cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067459
Banco de Dados
Diante da integração de cadastros de contribuintes provenientes de múltiplos sistemas fiscais, sujeitos a divergências semânticas
em relação à Classificação Nacional de Atividades Econômicas (CNAE), abreviações e classificações internas, e visando garantir
rastreabilidade para audítoria e reprocessamento, a técnica de pré-processamento adequada ao cenário apresentado é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067458
Banco de Dados
Tendo em vista uma Secretaria Estadual que analisa o ICMS por contribuinte, período fiscal e região, e que precisa permitir aos
auditores comparar no menor tempo possível valores consolidados e detalhados entre níveis temporais (ano → mês → dia), a
operação de OLAP que atende ao requisito apresentado é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067457
Arquitetura de Software
Considerando uma Secretaria Estadual que integra periodicamente NF-e, CT-e e declarações eletrônicas de múltiplos legados,
exigindo reprocessamento aditável, controle explícito de dependências e rastreabilidade temporal das execuções, a característica de uma solução de orquestração de pipelines que atende ao requisito apresentado é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066857
História e Geografia de Estados e Municípios
Sobre as transformações do espaço agrícola goiano,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066855
História e Geografia de Estados e Municípios
Nas décadas de 1980 e 1990, a economia goiana passou por novas transformações, que caracterizam a quarta fase de seu
processo de reestruturação. A primeira fase correspondeu à transição da mineração para a pecuária; a segunda, à passagem
da pecuária extensiva para a agricultura de subsistência; e, na terceira fase, a agricultura expandiu-se e passou a superar a
produção pecuária, preparando o terreno para as mudanças subsequentes.
(Adaptado de: HADDAD, Marcos Bittar. A Expansão Capitalista em Goiás: da Incipente Mineração ao Século XX. Revista Baru - Revista Brasileira de Assuntos Regionais e Urbanos, Goiânia, Brasil, v. 2, n. 1, p. 71-92, 2016. Disponível em: https://seer.pucgolas.edu.br)
Na quarta fase, ocorreu que a
(Adaptado de: HADDAD, Marcos Bittar. A Expansão Capitalista em Goiás: da Incipente Mineração ao Século XX. Revista Baru - Revista Brasileira de Assuntos Regionais e Urbanos, Goiânia, Brasil, v. 2, n. 1, p. 71-92, 2016. Disponível em: https://seer.pucgolas.edu.br)
Na quarta fase, ocorreu que a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066854
História e Geografia de Estados e Municípios
Para Goiás, a presença da Estrada de Ferro Goiás (EFG) em seu solo, no início do século XX, foi o resultado de um grande
esforço feito por alguns representantes da classe politica e intelectual da região. Todavia, é preciso assinalar que a ferrovia
cortava o cerrado goiano em função dos interesses do sistema capitalista de produção, ou seja, ela nasceu de fora para dentro
do estado. Atualmente, o território goiano é servido por 685 km de trilhos, pertencentes à Ferrovia Centro-Atlântica (FCA).
subsidiária da VALE e sucessora da antiga Estrada de Ferro Goiás e da Rede Ferroviária Federal.
(Adaptado de: SUÊVO RODRIGUEZ, Helio. A Importância da Estrada de Ferro para o Estado de Goiás. Revista UFG, Goiânia, v. 13, n. 11, 2017. Disponível em: https://revistas.ufg.br)
A Estrada de Ferro Goiás (EFG) surgiu para
(Adaptado de: SUÊVO RODRIGUEZ, Helio. A Importância da Estrada de Ferro para o Estado de Goiás. Revista UFG, Goiânia, v. 13, n. 11, 2017. Disponível em: https://revistas.ufg.br)
A Estrada de Ferro Goiás (EFG) surgiu para
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066853
Geografia
É a maior em extensão e constitui o reverso da Cuesta do Caiapó. Compreende dois compartimentos topográficos distintos. Um,
mais elevado, comportando altimetrias que variam de 650 a 1.000 m. Outro, mais baixo, que abrange cotas de 350 a 650 m de
altitude.
O compartimento elevado distribui-se de forma irregular em meio ao mais baixo. Sua área mais expressiva e de distribuição mais contínua abrange a borda norte do planalto, delimitada pela Cuesta do Caiapó e conhecida regionalmente como "chapadões de Goiás".
(Adaptado de: NASCIMENTO, Maria Amélia S. do. Geomorfologia do Estado de Goiás. Boletim Goiano de Geografia. 12(1): 1-22, Jan/Dez, 1992)
A subunidade geomorfológica do Estado de Goiás descrita no texto é denominada:

 Conheça nossos planos