Questões de Concurso
Para jurídica
Foram encontradas 18.631 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q2166930
Administração Financeira e Orçamentária
Ao analisar documentos e arquivos que compunham a prestação
de contas de um ente municipal referente a um determinado
exercício, um analista de controle verificou que o ente havia
ultrapassado o limite da despesa total com pessoal no último
quadrimestre do referido exercício.
Porém, o analista não localizou nos arquivos enviados
informações relativas à indicação das medidas corretivas
adotadas pelo ente para recondução da despesa ao limite, que
deveriam constar especificamente no:
Q2166929
Contabilidade Pública
A elaboração do Relatório Resumido da Execução Orçamentária
(RREO) é obrigatória para todos os entes da federação, conforme
previsão constitucional e detalhamento em legislação
complementar.
Em termos de informações sobre a previsão e execução da
receita orçamentária, os anexos do RREO proveem detalhamento
sobre:
Q2166928
Administração Financeira e Orçamentária
Um dos esforços da Lei de Responsabilidade Fiscal (LRF) situa-se
em torno de parâmetros para gestão responsável da dívida
pública.
À luz das disposições da LRF, os entes públicos devem observar
que, se o limite de endividamento for ultrapassado no segundo
quadrimestre do exercício e enquanto perdurar o excesso:
Q2166927
Contabilidade Pública
Considere a situação hipotética em que a União faz uma doação
de um bem imóvel a um ente municipal. O bem deve ser baixado
pela União e incorporado pelo Município.
Para o adequado registro dessa transação, à luz do PCASP, as
variações patrimoniais aumentativas (VPA) e diminutivas (VPD)
devem ser:
Q2166926
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) estrutura as
informações contábeis em naturezas distintas, que são base para
a elaboração das demonstrações contábeis e outros documentos
para fins de controle e prestação de contas.
Ao lidar com a aplicação do PCASP sob a perspectiva da natureza
das informações contábeis, um analista deverá considerar que a
natureza de informação de controle:
Q2166925
Contabilidade Pública
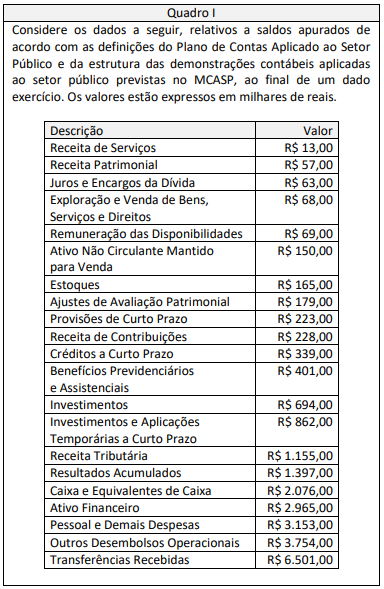
Utilizando os dados do Quadro I e a estrutura da Demonstração
dos Fluxos de Caixa apresentada no MCASP, pode-se apurar que
o Fluxo de Caixa Líquido das Atividades Operacionais no referido
exercício foi de:
Q2166924
Contabilidade Pública
Considerando exclusivamente os dados apresentados no Quadro I
e a estrutura do quadro principal do Balanço Patrimonial no
MCASP, o valor do ativo circulante, ao final do referido exercício,
representa:
Q2166923
Contabilidade Pública
Um analista de uma agência financeira estava fazendo uma
análise de uma entidade governamental e precisava de
informações que subsidiassem uma avaliação sobre a
conformidade da entidade com o que foi definido pelos
responsáveis pela gestão financeira.
A Estrutura Conceitual para elaboração e divulgação de
informação contábil de propósito geral pelas entidades do setor
público dispõe que essas informações, em geral, podem ser
encontradas nas demonstrações contábeis e se referem a:
Q2166922
Contabilidade Pública
Nas entidades públicas, a manutenção de ativos e passivos tem
objetivos e algumas características diversas em relação a
entidades privadas com fins lucrativos.
No contexto do passivo como elemento patrimonial, à luz da
Estrutura Conceitual para elaboração e divulgação de informação
contábil de propósito geral pelas entidades do setor público, é
correto afirmar que:
Q2166921
Contabilidade Geral
Uma empresa do ramo de shopping centers pode definir sua
política contábil em relação à mensuração subsequente das suas
propriedades para investimento. O CPC 28 permite que a
entidade possa escolher o método do valor justo ou o método de
custo.
Nesse sentido, a partir da perspectiva da análise das
demonstrações contábeis, a escolha de uma opção em que o
valor dos ativos seja atualizado em vista de valorização
imobiliária afetará:
Q2166920
Contabilidade Geral
Um segmento operacional (negócio) de uma empresa foi
colocado à venda. O processo começou há um ano e meio,
quando os ativos foram classificados como ativo não circulante
mantido para venda, contudo, o processo ainda não acabou, pois
a causa principal envolveu um fato fora do controle da entidade.
Porém, a empresa continua comprometida com o seu plano de
venda do negócio.
Nesse caso, o CPC 31 estabelece que:
Q2166919
Contabilidade Geral
Uma empresa do setor de varejo (supermercado) possui um
programa de fidelidade com diversos benefícios, contudo, os
clientes precisam pagar uma anuidade de associado para fazerem
jus aos benefícios. Nesse contexto, um cliente pagou, à vista, uma
anuidade de R$ 24,00, comprou um aspirador de pó por
R$ 200,00 e a garantia estendida por R$ 20,00 e quatro pneus
novos, à vista, por R$ 2.440,00. A compra dos pneus inclui
instalação por um técnico do supermercado e, ainda, serviços de
alinhamento e balanceamento pelos três anos seguintes.
Considerando-se somente as informações apresentadas, a
empresa deve:
Q2166918
Contabilidade Geral
Na perspectiva da convergência aos padrões internacionais de
contabilidade, o CPC 06 (R2) traz alterações na estrutura de
apresentação das demonstrações contábeis.
Em se tratando dos efeitos no Balanço Patrimonial, a norma
estabelece que:
Q2166917
Contabilidade Geral
Uma empresa apresentou as seguintes informações quanto a
diversos processos trabalhistas similares, mas com riscos e
mensurações distintos.
Tipo de risco e mensuração R$ Risco possível e confiabilidade da mensuração 100.000,00 Risco provável e incerteza na confiabilidade da mensuração 300.000,00 Risco remoto e incerteza na confiabilidade da mensuração 50.000,00 Risco provável e confiabilidade da mensuração 28.000,00 Risco possível e incerteza na confiabilidade da mensuração 200.000,00
Considerando-se apenas as informações apresentadas, a empresa é requerida a divulgar em notas explicativas uma breve descrição da natureza, as incertezas sobre o valor e um montante total de:
Q2166916
Auditoria
Os relatórios de responsabilidade corporativa, lentamente,
difundiram-se no cenário do setor privado. Inicialmente, as
empresas divulgavam questões ambientais. Contudo, diante de
diversas críticas, surgiram algumas iniciativas com o intuito de
auxiliar as organizações na apresentação de informações
financeiras e não financeiras de forma integrada. Nesse sentido,
destaca-se a criação do International Integrated Reporting
Council (IIRC), que desenvolveu a estrutura do Relato Integrado.
Não obstante, o Tribunal de Contas da União (TCU) possui uma
cartilha sobre o relatório de gestão na forma de relato integrado.
Dessa forma, o principal objetivo do Relato Integrado é:
Q2166915
Contabilidade Geral
A perda por desvalorização (impairment) de um ágio gerado a
partir de uma combinação de negócios deve ser alocada para
reduzir o valor contábil dos ativos.
Uma dessas regras diz respeito à perda por impairment e
estabelece que:
Q2166914
Direito Tributário
A Universidade do Estado do Rio de Janeiro (Uerj) é uma
fundação pública de direito público mantida e instituída pelo
Estado do Rio de Janeiro e, caso resolva estabelecer um campus
em imóvel próprio em Niterói para alguns dos seus cursos, em
relação ao IPTU, será:
Q2166913
Direito Tributário
Valesca está sofrendo uma execução fiscal proposta pelo
Município de Niterói. Ela possui dois veículos, pedras preciosas,
além de dois imóveis em seu nome. Não tem dinheiro para quitar
o débito, mas os referidos bens, individualmente, são suficientes
para garantir a execução.
Dentre os bens citados, é correto afirmar que:
Q2166912
Legislação dos Municípios do Estado do Rio de Janeiro
Iracema, com 52 anos, é viúva de Paulo, portador do vírus HIV,
falecido em dezembro de 2022, e o casal adquiriu um imóvel, no
bairro do Fonseca em Niterói em 2020, no valor de
R$ 100.000,00, onde passaram a residir. A aposentadoria de
Paulo era de R$ 2.100,00 na data do seu óbito. Iracema não
trabalha e tem dois filhos maiores e capazes. Ela resolve morar
com a filha em outro bairro e empresta o imóvel para sua irmã
Lúcia lá residir.
Em relação ao IPTU referente ao imóvel, a partir do óbito de
Paulo, é correto afirmar que:
Q2166911
Direito Financeiro
A Lei de Responsabilidade Fiscal (LC nº 101/2000) estabelece os
limites com o pessoal ativo e inativo e pensionistas de todos os
entes federativos.
Assim, o Município de Niterói, em cada período de apuração, NÃO
poderá exceder os percentuais da receita corrente líquida de:

 Conheça nossos planos