Foram encontradas 55.209 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Durante a realização de uma perícia contábil em uma sociedade empresária, o perito contábil foi incumbido de verificar a correta aplicação do Método da Equivalência Patrimonial na contabilização de investimento relevante em coligada. Constatou-se que a investidora adquiriu 25% do capital votante da investida pelo valor de R$1.000.000,00. Ao final do exercício social, a investida distribuiu 40% de seu lucro líquido aos acionistas.
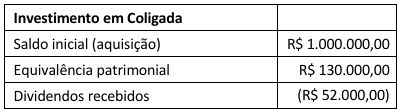
Na análise da conta contábil "Investimento em Coligada", o perito verificou os seguintes registros:
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito contábil foi contratado para verificar a correta mensuração do ágio por expectativa de rentabilidade futura (goodwill) reconhecido em uma combinação de negócios ocorrida em 31 de julho de 2026.
Na data da aquisição, a empresa S.A. apresentava as seguintes informações patrimoniais:
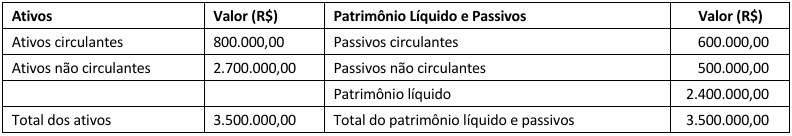
Constatou-se que a adquirente desembolsou R$ 3.000.000,00 para adquirir a totalidade das ações de outra companhia, que passou a operar como uma unidade geradora de caixa. Na data da aquisição, foi apurado que o valor justo dos ativos líquidos identificáveis da adquirida era de R$ 2.750.000,00. Nos seis meses subsequentes à aquisição, a unidade apresentou sucessivos prejuízos operacionais, surgindo evidências de possível perda por desvalorização de ativos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, o valor do goodwill a ser reconhecido na data da aquisição é de
A identificação e o correto tratamento contábil dos ativos intangíveis são fundamentais para a adequada mensuração do patrimônio e do resultado das entidades.
A respeito do assunto, avalie as afirmativas a seguir:
I. Ativos intangíveis derivam de direitos que representam a expectativa de recebimento de caixa futuro.
II. Os gastos com pesquisa devem ser reconhecidos como despesa quando incorridos.
III. Os custos da fase de pesquisa podem ser capitalizados como ativo intangível caso o projeto demonstre viabilidade econômica.
IV. A entidade deve revisar periodicamente a vida útil e o valor residual dos ativos intangíveis.
V. O teste de recuperabilidade (impairment) deve ser realizado anualmente para ativos intangíveis de vida útil definida e indefinida.
Considerando-se os preceitos do CPC 04 (R1) – ATIVO INTANGÍVEL, estão corretas as afirmativas
Durante a realização de uma perícia, o perito contábil foi contratado para verificar a consistência da Demonstração dos Fluxos de Caixa elaborada por uma sociedade empresária S.A. referente ao exercício de 2026.
A Demonstração do Resultado do Exercício apresentou as seguintes informações:
• Receita de vendas: R$ 200.000,00;
• Custo das mercadorias vendidas: R$ 120.000,00;
• Despesas operacionais: R$ 50.000,00, das quais R$ 21.000,00 correspondem à despesa de depreciação e o restante, à despesa de salários;
• Lucro líquido: R$ 30.000,00. Na análise dos documentação pertinente, o perito constatou que, ao longo do exercício, ocorreram as seguintes variações patrimoniais:
• aumento de R$ 12.000,00 nas contas a receber de clientes;
• aumento de R$ 11.000,00 nos estoques; e
• aumento de R$ 13.000,00 nas contas a pagar a fornecedores.
Considerando-se as informações apresentadas e os preceitos da NBC TG 03 (R3) - DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, o valor do caixa líquido gerado pelas atividades operacionais é de
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito foi contratado para verificar a correta mensuração do Ativo Imobilizado. A sociedade empresária S.A. utiliza um equipamento especializado em sua linha de produção, adquirido em 1º de janeiro de 2018 por R$ 10.000.000,00.
Na data da aquisição, estimou-se uma vida útil econômica de oito anos e um valor residual nulo, sendo adotado o método da depreciação linear. Em 31 de dezembro de 2019, após o reconhecimento da depreciação do exercício, verificou-se que uma inovação tecnológica reduziria significativamente a capacidade de geração de benefícios econômicos futuros do equipamento.
Em razão disso, a administração elaborou teste de recuperabilidade, obtendo as seguintes estimativas: valor em uso: R$ 5.300.000,00; e valor justo líquido de despesas de venda: R$ 5.600.000,00. A entidade pretende continuar utilizando o equipamento, cuja vida útil remanescente foi reestimada em quatro anos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, o valor
Sobre o tema, com base no Art. 468 do Código de Processo Civil (Lei nº 13.105/2015), assinale a afirmativa correta.
Em relação ao tema, assinale a afirmativa correta sobre a utilização de Profissionais diferentes durante o processo judicial.
Um perito contábil foi intimado para a apresentação de sua proposta de honorários em processo judicial que trata de demanda tributária.
Considerando o quanto definido na NBC PP 01 (R2) – PERITO CONTÁBIL, assinale a afirmativa correta.
Considerando a estrutura mínima obrigatória de elaboração de laudo pericial determinada na NBC TP 01 – PERÍCIA CONTÁBIL, assinale a afirmativa correta.
A perícia representa a modalidade de prova realizada mediante a aplicação de conhecimentos técnicos e/ou científicos, considerando a necessidade específica de cada processo. Para tanto, é necessário a nomeação de profissional para exercer a função de perito.
De acordo com o Código de Processo Civil (Lei nº 13.105/2015), os peritos serão nomeados entre
De acordo com o Código de Processo Civil e com a NBC TP 01 (R2) – PERÍCIA CONTÁBIL, assinale a afirmativa correta.
Em um processo judicial, o juiz fixou o prazo de 60 dias para a conclusão da perícia contábil. Faltando cinco dias para o término do prazo, após receber tardiamente volume expressivo de arquivos contendo os registros, o perito protocolou petição com justificativa técnica requerendo a prorrogação do prazo por mais 45 dias.
À luz das disposições do Código de Processo Civil e da NBC PP 01 (R2) – PERITO CONTÁBIL, assinale a afirmativa correta.
De acordo com as disposições do Código de Processo Civil (art. 606) e da NBC ITP 01 – APURAÇÃO DE HAVERES, assinale a afirmativa correta.
Em uma perícia contábil tributária, o perito utilizou scripts em Python e consultas SQL para cruzar 12 milhões de registros de NF-e, arquivos do SPED e movimentações bancárias. O algoritmo desenvolvido classificou 4,8% das operações como anômalas. Sem realizar a reconciliação das bases de origem, sem checar a integridade dos dados, sem examinar os documentos de suporte e sem registrar nos planilha de trabalho os parâmetros do código, o perito tratou todos os alertas automáticos como irregularidades comprovadas e encerrou o laudo.
Considerando a NBC TP 01 (R2) – PERÍCIA CONTÁBIL e as normas ético-profissionais aplicáveis, assinale a afirmativa correta.
Em uma perícia contábil judicial sobre créditos fiscais, o perito informou o início dos trabalhos apenas ao advogado da autora, pois não localizou nos autos os dados de contato do assistente técnico da ré. No primeiro encontro, o assistente da autora entregou memória de cálculo, planilhas e arquivos eletrônicos contendo premissas inéditas e relevantes. Para acelerar os trabalhos, o perito judicial utilizou o material sem disponibilizá-lo ao assistente da ré e agendou um exame no banco de dados da empresa para o dia seguinte.
Considerando as disposições do Código de Processo Civil e da NBC TP 01 (R2) – PERÍCIA CONTÁBIL, assinale a afirmativa correta.
De acordo com a Resolução CNPC nº 30/2018, na destinação da reserva especial ou no equacionamento de déficit, deve ser observado que
À luz da Lei nº 11.053/2004, com as alterações introduzidas pela Lei nº 14.803/2024, a opção pelo regime de tributação dos planos de benefícios de caráter previdenciário
À luz exclusivamente da Lei Complementar nº 109/2001, que dispõe sobre Regime de Previdência Complementar, assinale o procedimento que evidencia desconformidade com a legislação.
Considerando a Lei Complementar nº 109/2001, que dispõe sobre o Regime de Previdência Complementar, uma proposta admissível é
Suponha que uma Entidade Fechada de Previdência Complementar (EFPC) pretenda ampliar sua atuação por meio da prospecção de novos instituidores, do desenvolvimento de plataforma tecnológica e da implantação de novos planos de benefícios. Para financiar essas iniciativas, classificadas pela entidade como ações de fomento e inovação, a diretoria executiva elaborou estudo de viabilidade e obteve aprovação do Conselho Deliberativo para destinar parcela dos recursos administrativos acumulados, constituindo reserva específica voltada a essas finalidades, nos termos da Resolução CNPC nº 62, de 9 de dezembro de 2024.
Considerando as disposições da referida Resolução, a operação descrita caracteriza

 Conheça nossos planos