Questões de Concurso Público Prefeitura de Ivaté - PR 2026 para Contador
Foram encontradas 40 questões


Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303339
Contabilidade Geral
A respeito dos fundamentos conceituais da Contabilidade, considerando seu conceito, objeto, finalidade e
usuários da informação contábil, analise as afirmações a seguir:
I. A Contabilidade é classificada como ciência social aplicada, pois estuda fenômenos patrimoniais que decorrem de decisões humanas e de relações econômicas e jurídicas estabelecidas no âmbito das entidades.
II. O objeto da Contabilidade é o patrimônio das entidades, entendido como o conjunto de bens, direitos e obrigações, sendo os resultados econômicos apenas uma consequência da sua variação ao longo do tempo.
III. A finalidade da Contabilidade consiste em fornecer informações úteis para a tomada de decisões econômicas, financeiras e patrimoniais, atendendo simultaneamente às necessidades de usuários internos e externos.
IV. Os usuários externos da informação contábil restringem-se aos órgãos governamentais e às entidades fiscalizadoras, uma vez que apenas esses possuem interesse direto nas demonstrações contábeis.
Está correto o que se afirma em:
I. A Contabilidade é classificada como ciência social aplicada, pois estuda fenômenos patrimoniais que decorrem de decisões humanas e de relações econômicas e jurídicas estabelecidas no âmbito das entidades.
II. O objeto da Contabilidade é o patrimônio das entidades, entendido como o conjunto de bens, direitos e obrigações, sendo os resultados econômicos apenas uma consequência da sua variação ao longo do tempo.
III. A finalidade da Contabilidade consiste em fornecer informações úteis para a tomada de decisões econômicas, financeiras e patrimoniais, atendendo simultaneamente às necessidades de usuários internos e externos.
IV. Os usuários externos da informação contábil restringem-se aos órgãos governamentais e às entidades fiscalizadoras, uma vez que apenas esses possuem interesse direto nas demonstrações contábeis.
Está correto o que se afirma em:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303340
Contabilidade Geral
Empresas Comerciais podem precisar contabilizar Juros a Apropriar Decorrentes de Ajuste a Valor Presente
(AVP). Essa contabilização envolve a conta contábil redutora: (-) Juros a Apropriar Decorrentes de Ajuste a Valor
Presente (AVP). É correto utilizar esta conta contábil em qual(is) grupo(s) de contas patrimoniais?
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303341
Contabilidade Geral
Considerando a classificação das contas contábeis no âmbito da contabilidade empresarial, assinale a
alternativa que apresenta apenas contas patrimoniais:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303342
Contabilidade Geral
As demonstrações contábeis têm finalidades distintas, embora complementares, no processo de evidenciação
da situação econômico-financeira e do desempenho das entidades. Considerando o Balanço Patrimonial, a
Demonstração do Resultado do Exercício (DRE), a Demonstração dos Fluxos de Caixa (DFC) e a Demonstração
das Mutações do Patrimônio Líquido (DMPL), assinale a alternativa que apresenta corretamente a finalidade de
dois desses demonstrativos:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303343
Direito Financeiro
No âmbito do sistema orçamentário brasileiro, o Plano Plurianual (PPA), a Lei de Diretrizes Orçamentárias
(LDO) e a Lei Orçamentária Anual (LOA) possuem características próprias quanto à vigência, à iniciativa para
apresentação do projeto de lei e à necessidade de aprovação pelo Poder Legislativo. Considerando essas
características, assinale a alternativa correta:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303344
Direito Financeiro
De acordo com a Lei de Responsabilidade Fiscal (LRF), assinale a alternativa correta, a respeito da dívida e
do endividamento:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303345
Direito Financeiro
Nos termos da Lei de Responsabilidade Fiscal, a Reserva de Contingência constitui instrumento de prudência
fiscal no orçamento público. A respeito de sua finalidade e utilização, assinale a alternativa correta:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303346
Administração Financeira e Orçamentária
A Programação Financeira de Desembolso constitui instrumento essencial para a execução orçamentária e
financeira, especialmente no que se refere à compatibilização entre arrecadação e realização de despesas e à
adoção de medidas em caso de frustração de receitas. Considerando as disposições da Lei de Responsabilidade
Fiscal, assinale a alternativa INCORRETA:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303347
Contabilidade Pública
Considere os seguintes ingressos ocorridos no exercício financeiro de determinado município, apresentados com seus respectivos valores:
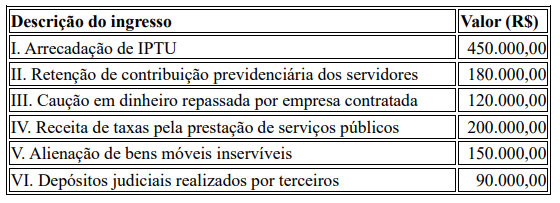
Com base na legislação orçamentária e nos conceitos de receitas orçamentárias e ingressos extraorçamentários, assinale a alternativa que apresenta corretamente a soma dos ingressos extraorçamentários e a soma das receitas orçamentárias correntes, respectivamente:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303348
Contabilidade Pública
Os estágios da despesa orçamentária compreendem um conjunto de atos administrativos encadeados,
observando requisitos legais e procedimentais para a correta execução da despesa pública. Considerando os
conceitos e regras aplicáveis aos estágios da despesa, assinale a alternativa INCORRETA:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303349
Contabilidade Pública
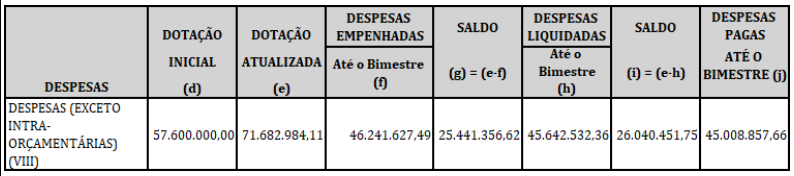
A Tabela a seguir é um recorte do Balanço Orçamentário do 6º Bimestre do ano de 2024 do Município de
Ivaté – PR (Valores em R$). Com base apenas nestas informações, calcule o valor das Despesas inscritas em
Restos a Pagar Não Processados no encerramento do ano de 2024, e assinale a alternativa correspondente:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303350
Contabilidade Pública
As Despesas de Exercícios Anteriores (DEA) e os Restos a Pagar são institutos distintos da execução
orçamentária, embora frequentemente confundidos. Considerando seus conceitos, características e hipóteses de
reconhecimento, assinale a alternativa correta:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303351
Direito Administrativo
Nos termos da Lei nº 14.133/2021, a fase preparatória da licitação é destinada ao planejamento da contratação
e deve observar uma série de atos e documentos prévios. Considerando as disposições legais relativas à fase
preparatória do processo licitatório, assinale a alternativa INCORRETA:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303352
Contabilidade Pública
Os créditos adicionais constituem instrumentos utilizados para atender a despesas não previstas ou
insuficientemente dotadas na Lei Orçamentária Anual. Considerando os conceitos, tipos e formas de autorização
dos créditos adicionais, analise as afirmativas a seguir:
I. O crédito suplementar é destinado ao reforço de dotação orçamentária já existente e pode ser autorizado por meio de lei específica ou por autorização contida na própria Lei Orçamentária Anual.
II. O crédito especial destina-se à criação de dotação orçamentária para despesa não prevista na Lei Orçamentária Anual e depende, em regra, de autorização legislativa específica.
III. O crédito extraordinário é destinado ao atendimento de despesas imprevisíveis e urgentes, como as decorrentes de guerra, comoção intestina ou calamidade pública, e pode ser aberto independentemente de autorização legislativa prévia.
IV. Os créditos suplementares e especiais, quando abertos nos últimos quatro meses do exercício financeiro, podem ser reabertos no exercício seguinte, nos limites de seus saldos, desde que autorizados por lei.
Está correto o que se afirma em:
I. O crédito suplementar é destinado ao reforço de dotação orçamentária já existente e pode ser autorizado por meio de lei específica ou por autorização contida na própria Lei Orçamentária Anual.
II. O crédito especial destina-se à criação de dotação orçamentária para despesa não prevista na Lei Orçamentária Anual e depende, em regra, de autorização legislativa específica.
III. O crédito extraordinário é destinado ao atendimento de despesas imprevisíveis e urgentes, como as decorrentes de guerra, comoção intestina ou calamidade pública, e pode ser aberto independentemente de autorização legislativa prévia.
IV. Os créditos suplementares e especiais, quando abertos nos últimos quatro meses do exercício financeiro, podem ser reabertos no exercício seguinte, nos limites de seus saldos, desde que autorizados por lei.
Está correto o que se afirma em:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303353
Contabilidade Pública
No âmbito da execução orçamentária, a legislação estabelece critérios distintos para o reconhecimento das
receitas e das despesas públicas, considerando os regimes de caixa e de competência. À luz da Lei nº 4.320/1964
e dos procedimentos aplicáveis à contabilidade pública, assinale a alternativa correta:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303354
Contabilidade Pública
O patrimônio público, sob o enfoque contábil, compreende o conjunto de bens, direitos e obrigações
pertencentes ao ente público, devidamente mensuráveis. Considerando essa conceituação e a classificação
patrimonial, analise os itens a seguir:
I. Prédio pertencente ao município e utilizado para funcionamento de uma escola pública.
II. Créditos tributários inscritos em dívida ativa.
III. Precatórios judiciais a pagar reconhecidos pelo ente público, cuja exigibilidade ocorre após o término do exercício seguinte.
IV. Praças, ruas e avenidas de uso comum da população.
Assinale a alternativa que classifica corretamente os itens I a IV, respectivamente:
I. Prédio pertencente ao município e utilizado para funcionamento de uma escola pública.
II. Créditos tributários inscritos em dívida ativa.
III. Precatórios judiciais a pagar reconhecidos pelo ente público, cuja exigibilidade ocorre após o término do exercício seguinte.
IV. Praças, ruas e avenidas de uso comum da população.
Assinale a alternativa que classifica corretamente os itens I a IV, respectivamente:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303355
Contabilidade Pública
Considere que determinado município realizou a arrecadação de uma receita tributária, devidamente
prevista na Lei Orçamentária Anual. De acordo com o Plano de Contas Aplicado ao Setor Público (PCASP), no
que se refere exclusivamente à contabilização de natureza orçamentária, assinale a alternativa que apresenta
corretamente os grupos e contas contábeis a serem utilizados no registro da arrecadação dessa receita:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303356
Contabilidade Pública
As demonstrações contábeis aplicadas ao setor público possuem finalidades distintas, especialmente no que
se refere à evidenciação dos ingressos, dispêndios e da situação patrimonial do ente público. Considerando o
Balanço Financeiro, o Balanço Orçamentário e o Balanço Patrimonial, assinale a alternativa correta:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303357
Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidencia as variações patrimoniais aumentativas e
diminutivas ocorridas no período, apuradas pelo regime de competência. Considere os fatos a seguir ocorridos
no exercício financeiro de determinado município, sabendo-se que nem todos necessariamente geram variação
patrimonial:
I. Arrecadação de receitas tributárias no valor de R$ 1.200.000,00, referentes a fatos geradores ocorridos no próprio exercício.
II. Empenho de despesa com aquisição de material de consumo no valor de R$ 300.000,00, ainda não liquidada até o encerramento do exercício.
III. Liquidação de despesa (previamente empenhada) com serviços prestados no valor de R$ 250.000,00, relativos a serviços efetivamente prestados no exercício.
IV. Recebimento de recursos provenientes de operação de crédito no valor de R$ 400.000,00.
V. Reconhecimento de depreciação de bens do ativo imobilizado no valor de R$ 150.000,00.
Com base exclusivamente nos fatos que devem ser considerados na Demonstração das Variações Patrimoniais, assinale a alternativa que corresponde corretamente ao resultado patrimonial do exercício:
I. Arrecadação de receitas tributárias no valor de R$ 1.200.000,00, referentes a fatos geradores ocorridos no próprio exercício.
II. Empenho de despesa com aquisição de material de consumo no valor de R$ 300.000,00, ainda não liquidada até o encerramento do exercício.
III. Liquidação de despesa (previamente empenhada) com serviços prestados no valor de R$ 250.000,00, relativos a serviços efetivamente prestados no exercício.
IV. Recebimento de recursos provenientes de operação de crédito no valor de R$ 400.000,00.
V. Reconhecimento de depreciação de bens do ativo imobilizado no valor de R$ 150.000,00.
Com base exclusivamente nos fatos que devem ser considerados na Demonstração das Variações Patrimoniais, assinale a alternativa que corresponde corretamente ao resultado patrimonial do exercício:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303358
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), a depreciação
representa a alocação sistemática do valor depreciável de um ativo ao longo de sua vida útil. Considere a seguinte
situação:
Um município adquiriu, em 1º de julho de 2024, um veículo para uso administrativo pelo valor de R$ 180.000,00. O bem foi colocado em uso na mesma data da aquisição. Estimou-se para esse veículo uma vida útil de 5 anos e um valor residual de R$ 30.000,00. O método de depreciação adotado é o linear.
Com base nessas informações, assinale a alternativa que corresponde corretamente ao valor mensal da despesa de depreciação a ser reconhecida:
Um município adquiriu, em 1º de julho de 2024, um veículo para uso administrativo pelo valor de R$ 180.000,00. O bem foi colocado em uso na mesma data da aquisição. Estimou-se para esse veículo uma vida útil de 5 anos e um valor residual de R$ 30.000,00. O método de depreciação adotado é o linear.
Com base nessas informações, assinale a alternativa que corresponde corretamente ao valor mensal da despesa de depreciação a ser reconhecida:

 Conheça nossos planos