Questões de Concurso Público UNIPAMPA 2009 para Contador
Foram encontradas 120 questões


Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.
As contas de despesa (classe 3) e de receita (classe 4) compreendem as contas com função precípua de controle orçamentário, e, direta ou indiretamente, podem vir a afetar o patrimônio da entidade.
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.
As contas do resultado diminutivo do exercício (classe 5) e do resultado aumentativo do exercício (classe 6) são encerradas ao final do exercício e compõem a apuração do resultado.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da previsão da receita enseja registro no sistema de contas de compensação, mediante débito na conta de previsão da receita e crédito na conta de receita a realizar.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da fixação da despesa enseja registro no sistema de contas de compensação, mediante débito na conta de crédito disponível e crédito na conta de despesa fixada.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização do ingresso do recurso financeiro enseja registro no sistema de contas orçamentário, mediante crédito na conta bancária e débito na respectiva conta de receita.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da liquidação da despesa enseja registro no sistema de contas financeiro, mediante débito na conta de crédito empenhado e crédito na conta de crédito disponível.
Com relação a características, conteúdo e forma do balancete de verificação, julgue os próximos itens.
O balancete que se destinar a fins externos da entidade deverá conter nome e assinatura do contabilista responsável, sua categoria profissional e seu número de registro no CRC.
Com relação a características, conteúdo e forma do balancete de verificação, julgue os próximos itens.
Entre os elementos mínimos que devem constar do balancete estão os saldos das contas, indicando se devedores ou credores, e a soma dos saldos devedores e credores.
Considere os seguintes dados, em reais, extraídos de determinado exercício financeiro encerrado, relativos ao balanço financeiro de uma determinada entidade governamental.
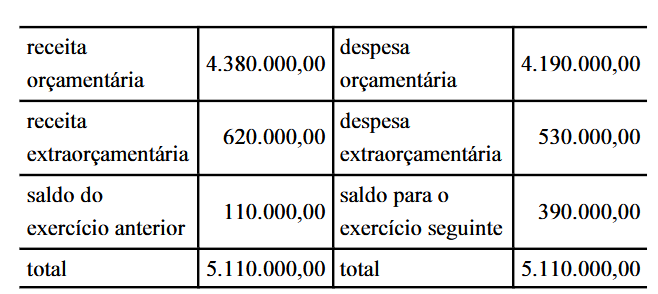
Considerando que tenham sido inscritas como restos a pagar do
exercício despesas no montante de R$ 260.000,00, e que tenham
sido pagos no exercício restos a pagar no valor de R$ 180.000,00,
julgue os itens que se seguem.
O resultado financeiro do exercício apresentou superavit superior a R$ 275.000,00.
Considere os seguintes dados, em reais, extraídos de determinado exercício financeiro encerrado, relativos ao balanço financeiro de uma determinada entidade governamental.
Considerando que tenham sido inscritas como restos a pagar do
exercício despesas no montante de R$ 260.000,00, e que tenham
sido pagos no exercício restos a pagar no valor de R$ 180.000,00,
julgue os itens que se seguem.
No rol das receitas extraorçamentárias, encontram-se computados os R$ 180.000,00 de restos a pagar, pagos no decorrer do exercício financeiro, para compensar sua inclusão na despesa orçamentária.

Considerando o balanço orçamentário de uma determinada entidade governamental, mostrado acima, julgue o item seguinte.
O resultado orçamentário apurado no exercício foi deficitário em R$ 130.000,00.
Acerca do processo de gerenciamento e segurança do Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), julgue os itens subsequentes.
Por motivos de segurança, ainda que autorizada pelo titular da respectiva unidade gestora, a conformidade diária não poderá ser dada por operador que registre documentos no sistema.
Acerca do processo de gerenciamento e segurança do Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), julgue os itens subsequentes.
Uma vez incluídos os dados de um documento no SIAFI e após a sua contabilização, caso seja constatada qualquer irregularidade nesses dados, somente será possível corrigi-la por meio da emissão de novo documento que efetue o acerto.
Com relação ao disposto na Lei n.º 4.320/1964 acerca da contabilidade orçamentária e financeira, julgue os seguintes itens.
A contabilidade deverá evidenciar em seus registros o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, à conta dos mesmos créditos, e as dotações disponíveis.
Com relação ao disposto na Lei n.º 4.320/1964 acerca da contabilidade orçamentária e financeira, julgue os seguintes itens.
O registro contábil da receita e da despesa terá de ser feito de acordo com as especificações constantes nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
Com relação ao disposto na Lei n.º 4.320/1964 acerca da contabilidade orçamentária e financeira, julgue os seguintes itens.
O registro dos restos a pagar deverá ser feito por exercício e por credor, distinguindo-se as despesas processadas das não processadas.
Relativamente ao processo de controle interno administrativo, julgue os itens a seguir.
O controle interno administrativo implementado em uma organização deve prevalecer como principal instrumento de gestão.
Relativamente ao processo de controle interno administrativo, julgue os itens a seguir.
Quanto menor for o grau de adequação dos controles internos administrativos, maior será a vulnerabilidade dos riscos inerentes à gestão.
Com relação à organização e competências do Sistema de Contabilidade Federal (SCF) contemplado na Lei n.o 10.180/2001, julgue os itens que se seguem.
Compete ao SCF, entre outras atribuições, gerir a dívida pública mobiliária federal e a dívida externa de responsabilidade do Tesouro Nacional.
Com relação à organização e competências do Sistema de Contabilidade Federal (SCF) contemplado na Lei n.o 10.180/2001, julgue os itens que se seguem.
Compete ao SCF realizar tomadas de contas dos ordenadores de despesa e demais responsáveis por bens e valores públicos e de todo aquele que der causa a perda, extravio ou outra irregularidade de que resulte dano ao erário.

 Conheça nossos planos