Questões de Concurso Público UNIPAMPA 2009 para Contador
Foram encontradas 120 questões


Acerca do processo e do ciclo orçamentário na esfera federal, julgue os itens a seguir.
Considere que o reitor da UNIPAMPA ache insuficiente a dotação orçamentária da universidade para o Projeto de Lei do Orçamento Anual (PLOA) da União. Nessa situação, o presidente da República poderá enviar mensagem ao Senado Federal propondo modificação no PLOA antes da conclusão da votação da respectiva parte do projeto.
Acerca do processo e do ciclo orçamentário na esfera federal, julgue os itens a seguir.
Com o objetivo de aumentar a dotação orçamentária para a educação, os deputados podem apresentar emendas ao PLOA, cancelando recursos destinados ao serviço da dívida e alocando-os na função Educação.
Acerca do processo e do ciclo orçamentário na esfera federal, julgue os itens a seguir.
A LDO define as prioridades e metas a serem atingidas por meio da execução dos programas e ações previstos no PPA. Para que isso ocorra, entre outras diretrizes, a LDO estabelece as regras que deverão orientar a elaboração da Lei Orçamentária Anual (LOA).
Acerca do processo e do ciclo orçamentário na esfera federal, julgue os itens a seguir.
No âmbito do PPA, o programa pode ser entendido como um conjunto de operações limitadas no tempo, ou seja, que serão executadas ao longo dos orçamentos que integram o plano. Essas operações resultam em atividade ou projeto, que corroboram para a expansão e o aperfeiçoamento da ação do governo.
Desde seus princípios, a instituição orçamentária foi cercada de uma série de regras com a finalidade de aumentar-lhe a consistência no cumprimento de sua principal finalidade: auxiliar o controle parlamentar sobre o Poder Executivo. Esses princípios receberam grande ênfase e chegaram até os dias atuais, incorporados à legislação.
James Giacomoni. Orçamento Público. 14.ª ed. São Paulo: Atlas, 2008, p. 63 (com adaptações)
O princípio da unidade, também chamado de princípio da totalidade, não é respeitado no Brasil, pois a Constituição Federal (CF) estabelece três orçamentos distintos: fiscal, de investimentos das empresas estatais e da seguridade social.
Desde seus princípios, a instituição orçamentária foi cercada de uma série de regras com a finalidade de aumentar-lhe a consistência no cumprimento de sua principal finalidade: auxiliar o controle parlamentar sobre o Poder Executivo. Esses princípios receberam grande ênfase e chegaram até os dias atuais, incorporados à legislação.
James Giacomoni. Orçamento Público. 14.ª ed. São Paulo: Atlas, 2008, p. 63 (com adaptações)
A determinação de que a lei orçamentária deve compreender todas as despesas próprias dos órgãos do governo e da administração centralizada ou as despesas que por intermédio desses órgãos se devam realizar, incluindo-se as operações de crédito, é um exemplo do princípio orçamentário da universalidade no Brasil.
Desde seus princípios, a instituição orçamentária foi cercada de uma série de regras com a finalidade de aumentar-lhe a consistência no cumprimento de sua principal finalidade: auxiliar o controle parlamentar sobre o Poder Executivo. Esses princípios receberam grande ênfase e chegaram até os dias atuais, incorporados à legislação.
James Giacomoni. Orçamento Público. 14.ª ed. São Paulo: Atlas, 2008, p. 63 (com adaptações)
A vedação constitucional do início de programas ou projetos que não foram incluídos na LOA e a proibição de investimento cuja execução ultrapasse um exercício financeiro sem prévia inclusão no PPA vai de encontro ao princípio da anualidade orçamentária.
Desde seus princípios, a instituição orçamentária foi cercada de uma série de regras com a finalidade de aumentar-lhe a consistência no cumprimento de sua principal finalidade: auxiliar o controle parlamentar sobre o Poder Executivo. Esses princípios receberam grande ênfase e chegaram até os dias atuais, incorporados à legislação.
James Giacomoni. Orçamento Público. 14.ª ed. São Paulo: Atlas, 2008, p. 63 (com adaptações)
A Desvinculação das Receitas da União (DRU), pelo fato de não estar vinculada a qualquer fundo, ainda que somente contábil, impossibilita a distinção, na execução orçamentária, de qual parcela de recursos é originária de impostos gerais e de qual é referente à desvinculação de recursos. Essa situação fere os princípios orçamentários da discriminação e da clareza no orçamento público.
A respeito de celebração de convênios de natureza financeira e retenção de impostos e contribuições, julgue os itens a seguir.
Os pagamentos efetuados a pessoas jurídicas por órgão ou entidade da administração pública federal, referentes ao fornecimento de bens ou prestação de serviços, estão sujeitos à incidência, na fonte, do imposto sobre a renda, da contribuição social sobre o lucro líquido, da COFINS e da contribuição para o PIS/PASEP. As retenções serão efetuadas sobre qualquer forma de pagamento, inclusive os pagamentos antecipados por conta de fornecimento de bens ou de prestação de serviços, para entrega futura.
A respeito de celebração de convênios de natureza financeira e retenção de impostos e contribuições, julgue os itens a seguir.
O convênio disciplina a transferência de recursos públicos envolvendo órgão da administração pública federal direta, autárquica ou fundacional, que esteja gerindo recursos dos orçamentos da União, visando à execução de programas de trabalho, entre outras finalidades. A transferência de recursos financeiros está condicionada à existência de plano de trabalho previamente aprovado e contendo cronograma de desembolso.
O fluxo de caixa das operações é positivo nos dois períodos analisados.
O fluxo de caixa dos financiamentos é negativo nos dois períodos analisados.
O fluxo de caixa dos investimentos em 2007 apresenta resultado favorável em decorrência da integralização de capital ocorrida naquele ano.
Nos anos de 2007 e 2008, as variações (aumentos ou reduções) ocorridas no saldo de caixa e equivalentes de caixa são demonstradas por dois fluxos positivos e um fluxo negativo.
Julgue os itens que se seguem, considerando as estruturas das demonstrações financeiras obrigatórias, de acordo com a legislação societária (Lei n.º 6.404/1976 e alterações posteriores) e com as normas brasileiras de contabilidade.
A demonstração do resultado do exercício deve incluir o lucro ou o prejuízo do exercício, além de seu percentual por ação do capital social.
Julgue os itens que se seguem, considerando as estruturas das demonstrações financeiras obrigatórias, de acordo com a legislação societária (Lei n.º 6.404/1976 e alterações posteriores) e com as normas brasileiras de contabilidade.
A demonstração do valor adicionado deve evidenciar o valor da riqueza gerada pela companhia e a forma como essa riqueza será distribuída, incluindo-se o valor pago ou creditado aos acionistas a título de dividendos.
Julgue os itens que se seguem, considerando as estruturas das demonstrações financeiras obrigatórias, de acordo com a legislação societária (Lei n.º 6.404/1976 e alterações posteriores) e com as normas brasileiras de contabilidade.
Determinada instituição de ensino de natureza privada evidenciou em suas notas explicativas os dados, em reais, relativos às suas contas a receber, conforme mostrado na tabela abaixo
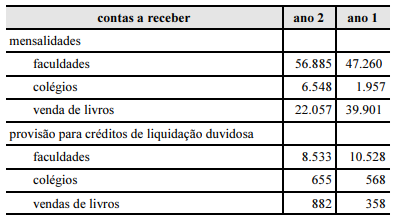
Sabendo que essa instituição de ensino está sujeita à legislação societária e considerando os princípios fundamentais de contabilidade, julgue os itens subsequentes.
O aumento dos saldos das contas a receber – mensalidades gerou caixa para a instituição de ensino no ano 2.
Determinada instituição de ensino de natureza privada evidenciou em suas notas explicativas os dados, em reais, relativos às suas contas a receber, conforme mostrado na tabela abaixo
Sabendo que essa instituição de ensino está sujeita à legislação societária e considerando os princípios fundamentais de contabilidade, julgue os itens subsequentes.
O valor contábil líquido das contas a receber no ano 1 é inferior a R$ 77.000,00, porém superior ao valor de custo desse grupo contábil no ano 2.
Determinada instituição de ensino de natureza privada evidenciou em suas notas explicativas os dados, em reais, relativos às suas contas a receber, conforme mostrado na tabela abaixo
Sabendo que essa instituição de ensino está sujeita à legislação societária e considerando os princípios fundamentais de contabilidade, julgue os itens subsequentes.
Na contabilização da provisão para créditos de liquidação duvidosa, deve-se considerar, especialmente, o princípio da prudência, pois são feitas estimativas que envolvem incertezas.

 Conheça nossos planos