Questões de Concurso Público UNIPAMPA 2009 para Contador
Foram encontradas 120 questões


Determinada instituição de ensino de natureza privada evidenciou em suas notas explicativas os dados, em reais, relativos às suas contas a receber, conforme mostrado na tabela abaixo
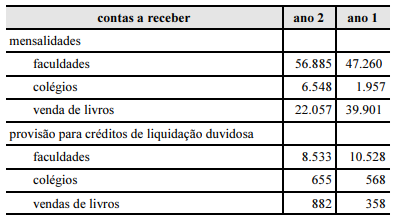
Sabendo que essa instituição de ensino está sujeita à legislação societária e considerando os princípios fundamentais de contabilidade, julgue os itens subsequentes.
A redução do saldo da conta provisão para crédito de liquidação duvidosa – faculdades pode ser explicada pela redução da inadimplência dos alunos, visto que o saldo da conta faculdades teve um crescimento, do ano 1 para o ano 2, superior a 25%.
Cada um dos itens de 82 a 85 apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nos princípios fundamentais de contabilidade.
Determinada empresa de consultoria técnica-agrícola prestou serviços, no final de dezembro de 2008, para uma vinícola, cujas parreiras haviam sofrido um ataque de pragas. Nessa situação, considerando que a nota fiscal dos serviços só foi emitida na primeira semana de janeiro, a receita deve ser reconhecida contabilmente em 2009, no mês de emissão do documento.
Cada um dos itens de 82 a 85 apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nos princípios fundamentais de contabilidade.
Nos últimos anos, uma empresa desportiva foi acionada judicialmente por ex-atletas profissionais, ex-empregados e outros credores. Nessa situação, no balanço patrimonial dessa empresa deve constar provisão para contingências cíveis e trabalhistas com base nas estimativas de perdas prováveis elaborada pelos assessores jurídicos, não sendo necessário constituir provisão para perdas relativas aos processos judiciais cujas estimativas de perdas são remotas ou possíveis.
Cada um dos itens de 82 a 85 apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nos princípios fundamentais de contabilidade.
Determinada empresa comercial do segmento de calçados, até o mês de agosto de 2009, exportou 20 milhões de pares de sapatos, em um valor total de US$ 100 milhões. Nessa situação, sabendo que as vendas foram realizadas a prazo, a empresa comercial deve efetuar lançamentos contábeis em contas patrimoniais e de resultado, observando os princípios do registro pelo valor original e da atualização monetária, em reais correspondentes ao valor em moeda estrangeira.
Cada um dos itens de 82 a 85 apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nos princípios fundamentais de contabilidade.
Uma empresa do ramo siderúrgico cujo imobilizado é constituído por diversas usinas realizou, devido à recente crise financeira, testes de recuperação desse imobilizado, com base em projeções de fluxos de caixa descontados que levaram em consideração premissas como custo de capital, taxa de crescimento e ajustes aplicados aos fluxos em perpetuidade, metodologia para determinação de capital de giro, plano de investimentos e projeções econômico-financeiras de longo prazo. Nessa situação, como os testes realizados não identificaram qualquer perda por impairment para o imobilizado, os ajustes contábeis efetuados para encerramento do exercício limitaram-se à depreciação do período.
Julgue o próximo item, relacionados à apuração do resultado do exercício.
Considere que uma empresa tenha apresentado em suas contas de resultado os seguintes saldos finais:
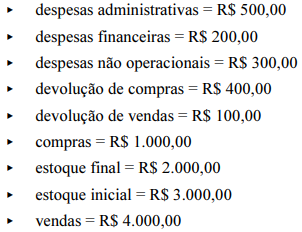
Nessa situação, o resultado líquido apurado no exercício
será superior ao estoque final.
Julgue o próximo item, relacionados à apuração do resultado do exercício.
O custo das mercadorias vendidas é formado pelas compras das mercadorias (incluídos todos os custos de aquisição), adicionados os impostos incidentes, mais estoque final, menos estoque inicial.
Julgue o próximo item, relacionados à apuração do resultado do exercício.
A apropriação de despesas incorridas e o ajuste de variação patrimonial são fatos administrativos que afetam indiretamente o resultado.
Julgue o próximo item, relacionados à apuração do resultado do exercício.
Os impostos dedutíveis da receita bruta são identificáveis por incidirem sobre a venda de mercadorias e serviços.
A estrutura D representa a empresa com o maior índice de liquidez corrente.
A estrutura C representa uma empresa em desequilíbrio financeiro.
Apenas duas das estruturas representam empresas com capital circulante líquido (CCL) superior a zero.
Duas das estruturas representam empresas que têm necessidade total de financiamento permanente (NTFP) iguais.
As estruturas A e B representam empresas que apresentam risco de insolvência mais baixo do que as empresas representadas pelas estruturas C e D.
Apenas três das estruturas representam empresas que apresentam saldo de disponível (SD) maior que a necessidade de investimento em giro (NIG).
Julgue os itens a seguir, consoante o disposto nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
O objeto da contabilidade pública é o patrimônio público, entendido como o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não.
Julgue os itens a seguir, consoante o disposto nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
O campo de atuação da contabilidade pública abrange todas as entidades do setor público, que devem observar integralmente suas normas e técnicas próprias.
Com relação à classificação e às características das contas correspondentes às variações patrimoniais, julgue os seguintes itens.
São contas de resultado orçamentário diminutivo do exercício as contas correspondentes a despesas orçamentárias, interferências passivas e mutações passivas resultantes da execução orçamentária.
Com relação à classificação e às características das contas correspondentes às variações patrimoniais, julgue os seguintes itens.
Por não corresponderem a despesas orçamentárias e receitas orçamentárias, as contas de resultado extraorçamentário aumentativo e diminutivo não interferem na situação líquida do patrimônio.
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.
Na administração pública, da mesma forma que ocorre na contabilidade aplicada ao setor privado, as contas de ativo (classe 1) e de passivo (classe 2) representam os elementos componentes do patrimônio, e seus saldos são acumulados de um ano para outro.

 Conheça nossos planos