Questões de Concurso Sobre matemática atuarial
Foram encontradas 205 questões


Na avaliação atuarial inicial (t=0) e na subsequente (t=1), foram apurados os seguintes números (em R$) de valor presente atuarial (VPA), para os períodos t=0 e t=1:
VPA dos Pecúlios em Benefícios a Conceder (t=0): R$ 20.770.000,00.
VPA dos Pecúlios em Benefícios a Conceder (t=1): R$ 21.670.000,00.
VPA dos Pecúlios em Benefícios Concedidos (t=1): R$ 3.500.000,00.
VPA das Contribuições em Benefícios a Conceder (t=0): R$ 20.770.000,00.
VPA das Contribuições em Benefícios a Conceder (t=1): R$ 21.254.000,00.
VPA das Contribuições em Benefícios Concedidos (t=1): R$ 500.000,00.
Assinale a opção que indica o valor total (em R$) das provisões matemáticas calculadas pelo método prospectivo e financiadas pelo devido regime financeiro, que devem estar constituídas na avaliação atuarial para o tempo t=1.
O benefício consiste em uma renda anual de R$ 1,00, com diferimento de 25 anos e temporariedade por 15 anos. Utilizando uma taxa de juros fixada em 5% a.a. aplicada a uma tábua biométrica específica, foram obtidos os valores para as funções de comutação abaixo.
O valor aproximado desse prêmio é de


Sobre a maneira dessas tábuas biométricas operarem para avaliar o passivo atuarial, assinale a afirmativa correta.
No que diz respeito à mensuração da probabilidade de sobrevivência de um participante que já se encontra inválido, assinale a opção que apresenta uma tábua de biométrica usada.
A função de sobrevivência s(x) representa a probabilidade de que um recém-nascido sobreviva pelo menos até a idade x. Considerando as propriedades matemáticas de s(x), a notação atuarial internacional e sua relação com a construção das probabilidades qx das tábuas de mortalidade, assinale a identidade correta.
Quanto ao conceito de bônus demográfico e seus reflexos na Ciência Atuarial, assinale a afirmativa correta.
I. O prêmio puro corresponde ao valor esperado das indenizações futuras.
II. O prêmio de risco cobre o risco médio.
III. O prêmio comercial contempla o carregamento para as despesas comerciais, administrativas e a margem de lucro.
IV. O prêmio de risco é sempre superior ao prêmio puro.
Quais estão corretas?
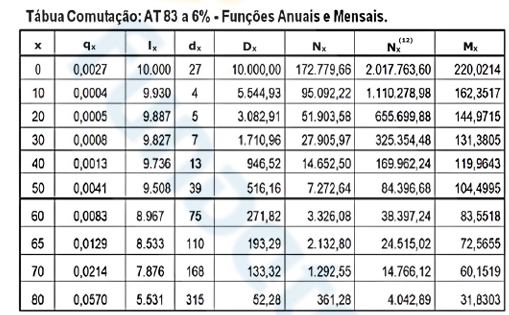
Figura 1 Fonte: Cordeiro Filho (2014).
No que se refere aos critérios para aceitação e periodicidade da base de dados e à aderência das premissas e hipóteses atuariais, julgue o item a seguir.
Além de indicar as hipóteses com maior impacto para o resultado atuarial do plano, o atuário deve descrever e atestar, no relatório da avaliação atuarial, as hipóteses que foram utilizadas na avaliação.
No que se refere aos critérios para aceitação e periodicidade da base de dados e à aderência das premissas e hipóteses atuariais, julgue o item a seguir.
Critérios de ajuste da base de dados cadastrais podem ser utilizados para que a base fique posicionada na data focal da avaliação, desde que tais critérios sejam demonstrados no DRAA.
Acerca dos custos atuariais, julgue o item a seguir.
O custo normal de um plano de benefícios é o montante que corresponde às necessidades de custeio do plano entre a data da avaliação e a data de fim dos benefícios.
Acerca dos custos atuariais, julgue o item a seguir.
O custo suplementar é a quantia correspondente às necessidades de custeio, financeiramente calculadas, destinada à cobertura do tempo de serviço passado, ao equacionamento de déficit ou a outras causas que tenham ocasionado a insuficiência de ativos garantidores necessários à cobertura das provisões matemáticas previdenciárias.
A respeito da apuração de resultado de planos de benefícios, julgue o item subsequente.
Para os casos de superávit, a proporção contributiva utilizada para dividi-lo deve ser obtida por meio das contribuições normais vertidas.
Acerca dos regimes financeiros e de suas características, julgue o item subsecutivo.
Capitalização é o regime financeiro que deve ser adotado para os benefícios de aposentadoria e pensão por morte.
Acerca dos regimes financeiros e de suas características, julgue o item subsecutivo.
Repartição simples é o regime financeiro mínimo aplicável para cálculo dos benefícios não programáveis de aposentadorias por incapacidade permanente para o trabalho.

 Conheça nossos planos