Questões de Concurso
Sobre processos estocásticos em estatística
Foram encontradas 63 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2013 - STF - Analista Judiciário - Estatística |
Q398112
Estatística
No que concerne aos processos estocásticos, julgue o item seguinte.
Se, em um processo de Markov em tempo discreto, a matriz de transição for M, e se v for o vetor distribuição estacionária do processo, então vM2 = vM100 .
Se, em um processo de Markov em tempo discreto, a matriz de transição for M, e se v for o vetor distribuição estacionária do processo, então vM2 = vM100 .
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2013 - STF - Analista Judiciário - Estatística |
Q398110
Estatística
No que concerne aos processos estocásticos, julgue o item seguinte.
Em um processo de Poisson homogêneo N(t), tem-se que limt -0 P( N(t) – φ
 > ε) > 0, para quaisquer φ > 0 e ε > 0.
Em um processo de Poisson homogêneo N(t), tem-se que limt -0 P(
N(t) – φ > ε) > 0, para quaisquer φ > 0 e ε > 0.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2013 - STF - Analista Judiciário - Estatística |
Q398109
Estatística
No que concerne aos processos estocásticos, julgue o item seguinte.
Em um processo de Poisson homogêneo, se N(Ji )for a contagem de ocorrências no intervalo Ji , i = 1 e 2, e se os intervalos J1 e J2 tiverem amplitudes iguais, então E[N(J1)] > E[N(J2)].
Em um processo de Poisson homogêneo, se N(Ji )for a contagem de ocorrências no intervalo Ji , i = 1 e 2, e se os intervalos J1 e J2 tiverem amplitudes iguais, então E[N(J1)] > E[N(J2)].
Q820427
Estatística
Considere as seguintes afirmações:
(a) É desejável reduzir o erro estocástico.
(b) É desejável reduzir a multicolinearidade.
(c) É desejável aumentar o número de graus de liberdade.
Em uma aplicação de regressão linear, deve-se preferir uma versão com “muitas” variáveis – chamada regressão múltipla – devido a:
Q297111
Estatística
Os diferentes tipos de dados espaciais são tradicionalmente classificados de acordo com uma tipologia de quatro categorias. Essa categorização diz respeito à natureza estocástica da observação. Além das categorias, “dados de processos pontuais” e “dados de superfícies aleatórias”, duas outras categorias fazem parte da tipologia, que são os dados.
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 5 |
Q284442
Estatística
Seja s2
o estimador não tendencioso de σ2
, a variância
do termo estocástico εi
no modelo de regressão linear
simples Yi
= α+ βxi + εi onde os εi
são independentes e
identicamente distribuídos com εi ~ N(0, σ2
), i = 1,2,...,n.
Assim, o estimad
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-RO
Prova:
CESPE / CEBRASPE - 2012 - TJ-RO - Analista Judiciário - Estatística |
Q277167
Estatística
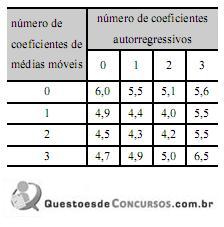
A tabela acima mostra os valores do AIC (Akaike Information Criterion) correspondentes aos modelos ARMA(p, q), em que 0 ≤ p ≤ 3 e 0 ≤ q ≤ 3. Nesse caso, o modelo sugerido pelo critério de informação de Akaike é o
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Estatística |
Q256678
Estatística
Texto associado
No que se refere a processos estocásticos, julgue os próximos itens.
Um processo gaussiano de Wierner, definido como W0 = 0;Wt – Ws ~ N(0; t – s), é estacionário e homocedástico.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Estatística |
Q256667
Estatística
Texto associado
Com relação a métodos computacionais e geração de números aleatórios, julgue os itens que se seguem.
Considere que uma sequência de números seja gerada de acordo com a seguinte fórmula: Xn + 1 = (aXn + b) mod w. Nesse caso, o valor a deve ser escolhido de modo que se garanta um longo ciclo de números pseudoaleatórios, isto é, o valor a determina o tamanho do ciclo do algoritmo.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
FUB
Prova:
CESPE - 2011 - FUB - Estatístico - Específicos |
Q106138
Estatística
Texto associado
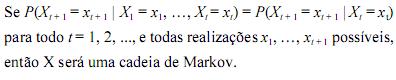
Em relação ao processo estocástico X =  julgue os
seguintes itens.
julgue osseguintes itens.
Ano: 2010
Banca:
CESGRANRIO
Órgão:
ELETROBRAS
Prova:
CESGRANRIO - 2010 - ELETROBRAS - Engenheiro - Análise Probabilística de Segurança |
Q2798294
Estatística
A taxa de falha de uma bomba centrífuga para um dado modo de falha é igual a λt, onde λ é uma constante e t é um intervalo de tempo. Qual é a confiabilidade dessa bomba para um determinado período de tempo, contado a partir da sua instalação?
Dado: exp(x) = ex
, e = 2,718
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE / CEBRASPE - 2010 - INMETRO - Analista - Estatística |
Q106617
Estatística
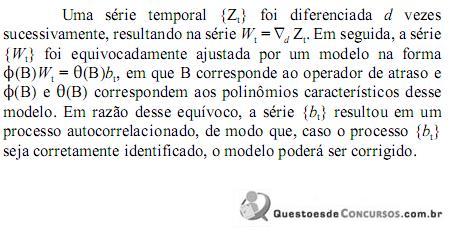
Considerando-se o texto acima e que o processo seja corretamente identificado como Φ*(B)bt =θ*(B)a1, em que at é um ruído branco, é correto afirmar que o modelo correto para a série temporal {Wt} será
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE / CEBRASPE - 2010 - INMETRO - Analista - Estatística |
Q106615
Estatística
Considere os processos de médias móveis (moving average) Wt ~ MA(q1) e Zt ~ MA(q2) em que q1 e q2 representam as ordens desses processos e Wt e Zt são independentes. Então, nesse caso, o processo St = Wt + Zt será um processo de médias móveis de ordem igual a
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Atuária |
Q43121
Estatística
Um modelo ARIMA(1,1,1) sem termo constante para uma variável  tem um coefi ciente autoregressivo ? e um coeficientede do termo de média móvel ?. Seja o operador B tal que
 seja
 tal que
 = 1 - B, e seja
 a representação do ruído branco. Assim, uma representação compatível desse modelo ARIMA é:
tem um coefi ciente autoregressivo ? e um coeficientede do termo de média móvel ?. Seja o operador B tal queseja tal que = 1 - B, e seja a representação do ruído branco. Assim, uma representação compatível desse modelo ARIMA é:
Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Estatística |
Q23585
Estatística
Seja  um processo estocástico onde as variáveis
 são não correlacionadas, isto é, Cov
 = 0, t ? s e Z é o conjunto dos números inteiros. O processo X
 é um
um processo estocástico onde as variáveis são não correlacionadas, isto é, Cov = 0, t ? s e Z é o conjunto dos números inteiros. O processo Xé um
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE / CEBRASPE - 2008 - TJ-CE - Analista Judiciário - Estatística |
Q2901651
Estatística
Texto associado
not valid statement found
Os estados do processo estocástico {X t } são aperiódicos.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE / CEBRASPE - 2008 - TJ-CE - Analista Judiciário - Estatística |
Q2901635
Estatística
Texto associado
not valid statement found
O processo estocástico {X
t
} possui pelo menos um estado
transiente.
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Estatística |
Q2219858
Estatística
Texto associado
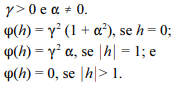
Um processo estocástico de tempo discreto forma uma seqüência de variáveis aleatórias {Wt}, t = 1, 2, ..., n, com média zero e função de autocovariância apresentada a seguir, em que
Acerca do processo{Wt
} mencionado no texto, assinale a opção
correta.
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Estatística |
Q2219857
Estatística
Texto associado
Um processo estocástico de tempo discreto forma uma seqüência de variáveis aleatórias {Wt}, t = 1, 2, ..., n, com média zero e função de autocovariância apresentada a seguir, em que
A variância do processo{Wt
}, referido no texto, é igual a
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Estatística |
Q2219856
Estatística
Texto associado
Um processo estocástico de tempo discreto forma uma seqüência de variáveis aleatórias {Wt}, t = 1, 2, ..., n, com média zero e função de autocovariância apresentada a seguir, em que
Dado um número real R e sabendo que i é o número imaginário,
a densidade espectral do processo mencionado no texto pode ser
corretamente representada como

 Conheça nossos planos