Questões de Concurso
Sobre modelos lineares em estatística
Foram encontradas 852 questões


Ao se considerar um modelo linear de dados transformados para encontrar as constantes α e β do modelo de regressão não-linear y = αeβx que melhor se ajusta aos dados (x1, y1),...,(xn, yn), a soma dos quadrados dos resíduos que deve ser minimizada é dada por:
A respeito de um modelo de regressão logística para uma variável resposta Y considerando a função de ligação canônica
associada ao modelo Bernoulli, chamada de logit, é INCORRETO afirmar que:
Determinado Ministério Público Estadual coletou dados nas 53 comarcas do Estado com o intuito de estudar a relação entre
o tempo médio (Y), em dias, gasto na triagem inicial de denúncias de abuso recebidas pela comarca e duas variáveis
explicativas: o número de servidores lotados no setor responsável por avaliar as denúncias na comarca (X1); e o número de
municípios atendidos pela comarca (X2). Considere o ajuste do modelo de regressão linear múltipla Yi = β0 + β1X1i + β2X2i + ɛi , onde i = 1,..., 53 e ɛ1,..., ɛ53 são erros independentes com ɛi⁓N(0, σ2) para todo i. Os seguintes resultados
foram obtidos pelo método de máxima verossimilhança:  0 = 21, 5, 1 = – 2,8 e 2 = 3,5. Adicionalmente, tem-se que SQRegressão = 346,5 e SQResíduos = 185, 5. Com base nessas informações, é correto afirmar que:
Assinale-a.
Uma indústria contratou um engenheiro de qualidade para realizar um experimento completamente aleatorizado com o intuito de avaliar se o tipo de equipamento usado na fabricação de certo produto tinha influência no tempo total de fabricação.
Os resultados estão dispostos na tabela a seguir.
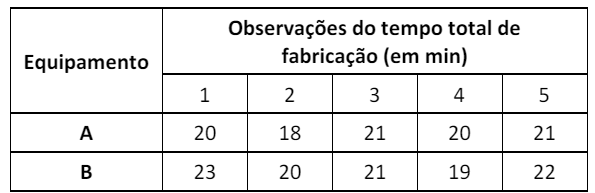
Para a realização desse experimento, o engenheiro elaborou um teste de hipótese.
Considerando que
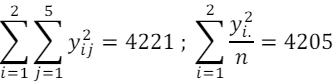
o valor calculado da estatística do teste é
Sabe-se que os modelos estatísticos de regressão foram construídos com base em algumas suposições.
Dessa forma, assinale a opção que apresenta a suposição que se aplica aos modelos de regressão múltipla e não está presente nos modelos de regressão simples.
Se a estimativa obtida para o parâmetro Φ1 foi 0,8, a estimativa do parâmetro Φ0 foi:
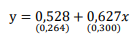
O intervalo de 95% de confiança associado ao impacto de x sobre y é (considere apenas 3 casas decimais):
Assinale a opção que melhor descreve uma diferença chave entre um processo estocástico estacionário e um não estacionário.
Avalie se as seguintes condições são necessárias para a consistência do estimador de MQO.
I. A distribuição de probabilidade dos erros do modelo deve ser uma distribuição Normal.
II. A correlação entre as variáveis explicativas do modelo e o termo de erro deve convergir para zero.
III. Os erros do modelo devem ter média igual a zero.
Está correto o que se apresenta em
A estatística de teste que deve ser usada para avaliar se há diferença significativa entre os tratamentos é:
Nesse modelo, entre as opções destacadas, deve haver a presença de:
Obs. O chapéu em
 indica valor estimado e o traço em
 indica
a média.
Julgue o item seguinte, referente a regressão linear e séries temporais.
Considere que {(x1,y1),(x2,y2), ..., (xn,yn) } seja um
conjunto de dados que pode ser modelado pelo modelo de
regressão linear simples Y = β0 +β1X2 + ε, com
ε∼N(0,σ²). Nesse caso, se 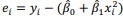 é o
resíduo para os coeficientes estimados
 , então

Julgue o item seguinte, referente a regressão linear e séries temporais.
Para o modelo de regressão linear simples  , em que
 , é uma variável aleatória independente de
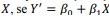 , então
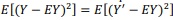
Julgue o item seguinte, referente a regressão linear e séries temporais.
A homoscedasticidade é condição necessária para que um
modelo de regressão linear seja não viesado.

 Conheça nossos planos