Questões de Concurso
Sobre cálculo de probabilidades em estatística
Foram encontradas 2.944 questões


Um rato está preso no labirinto (veja a representação na figura a seguir), onde há vários caminhos distintos que o levam até a comida (queijo). O rato escolhe cada porta de maneira aleatória.
 -
A respeito de estimadores de máxima verossimilhança (MV), julgue o item seguinte.
O estimador de MV do parâmetro r é igual a

A respeito de estimadores de máxima verossimilhança (MV), julgue o item seguinte.
Para determinar o estimador de MV, é suficiente maximizar a função de verossimilhança ou minimizar o logaritmo dessa função.
A respeito de estimadores de máxima verossimilhança (MV), julgue o item seguinte.
A função de verossimilhança é L(r) = (r + 1)n (x1 ... xn) r .
A respeito de estimadores de máxima verossimilhança (MV), julgue o item seguinte.
O estimador de MV de r será negativo se e somente se x1•...•xn < e-n.
Suponha que, no intervalo [0, 1], a variável aleatória U seja uniforme e contínua. Nesse caso, se
 , então Y
seguirá a distribuição logística.
Suponha que, no intervalo [0, 1], U seja uniforme e contínua e Y = - lnU. Nessa situação, a variância da variável transformada Y será inferior à da variável U.
A distribuição de probabilidades da variável aleatória Y é dada por
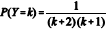 , em que k = 0, 1, 2, ....
Para alguma constante positiva γ e para alguma medida de posição μ, a variável transformada Z = γ × (Y - μ) terá média nula e variância unitária.
Com base nessas informações, julgue o item subsecutivo.
Se μ é a média da variável aleatória Y, então 0 < μ < ∞.
Se P(A) ≤ P(B), então A ⊂ B.
Se A e B forem eventos independentes e equiprováveis com P(A) = P(B) = 0,1, então P(A ∪ B) < 0,20.
Considere que uma série temporal {Xt
} seja gerada por  em que B representa o operador de atraso (backshift), tal que
BZt
= Zt-1, θ seja uma constante real e Zt
seja um ruído aleatório com
média nula e variância unitária.
Acerca da série temporal {Xt }, julgue o item subsecutivo.
A função de densidade espectral da série temporal {Xt
} é dada
por  em que |ω| < π.
Xt é uma variável aleatória dicotômica que sinaliza a ocorrência (Xt = 1) ou a não ocorrência (Xt = 0) de incidentes em certo terminal rodoviário de cargas no dia t, t ∈ {0,1,2, ...}. Essa variável segue uma cadeia de Markov em tempo discreto, cuja probabilidade de transição é,
P(Xt +1 = a|Xt = b) = ab +1/ b+2
em que a e b podem assumir valores 0 ou 1.
Com base nessas informações e assumindo que 0º = 1, julgue o item a seguir.
A esperança condicional E(Xt+1 | Xt
= b) = 1 /b+2 representa a reta de regressão de Xt+1 em b.
Xt é uma variável aleatória dicotômica que sinaliza a ocorrência (Xt = 1) ou a não ocorrência (Xt = 0) de incidentes em certo terminal rodoviário de cargas no dia t, t ∈ {0,1,2, ...}. Essa variável segue uma cadeia de Markov em tempo discreto, cuja probabilidade de transição é,
P(Xt +1 = a|Xt = b) = ab +1/ b+2
em que a e b podem assumir valores 0 ou 1.
Com base nessas informações e assumindo que 0º = 1, julgue o item a seguir.
No regime estacionário, o valor esperado da variável aleatória
Xt
é igual ou inferior a 0,5.
Uma realização da variável aleatória U pode ser gerada com base em um algoritmo computacional denominado Jackknife.
A variável aleatória Y pode ser gerada pelo método da transformação integral, que produz a relação Y = -ln(1- U).

 Conheça nossos planos