Questões de Concurso
Comentadas sobre tributos federais em direito tributário
Foram encontradas 1.888 questões


As retenções na fonte de IRPJ são consideradas uma forma de antecipação do pagamento do imposto devido pela empresa e são dedutíveis como despesa tributária no momento do registro contábil, impactando diretamente o resultado fiscal da empresa.
Com base no caso hipotético apresentado, assinale a opção que indica CORRETAMENTE o fundamento que poderá ser alegado para contestar a nova contribuição:
Com base nessa situação hipotética, é correto afirmar que o custo de cada lata do Forti Plus será de
Com base na legislação pertinente, qual das seguintes afirmações está correta quanto à parcela das receitas tributárias que pertencem aos municípios?
O Imposto sobre a Propriedade Territorial Rural é tributo de competência da União. Contudo, os Municípios que optarem por fiscalizar e cobrar o ITR poderão ficar com:
Tributos fiscais são aqueles conceituados pela doutrina como tendo por finalidade principal promover arrecadação de recursos financeiros para o Estado financiar suas atividades. Neste sentido, assinale dentre as opções abaixo aquela que representa um tributo tipicamente fiscal.
Depois de um longo tratamento contra um câncer, Sr. Raimundo recebeu a notícia de que estava curado e, diante de tal, decidiu buscar um advogado para obter orientações jurídicas relacionadas aos seus impostos devidos. Sabendo que sua renda mensal é de cinco mil reais – somando os valores recebido de sua aposentadoria e do aluguel de um imóvel –, Sr. Raimundo foi informado de que deverá pagar imposto de renda referente
A base de cálculo do imposto de importação será
O Imposto sobre a Propriedade Territorial Rural (ITR) é um tipo de tributo cobrado anualmente das propriedades rurais que precisa ser quitado pelo proprietário da terra, pelo titular do domínio útil ou pelo possuidor a qualquer título. Assinale a alternativa correspondente a ação autônoma do contribuinte devedor quando relacionada a um suposto crédito tributário derivando na defesa para quem suporta um processo de execução forçada.
Objeto de críticas de diversos autores, a legislação não define o conceito abstrato de “base de cálculo”, deixando essa tarefa à doutrina tributária, de modo que a lei apenas define qual a base de cálculo de cada tributo. Nos termos da Lei nº 5.172/1966 — Código Tributário Nacional, a base de cálculo do Imposto sobre a Propriedade Territorial Rural é:
I.É vedado à União, aos Estados, ao Distrito Federal e aos Municípios exigir ou instituir tributo sem lei que o estabeleça.
II. O imposto de importação de produtos estrangeiros é de competência da União.
III. É vedado à União, aos Estados, ao Distrito Federal e aos Municípios instituir impostos sobre o patrimônio, a renda ou os serviços, uns dos outros.
IV. O imposto sobre a propriedade de veículos automotores é de competência da União.
Está coreto o que consta APENAS de
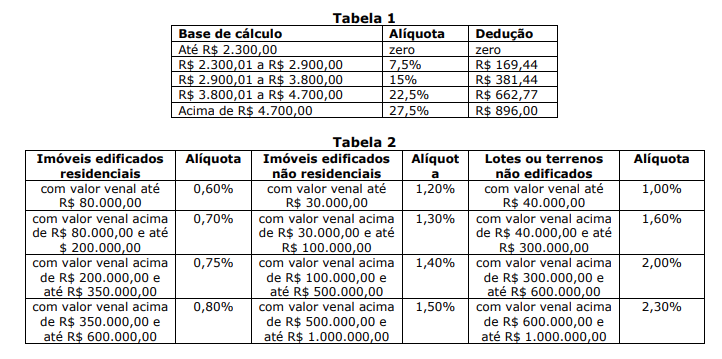
Julgue o item subsequente, a respeito da tributação sobre o lucro no Brasil.
As empresas devem observar a forma de cálculo do
PIS/PASEP e da COFINS, uma vez que, se optarem pelo
lucro presumido para fins de cálculo do IRPJ e da CSLL,
será adotado o método não cumulativo; já se optarem pelo
lucro real, o método utilizado deverá ser o cumulativo.
Julgue o item subsequente, a respeito da tributação sobre o lucro no Brasil.
Uma empresa optante pelo lucro presumido pode utilizar o
regime de competência ou o regime de caixa para fins
de cálculo do PIS/PASEP e da COFINS. Se utilizar o regime
de caixa, ela deverá, também, utilizar o mesmo critério para
fins de apuração do IRPJ e da contribuição social sobre o
lucro líquido.
Julgue o item subsequente, a respeito da tributação sobre o lucro no Brasil.
Em determinada empresa optante pelo lucro real, para fins de
apuração da base de cálculo do IRPJ e da contribuição social
sobre o lucro líquido, há que se conhecer a composição das
receitas e despesas para fins de cálculo do lucro tributável
em função das adições e exclusões previstas na legislação ao
lucro apurado contabilmente.
Julgue o item subsequente à luz da legislação pertinente a impostos retidos na fonte.
Uma pessoa jurídica de direito privado, optante pelo lucro
real, que tenha realizado prestação de serviços de jardinagem
para outra pessoa jurídica terá as retenções previstas na
legislação determinadas mediante aplicação das alíquotas de
3% para COFINS, 0,65% para PIS/PASEP, 1% para CSLL e
4,8% para IRPJ.

 Conheça nossos planos