Questões de Concurso
Comentadas sobre issqn em direito tributário
Foram encontradas 1.038 questões


Ano: 2024
Banca:
IMPARH
Órgão:
PGM de Fortaleza - CE
Prova:
IMPARH - 2024 - PGM de Fortaleza - CE - Analista de Procuradoria |
Q3095385
Direito Tributário
Conforme normatizado pelas transformações do Texto
Constitucional de 1988, considerando especialmente as
alterações implementadas pela Emenda Constitucional (EC) nº
132/2023, a Reforma Tributária, em relação aos municípios,
estabeleceu a supressão:
Q3086990
Direito Tributário
A empresa Máquinas Perfeitas Ltda. possui sua sede em Várzea
Grande/MT e dedica-se às atividades de restauração, manutenção
e conservação de máquinas agrícolas.
Nesse sentido, a sociedade empresária assinou, no município de Cuiabá/MT, contrato de prestação de serviço com os proprietários da Fazenda Fartura, localizada em Sorriso/MT. Na avença, ficou acertado que a manutenção de todo o maquinário destinado à produção de soja deveria ocorrer na própria propriedade rural.
Assim, por não possuir unidade empresarial autônoma em Sorriso/MT, a Máquinas Perfeitas enviou dois de seus funcionários à Fazenda Fartura por duas semanas para a realização da manutenção de máquinas.
Diante da situação descrita, é correto afirmar que o sujeito ativo da relação jurídico-tributária referente ao imposto sobre serviços de qualquer natureza devido em função da prestação de serviço narrada é o:
Nesse sentido, a sociedade empresária assinou, no município de Cuiabá/MT, contrato de prestação de serviço com os proprietários da Fazenda Fartura, localizada em Sorriso/MT. Na avença, ficou acertado que a manutenção de todo o maquinário destinado à produção de soja deveria ocorrer na própria propriedade rural.
Assim, por não possuir unidade empresarial autônoma em Sorriso/MT, a Máquinas Perfeitas enviou dois de seus funcionários à Fazenda Fartura por duas semanas para a realização da manutenção de máquinas.
Diante da situação descrita, é correto afirmar que o sujeito ativo da relação jurídico-tributária referente ao imposto sobre serviços de qualquer natureza devido em função da prestação de serviço narrada é o:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Contador |
Q3083931
Direito Tributário
Servidores públicos em geral e, particularmente, aqueles responsáveis ou envolvidos em funções que exigem conhecimentos
relativos à contabilidade e à tributação, se deparam com esparsa legislação e normas infralegais. Por isso, se torna importante ter conhecimento sobre a existência desses documentos e a que eles se dedicam. A esse respeito, assinale a afirmativa
INCORRETA.
Ano: 2024
Banca:
FURB
Órgão:
Prefeitura de Bombinhas - SC
Prova:
FURB - 2024 - Prefeitura de Bombinhas - SC - Procurador |
Q3083795
Direito Tributário
Considerando as normas tributárias relativas aos tributos
federais, analise as afirmativas a seguir:
I. O Imposto sobre Propriedade Predial e Territorial Urbana (IPTU) é uma espécie de tributo municipal cujas alíquotas podem ser estabelecidas de modo progressivo no tempo em relação a imóveis não edificados, não utilizados ou subutilizados. O IPTU é um imposto sujeito a lançamento por homologação, já que o valor homologado atribuído ao imóvel pelo ente público pode ser questionado fundamentadamente pelo contribuinte.
II. O Imposto sobre Transmissão de Bens Imóveis (ITBI) é um imposto estadual que não incide sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital.
III. O Imposto Sobre Serviços de Qualquer Natureza (ISSQN) é um imposto municipal que não incide sobre a prestação de serviços em relação de emprego, dos trabalhadores avulsos, dos diretores e membros de conselho consultivo ou de conselho fiscal de sociedades e fundações, bem como dos sócios-gerentes e dos gerentes-delegados.
IV. As taxas são tributos vinculados que têm como fato gerador a utilização efetiva ou potencial de um serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição, ou a submissão ao exercício regular do poder de polícia. Dessa forma, é considerado um exemplo de taxa aquela cobrada pela fiscalização de veículos para fins de licenciamento pelo órgão administrativo competente.
É correto o que se afirma em:
I. O Imposto sobre Propriedade Predial e Territorial Urbana (IPTU) é uma espécie de tributo municipal cujas alíquotas podem ser estabelecidas de modo progressivo no tempo em relação a imóveis não edificados, não utilizados ou subutilizados. O IPTU é um imposto sujeito a lançamento por homologação, já que o valor homologado atribuído ao imóvel pelo ente público pode ser questionado fundamentadamente pelo contribuinte.
II. O Imposto sobre Transmissão de Bens Imóveis (ITBI) é um imposto estadual que não incide sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital.
III. O Imposto Sobre Serviços de Qualquer Natureza (ISSQN) é um imposto municipal que não incide sobre a prestação de serviços em relação de emprego, dos trabalhadores avulsos, dos diretores e membros de conselho consultivo ou de conselho fiscal de sociedades e fundações, bem como dos sócios-gerentes e dos gerentes-delegados.
IV. As taxas são tributos vinculados que têm como fato gerador a utilização efetiva ou potencial de um serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição, ou a submissão ao exercício regular do poder de polícia. Dessa forma, é considerado um exemplo de taxa aquela cobrada pela fiscalização de veículos para fins de licenciamento pelo órgão administrativo competente.
É correto o que se afirma em:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Divinópolis - MG
Prova:
Instituto Consulplan - 2024 - Prefeitura de Divinópolis - MG - Procurador do Município |
Q3081830
Direito Tributário
Matheus e Lucas são sócios da Pousada Sossego, localizada em um município que é polo turístico em Minas Gerais. Em razão
do regime tributário escolhido e das regras municipais, a empresa deve realizar o cálculo e lançamento do ISSQN, realizado
mensalmente. Em razão de erro no cálculo e lançamento do ISSQN, houve recolhimento do tributo em valor inferior ao
devido, relativo aos meses de fevereiro a novembro de 2018. Em 31/03/2023, a Pousada Sossego fez pedido para aderir ao
Programa de Parcelamento da Dívida Fiscal instituído pelo município, todavia, o parcelamento não foi efetivado por decisão
administrativa proferida em 05/04/2023, tendo em vista a falta de documentos e requisitos para adesão da empresa.
Considerando a situação hipotética, o prazo de cinco anos para a cobrança da dívida fiscal pelo município deve ser contado
a partir de:
Ano: 2024
Banca:
Nosso Rumo
Órgão:
IPRESB - SP
Prova:
Nosso Rumo - 2024 - IPRESB - SP - Analista Previdenciário – Contador |
Q3077048
Direito Tributário
O Ementário da Receita apresenta todos os níveis
obrigatórios da classificação orçamentária da receita para
todos os entes federativos. Considerando que, quando o
Imposto Sobre Serviços de Qualquer Natureza – ISSQN é
recolhido, aloca-se a receita pública correspondente na
natureza de receita código “1.1.1.4.51.0.0”, sendo correto
afirmar que o tipo de arrecadação se refere a
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Cruz Alta - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Cruz Alta - RS - Fiscal Avaliador |
Q3070121
Direito Tributário
O contribuinte do Imposto Sobre Serviços é o prestador do serviço. Sendo assim,
considera-se prestador de serviço o profissional autônomo ou a empresa que exerceu,em caráter
permanente ou eventual, qualquer das atividades constantes da lista de serviços contida na
Lei nº 96/1983. Para efeitos desse imposto, considera-se:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Cruz Alta - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Cruz Alta - RS - Procurador |
Q3068960
Direito Tributário
Referente ao Imposto Sobre Serviços (ISS) e à luz da jurisprudência do Superior
Tribunal de Justiça e do Supremo Tribunal Federal, analise as seguintes assertivas e assinale a
alternativa correta.
I. Em relação aos serviços prestados por laboratórios de análises clínicas, a competência para cobrar o ISS é do Município em que coletado o material a ser examinado, sendo irrelevante o local da execução dos procedimentos laboratoriais.
II. Incide ISS sobre a cessão de direito de uso de cemitérios para sepultamento, uma vez configurada operação mista, que engloba a prestação de serviço consistente na guarda e conservação de restos mortais inumados.
III. Incide ISS no licenciamento ou na cessão de direito de uso de programas de computação desenvolvidos de forma personalizada, por encomenda, ou padronizados.
I. Em relação aos serviços prestados por laboratórios de análises clínicas, a competência para cobrar o ISS é do Município em que coletado o material a ser examinado, sendo irrelevante o local da execução dos procedimentos laboratoriais.
II. Incide ISS sobre a cessão de direito de uso de cemitérios para sepultamento, uma vez configurada operação mista, que engloba a prestação de serviço consistente na guarda e conservação de restos mortais inumados.
III. Incide ISS no licenciamento ou na cessão de direito de uso de programas de computação desenvolvidos de forma personalizada, por encomenda, ou padronizados.
Ano: 2024
Banca:
FACET Concursos
Órgão:
Prefeitura de Princesa Isabel - PB
Prova:
FACET Concursos - 2024 - Prefeitura de Princesa Isabel - PB - Fiscal de Tributos |
Q3065284
Direito Tributário
Leias as afirmações abaixo, e assinale a alternativa
CORRETA:
I. Compete aos Municípios e ao Distrito Federal instituir impostos sobre serviços de qualquer natureza (ISSQN) que não sejam de competência Estadual;
II. A instituição de impostos sobre serviços de transporte intermunicipal é de competência do Município quando a prestação se inicia dentro do território municipal;
III. A instituição de impostos sobre serviços de comunicação NÃO é de competência municipal;
IV. A previsão do serviço em lei complementar específica é critério obrigatório para que haja tributação de ISSQN;
I. Compete aos Municípios e ao Distrito Federal instituir impostos sobre serviços de qualquer natureza (ISSQN) que não sejam de competência Estadual;
II. A instituição de impostos sobre serviços de transporte intermunicipal é de competência do Município quando a prestação se inicia dentro do território municipal;
III. A instituição de impostos sobre serviços de comunicação NÃO é de competência municipal;
IV. A previsão do serviço em lei complementar específica é critério obrigatório para que haja tributação de ISSQN;
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Divinópolis - MG
Prova:
Instituto Consulplan - 2024 - Prefeitura de Divinópolis - MG - Fiscal de Rendas |
Q3061381
Direito Tributário
Euler, contador recém-formado, abriu um pequeno escritório de contabilidade. Mesmo após um ano do escritório, seus clientes
são escassos e ele consegue levantar apenas o suficiente para viver. Diante dessa situação, Euler resolveu requerer à administração
pública municipal de Divinópolis a alteração do regime de arrecadação do ISSQN para o de estimativa fiscal. Considerando a
situação hipotética e o disposto no Código Tributário e Fiscal do Município de Divinópolis, assinale a afirmativa INCORRETA.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
CODEVASF
Prova:
CESPE / CEBRASPE - 2024 - CODEVASF - Analista em Desenvolvimento Regional - Área: Contabilidade |
Q3055046
Direito Tributário
Em relação aos tributos indiretos, julgue o item a seguir.
O ISS incide sobre o serviço proveniente do exterior do Brasil ou cuja prestação se tenha iniciado no exterior do Brasil.
Ano: 2024
Banca:
OBJETIVA
Órgão:
Prefeitura de Santa Leopoldina - ES
Prova:
OBJETIVA - 2024 - Prefeitura de Santa Leopoldina - ES - Fiscal de Tributos |
Q3052100
Direito Tributário
Haverá incidência do Imposto Sobre Serviços de
Qualquer Natureza (ISSQN) na ocorrência do seguinte fato
gerador:
Ano: 2024
Banca:
IDIB
Órgão:
Prefeitura de Dias D`Ávila - BA
Prova:
IDIB - 2024 - Prefeitura de Dias D`Ávila - BA - Fiscal de Rendas |
Q3049284
Direito Tributário
O Simples Nacional implica o recolhimento mensal, mediante documento único de arrecadação, de diversos
tributos federais, estaduais e municipais. O tributo
municipal, inserido nesse regime especial unificado de
arrecadação, oferecido às Microempresas e Empresas
de Pequeno Porte, corresponde ao(à)
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Caraguatatuba - SP
Prova:
FGV - 2024 - Prefeitura de Caraguatatuba - SP - Fiscal de Tributos |
Q3048698
Direito Tributário
O ISSQN incide sobre vários tipos de serviços, de acordo com a Lei
Complementar 116/2003, porém há algumas exceções, isto é,
serviços sobre os quais não há incidência de ISSQN.
Assinale a opção que apresenta uma dessas exceções.
Assinale a opção que apresenta uma dessas exceções.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Caraguatatuba - SP
Prova:
FGV - 2024 - Prefeitura de Caraguatatuba - SP - Fiscal de Tributos |
Q3048697
Direito Tributário
Uma empresa de programação de computadores estabelecida no Município A prestou serviços para outras empresas localizadas nos Municípios B, C e D com os valores de serviços listados a seguir.
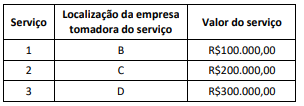
Sabendo que as alíquotas para esse tipo de serviço no município A é de 2%, no Município B é de 3%, no Município C é de 4% e no Município D é de 5%, o valor total de ISSQN pago pela empresa nos três serviços foi de:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Caraguatatuba - SP
Prova:
FGV - 2024 - Prefeitura de Caraguatatuba - SP - Fiscal de Tributos |
Q3048696
Direito Tributário
De acordo com a Lei Complementar No 116/2003, as alíquotas
mínima e máxima do Imposto Sobre Serviços de Qualquer
Natureza (ISSQN) valem, respectivamente,
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Vitória - ES
Prova:
FGV - 2024 - Prefeitura de Vitória - ES - Procurador |
Q3044210
Direito Tributário
Conserta Tudo Ltda., sociedade empresária prestadora de serviços
de manutenção de máquinas industriais, tem sua sede no
Município A, onde a alíquota de ISS incidente sobre tais serviços é
de 3%. Contudo, presta serviços com frequência também no
Município B, onde a alíquota de ISS incidente sobre tais serviços é
de 4%. Conserta Tudo Ltda. mantém um simples posto de
atendimento também no Município B.
Diante desse cenário e à luz da jurisprudência do STJ sobre o tema, havendo prestação de tais serviços no Município B,
Diante desse cenário e à luz da jurisprudência do STJ sobre o tema, havendo prestação de tais serviços no Município B,
Ano: 2024
Banca:
IGEDUC
Órgão:
Prefeitura de Afogados da Ingazeira - PE
Prova:
IGEDUC - 2024 - Prefeitura de Afogados da Ingazeira - PE - Auditor Fiscal do Tesouro |
Q3041154
Direito Tributário
Texto associado
IMPOSTO SOBRE SERVIÇOS DE QUALQUER
NATUREZA - ISS OU ISSQN
O Imposto Sobre Serviços de Qualquer Natureza - ISS
ou ISSQN, de competência dos Municípios e do Distrito
Federal, tem como fato gerador a prestação de serviços
constantes da lista anexa à Lei Complementar 116/2003,
ainda que esses não se constituam como atividade
preponderante do prestador.
O ISS até 31.07.2003 foi regido pelo DL 406/1968 e
alterações posteriores. A partir de 01.08.2003, o ISS é
regido pela Lei Complementar 116/2003.
Acesso em: https://tinyurl.com/e4muzwz7
O Imposto Sobre Serviços de Qualquer Natureza
incide diretamente sobre as exportações de serviços
para o exterior do País.
Ano: 2024
Banca:
IGEDUC
Órgão:
Prefeitura de Afogados da Ingazeira - PE
Prova:
IGEDUC - 2024 - Prefeitura de Afogados da Ingazeira - PE - Auditor Fiscal do Tesouro |
Q3041153
Direito Tributário
Texto associado
IMPOSTO SOBRE SERVIÇOS DE QUALQUER
NATUREZA - ISS OU ISSQN
O Imposto Sobre Serviços de Qualquer Natureza - ISS
ou ISSQN, de competência dos Municípios e do Distrito
Federal, tem como fato gerador a prestação de serviços
constantes da lista anexa à Lei Complementar 116/2003,
ainda que esses não se constituam como atividade
preponderante do prestador.
O ISS até 31.07.2003 foi regido pelo DL 406/1968 e
alterações posteriores. A partir de 01.08.2003, o ISS é
regido pela Lei Complementar 116/2003.
Acesso em: https://tinyurl.com/e4muzwz7
O Imposto Sobre Serviços de Qualquer Natureza
incide sobre a prestação de serviços em relação de
emprego, dos trabalhadores avulsos, dos diretores e
membros de conselho consultivo ou de conselho fiscal de sociedades e fundações, bem como dos
sócios-gerentes e dos gerentes-delegados.
Ano: 2024
Banca:
IGEDUC
Órgão:
Prefeitura de Afogados da Ingazeira - PE
Prova:
IGEDUC - 2024 - Prefeitura de Afogados da Ingazeira - PE - Auditor Fiscal do Tesouro |
Q3041152
Direito Tributário
Texto associado
IMPOSTO SOBRE SERVIÇOS DE QUALQUER
NATUREZA - ISS OU ISSQN
O Imposto Sobre Serviços de Qualquer Natureza - ISS
ou ISSQN, de competência dos Municípios e do Distrito
Federal, tem como fato gerador a prestação de serviços
constantes da lista anexa à Lei Complementar 116/2003,
ainda que esses não se constituam como atividade
preponderante do prestador.
O ISS até 31.07.2003 foi regido pelo DL 406/1968 e
alterações posteriores. A partir de 01.08.2003, o ISS é
regido pela Lei Complementar 116/2003.
Acesso em: https://tinyurl.com/e4muzwz7
A alíquota mínima do Imposto sobre Serviços de
Qualquer Natureza é de 2% (dois por cento).

 Conheça nossos planos