Questões de Concurso
Sobre teste de recuperabilidade (impairment) em contabilidade pública
Foram encontradas 150 questões


I. A redução ao valor recuperável pode ser aplicada para o ativo não gerador de caixa (aquele mantido com o objetivo principal de prestar serviços) bem como para o gerador de caixa (objetivo principal de gerar retorno comercial).
II. Redução ao valor recuperável é a perda de benefícios econômicos futuros ou potencial de serviços de ativo superior ao reconhecimento sistemático da redução do valor devido à depreciação.
III. A redução ao valor recuperável reflete, portanto, o declínio na utilidade do ativo para a entidade que o controla.
Com relação aos procedimentos contábeis patrimoniais aplicados no processo de mensuração de ativos do setor público, julgue o item subsequente.
Na data das demonstrações contábeis, a entidade deverá
fazer uma estimativa formal da redução do ativo a valor
recuperável, mesmo que não haja indicação de potencial
perda.
I. Define-se como valor recuperável de serviço o maior valor entre o valor justo líquido de despesas de venda do ativo e o seu valor em uso.
II. Valor em uso de ativo não gerador de caixa é o valor futuro do potencial de serviços remanescente do ativo.
III. Se não houver contrato de compra e venda ou mercado ativo, o valor justo líquido de despesas pode ser determinado pela consideração do resultado de transações recentes para ativos semelhantes, mesmo em outros setores ou em outros órgãos públicos.
IV. A abordagem do custo de reposição depreciado determina o valor em uso como o custo para repor seu potencial de serviço bruto, porém, depreciado, para refletir o ativo na sua condição de uso.
É CORRETO o que se afirma em
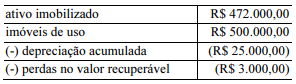
No exercício de 2019, essa companhia submeteu o imóvel a um novo teste de redução ao valor recuperável, estimando em R$ 460.000,00 o valor em uso do imóvel, e em R$ 455.000,00 o valor de venda do referido ativo. A despesa de depreciação do imóvel no referido ano foi de R$ 25.000,00.
Com base nessa situação hipotética, o efeito contábil do teste de redução ao valor recuperável no resultado da companhia, relativamente ao exercício de 2019, foi uma
Julgue o item que se segue, acerca do tratamento contábil aplicável a ativo imobilizado, ativo intangível e redução a valor recuperável.
A redução ao valor recuperável representa o declínio gradual
do potencial de benefícios de um ativo motivada por desgaste,
uso ou obsolescência do referido ativo.
Um edifício pertencente a uma entidade do setor público foi danificado por um incêndio. Após esse acontecimento, a entidade apresentou as seguintes informações:
CONTA VALOR (R$)
Valor contábil do edifício 1.000,00
Valor justo líquido de despesas de venda do edifício 800,00
Valor em uso do edifício 900,00
Com base nessas informações e considerando o disposto na NBC TSP 09 – Redução ao valor recuperável de ativo não
gerador de caixa, assinale a alternativa que descreve o registro contábil, pela informação de natureza patrimonial, do
ajuste ao valor recuperável do edifício.
Valor em uso: R$ 72.000,00. Valor justo líquido das despesas de venda: R$ 65.000,00.
Com base nas informações apresentadas, a Prefeitura Municipal de Betim (MG) deverá reconhecer um valor recuperável de
Considere as seguintes informações, extraídas do sistema de gestão patrimonial da Prefeitura Municipal de CARIACICA (ES) referentes a um bem do seu ativo imobilizado:
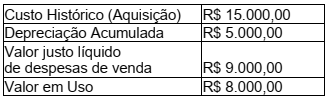
Com base nessas informações, em
consonância com o Manual de
Contabilidade Aplicada ao Setor Público,
ao aplicar o teste de redução ao valor
recuperável desse ativo, fica evidenciada
a ocorrência de uma
Os dados a seguir referem-se à aquisição de computadores por uma entidade pública com o objetivo de melhorar e otimizar os serviços prestados à sociedade.

Após 3 anos de uso desses computadores, foi feita
a contratação de laudo técnico sobre a recuperabilidade das
máquinas utilizadas, por recomendação de um auditor ao gestor
patrimonial. Conforme o laudo, o valor líquido de venda dos
computadores era de R$ 80.000 e o valor em uso, de R$ 100.000.
A partir dessas informações, julgue o próximo item.
Ao final do ano de 2020, a entidade deverá contabilizar
a perda por recuperabilidade, porque o valor contábil
do ativo é superior ao valor recuperável.
Os itens do ativo imobilizado devem sofrer redução ao valor recuperável quando este for menor que o valor contábil, considerando‐se como valor recuperável o menor entre o valor justo líquido de despesas e seu valor em uso.
Tendo como referência os normativos e a legislação vigente, julgue o item que se segue, acerca da mensuração de ativos e passivos na contabilidade pública.
O reconhecimento de uma catedral considerada monumento
histórico como ativo não é obrigatório, entretanto, a entidade
pública responsável que o fizer deverá submeter esse bem a
teste de valor recuperável, nas condições previstas nos
normativos correspondentes.
• valor de uso dos tratores — R$ 820.000; • valor líquido de venda — R$ 800.000.
A partir dessa informação, o gestor contabilizou, em 31/12/20X9, uma perda a título de valor recuperável, no montante de R$ 20.000. O procedimento adotado está incorreto.
A respeito dessa situação hipotética, assinale a opção que apresenta o valor recuperável e a conclusão correta.
Uma entidade pública adquiriu, em fevereiro de 2018, 10 caminhões para a coleta de resíduos sólidos, ao custo unitário de R$ 178.000, tendo a concessionária cobrado o valor de R$ 20.000 pelo frete da entrega dos 10 veículos. A entidade estima em cinco anos o tempo de vida útil dos caminhões e em R$ 30.000 o valor residual unitário. Em março de 2018 eles entraram em funcionamento.
Com referência a essa situação hipotética, julgue o próximo item.
O valor contábil do ativo imobilizado constante do balanço
patrimonial do final do exercício de 2019 será inferior a
R$ 1,2 milhão.
Uma entidade pública tem entre seus ativos um equipamento adquirido por R$ 300.000,00, com valor residual estimado em R$ 20.000,00 e vida útil de 10 anos. Após 4 anos de uso, ocorreram mudanças na tecnologia de fabricação desse tipo de equipamento, o que implica maiores custos de manutenção e necessidade de substituição mais breve, e a entidade apurou um valor em uso do equipamento de R$ 150.000,00.
Considerando somente essas informações e o que dispõe a NBC TSP 09, o valor evidenciado nas demonstrações contábeis do final do quarto ano de uso do equipamento deve ser:

 Conheça nossos planos