Questões de Concurso
Sobre relatório resumido de execução orçamentária - rreo em contabilidade pública
Foram encontradas 230 questões


I. O balanço orçamentário especificará, por categoria econômica, as receitas por fonte, informando as realizadas e a realizar, bem como a previsão atualizada; e despesas por grupo de natureza, discriminando a dotação para o exercício, a despesa liquidada e o saldo.
II. Acompanharão o RREO demonstrativos relativos à apuração da receita corrente líquida e da despesa com pessoal.
III. Os demonstrativos da dívida consolidada e mobiliária, de concessão de garantias, e de operações de crédito, inclusive por antecipação de receita, acompanharão o RREO.
IV. Acompanharão o RGF demonstrativos referentes ao resultado nominal e primário.
V. O demonstrativo da variação patrimonial, evidenciando a alienação de ativos e a aplicação dos recursos dela decorrentes, acompanhará o RREO referente ao último bimestre do exercício.
Assinale a alternativa CORRETA.
Julgue o item a seguir.
O RGF, Relatório de gestão fiscal, publicado
trimestralmente sob a Lei de Responsabilidade Fiscal por
autoridades dos poderes Executivo, Legislativo, Judiciário
e Ministério Público, detalha a aderência aos limites
fiscais, incluindo despesas com pessoal e dívida, além de
mostrar disponibilidades de caixa e restos a pagar,
essencial para transparência e gestão fiscal responsável.
I. A obrigação de apresentar o relatório resumido da execução orçamentária RREO abrange os órgãos da administração direta e indireta de todos os poderes, que recebam recursos dos orçamentos fiscal e da seguridade social, para pagamento de pessoal ou de custeio em geral ou de capital.
II. O poder executivo deve publicar, até trinta dias após o encerramento de cada trimestre, o relatório resumido da execução orçamentária.
III. O relatório resumido de execução orçamentária é composto pelo balanço orçamentário e pelo demonstrativo da execução das receitas e das despesas.
IV. Não é necessário destacar nas receitas de operações de crédito e nas despesas com amortização da dívida os valores referentes ao refinanciamento da dívida mobiliária.
Estão corretas as afirmativas:
I. Anualmente o Poder Executivo submete ao Poder Legislativo as contas relativas à execução orçamentária, com parecer prévio do Tribunal de Contas da União.
II. Compete exclusivamente ao controle interno a verificação da legalidade dos atos de que resultem a arrecadação da receita ou a realização da despesa, o nascimento ou a extinção de direitos e obrigações.
III. Os procedimentos de verificação da legalidade dos atos de execução orçamentária serão sempre prévios e concomitantes, jamais subsequentes.
Quais estão corretas?
I. Concernente aos diferentes aspectos da contabilidade aplicada ao setor público (CASP), é certo classificá-los em orçamentário, patrimonial e fiscal, de modo a interpretar corretamente as informações contábeis.
II. O aspecto patrimonial compreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela LRF, dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar-se o equilíbrio das contas públicas.
III. O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar esse aspecto e são partes essenciais integrantes do aspecto orçamentário, conforme orienta o Manual de contabilidade aplicada ao setor público.
Marque a alternativa CORRETA:
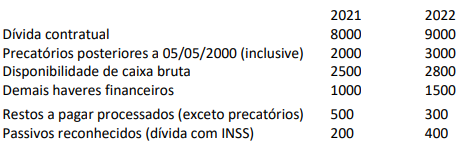
Em relação aos dados anteriores do RREO do exercício de 2022, assinale a afirmativa correta.
I. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro.
II. No aspecto patrimonial, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Financeiro e a Demonstração das Variações Patrimoniais(DVP) representam os principais instrumentos para refletir esse aspecto.
III. O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar o aspecto fiscal da Contabilidade Aplicada ao Setor Público.
IV. O processo de convergência às normas internacionais de Contabilidade Aplicada ao Setor Público (CASP) visa contribuir, primordialmente, para o desenvolvimento do aspecto orçamentário.
Está correto o que se afirma apenas em
No que diz respeito a gestão fiscal e a transparência na execução orçamentária, o Relatório Resumido da Execução Orçamentaria e o Demonstrativo de Receitas e Despesas são instrumentos fundamentais. Analise as afirmativas abaixo e julgue-as como verdadeiras (V) ou falsas (F):
(_)Todos os entes da Federação precisam elaborar o Relatório Resumido da Execução Orçamentaria sem distinção.
( A execução orçamentária e financeira de consórcios públicos não precisa ser incluída na consolidação das contas dos entes da Federação.
(__)Os consórcios públicos devem dar ampla divulgação, inclusive em meio eletrônico, ao Balanço Orçamentário e ao Demonstrativo da execução das despesas.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
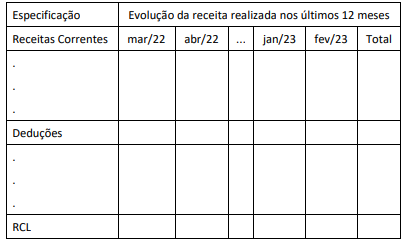
No quadro ilustrado, foi omitida a apresentação de uma última coluna, que deveria trazer o valor:
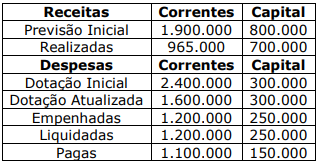
Qual o valor a ser inscrito em Restos a Pagar Não Processados em 31/12/2020?
Analise as informações a seguir:
I. Sobre a execução orçamentária e o cumprimento das metas, caso seja verificado, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais, os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos trinta dias subsequentes, limitação de empenho e movimentação financeira, segundo os critérios fixados pela lei de diretrizes orçamentárias.
II. Ainda sobre a execução orçamentária e o cumprimento das metas, tomando como base na LRF, serão objeto de limitação as despesas que constituam obrigações constitucionais e legais do ente, aquelas destinadas ao pagamento do serviço da dívida, as relativas à inovação e ao desenvolvimento científico e tecnológico custeadas por fundo criado para tal finalidade e as ressalvadas pela lei de diretrizes orçamentárias.
Marque a alternativa CORRETA:

 Conheça nossos planos