Questões de Concurso Sobre relatório resumido de execução orçamentária - rreo em contabilidade pública

Foram encontradas 230 questões

Q2024067 Contabilidade Pública
A Contabilidade Aplicada ao Setor Público (CASP) possui diferentes aspectos que permitem interpretar corretamente as informações contábeis, tal como orçamentário, patrimonial e fiscal. Segundo o Manual de Contabilidade Aplicada ao Setor Público (9ª Edição), o aspecto orçamentário compreende o registro e a evidenciação do orçamento público, tanto a sua aprovação quanto a sua execução. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro, que representam os principais instrumentos para refletir esse aspecto. Já o aspecto patrimonial compreende o registro e a evidenciação da composição patrimonial do ente público. Quanto ao aspecto fiscal, é correto afirmar: 
Alternativas
Q2001386 Contabilidade Pública
As características qualitativas da informação incluídas no Relatório Contábil de Propósito Geral das Entidades do Setor Público são atributos que tornam a informação útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil.
Sobre essas características, assinale a afirmativa correta
Alternativas
Ano: 2022 Banca: FEPESE Órgão: UDESC Prova: FEPESE - 2022 - UDESC - Contador |
Q1994585 Contabilidade Pública
Os demonstrativos que acompanham o relatório resumido da execução orçamentária são os relativos a:

1. Resultados nominal e primário.
2. Dívidas consolidada e mobiliária.
3. Despesas com juros.
4. Operações de crédito, inclusive por antecipação de receita.

Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q1987113 Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000, os planos, orçamentos e leis de diretrizes orçamentárias, as prestações de contas e o respectivo parecer prévio, o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal, assim como as versões simplificadas desses documentos são instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação, inclusive em meios eletrônicos de acesso público.
Em relação à transparência, analise as afirmativas a seguir:

I. incentivo à participação popular e realização de audiências públicas, durante os processos de elaboração e discussão dos planos, lei de diretrizes orçamentárias e orçamentos.
II. liberação ao pleno conhecimento e acompanhamento da sociedade, em tempo real, de informações pormenorizadas sobre a execução orçamentária e financeira, em meios eletrônicos de acesso público.
III. adoção de sistema integrado de administração financeira e controle, que atenda a padrão mínimo de qualidade estabelecido pelo Poder Executivo da União.

A transparência será assegurada, também, mediante o que se afirma em
Alternativas
Q1981985 Contabilidade Pública
Entre os demonstrativos que compõem o relatório resumido da execução orçamentária estão
Alternativas
Q1980063 Contabilidade Pública
Periodicamente os entes públicos precisam publicar relatórios para subsidiar o acompanhamento da execução orçamentária e da gestão fiscal. Além de serem instrumentos de transparência, constituem subsídios para o controle social. Se um agente da sociedade civil organizada desejar informações sobre o cumprimento das metas fiscais em um dado período, deverá consultar o anexo do Relatório Resumido da Execução Orçamentária (RREO) que versa sobre:
Alternativas
Ano: 2022 Banca: FGV Órgão: TCE-TO Prova: FGV - 2022 - TCE-TO - Auditor de Controle Externo |
Q1977191 Contabilidade Pública
O Relatório Resumido da Execução Orçamentária (RREO) é exigido pela Constituição da República de 1988, e suas normas de elaboração e publicação são previstas na LRF. Ao elaborar o RREO, um ente público deve atentar que o relatório:
Alternativas
Q1971867 Contabilidade Pública
De acordo com a Lei Complementar 101/2000 - Lei de Responsabilidade Fiscal, NÃO é parte integrante do Relatório Resumido da Execução Orçamentária do ente:
Alternativas
Q1971439 Contabilidade Pública
O Relatório Resumido da Execução Orçamentária – RREO é exigido pela Constituição da República Federativa do Brasil, de 5 de outubro de 1988.
Com relação a esse demonstrativo, assinale com V as afirmativas verdadeiras e com F as falsas.
(   ) O Relatório Resumido da Execução Orçamentária deverá ser publicado, pelo Poder Executivo, até 30 dias após o encerramento de cada bimestre.
(   ) Faz parte do Relatório Resumido da Execução Orçamentária, entre outros, o Demonstrativo dos Resultados Primário e Nominal.
(   ) O Relatório Resumido da Execução Orçamentária será elaborado pelo Poder Executivo da União, dos Estados, do Distrito Federal e dos Municípios.
(   ) Não há diferenciação entre os entes no tocante à necessidade de elaboração do Relatório Resumido da Execução Orçamentária.
Assinale a sequência correta.
Alternativas
Q1963162 Contabilidade Pública

Julgue o item subsecutivo, referente à estrutura e ao fechamento dos demonstrativos e balanços públicos.


O relatório resumido da execução orçamentária deve ser publicado até trinta dias após o encerramento de cada bimestre.
Alternativas
Q1957007 Contabilidade Pública
O Relatório Resumido da Execução Orçamentária, instrumento previsto na Lei Complementar Federal nº 101/2000 no qual será apurado o resultado primário e nominal do Ente, deve ser elaborado com periodicidade: 
Alternativas
Q1948799 Contabilidade Pública
Em obediência à Lei de Responsabilidade Fiscal, o Estado deve publicar periodicamente dois importantes relatórios: o Relatório Resumido da Execução Orçamentária (RREO) e o Relatório de Gestão Fiscal (RGF). Assinale a alternativa que apresenta a periodicidade da publicação desses relatórios. 
Alternativas
Ano: 2022 Banca: UNIOESTE Órgão: UNIOESTE Prova: UNIOESTE - 2022 - UNIOESTE - Contador |
Q1948733 Contabilidade Pública
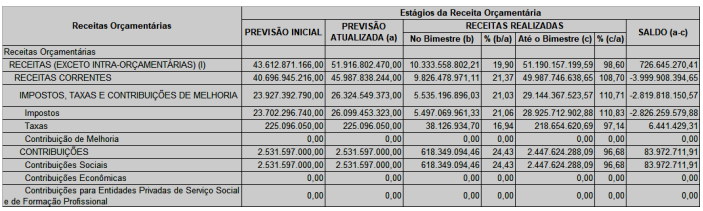
Considerando que a figura a seguir é um recorte do Balanço Orçamentário do 6º Bimestre do ano de 2021, Anexo 01 do RREO (Relatório Resumido da Execução Orçamentária) do Estado do Paraná, assinale a alternativa CORRETA: 
Imagem associada para resolução da questão
Alternativas
Q1938863 Contabilidade Pública
De acordo com a Lei Complementar Federal nº 101/2000 e sobre o Relatório de Gestão Fiscal, assinale a alternativa INCORRETA. 
Alternativas
Q1925477 Contabilidade Pública

Um servidor do setor de informática de um ente público estava organizando os anexos do Relatório Resumido da Execução Orçamentária (RREO) do último bimestre do exercício para publicação no portal da transparência do ente.


Após a publicação dos anexos do RREO, foi detectado que o servidor cometeu um equívoco ao incluir um anexo em que constavam informações sobre:

Alternativas
Q1914536 Contabilidade Pública

Julgue o item subsecutivo, com relação ao relatório resumido de execução orçamentária e ao relatório de gestão fiscal.


O relatório resumido de execução orçamentária compõe o balanço orçamentário.  

Alternativas
Q1914534 Contabilidade Pública

Julgue o item subsecutivo, com relação ao relatório resumido de execução orçamentária e ao relatório de gestão fiscal.


A periodicidade do relatório resumido de execução orçamentária é bimestral.  

Alternativas
Q1906117 Contabilidade Pública
A Lei de Responsabilidade Fiscal estabelece critérios sobre a divulgação do Relatório Resumido da Execução Orçamentária (RREO) e do Relatório de Gestão Fiscal (RGF). Com relação a esses dois relatórios, é CORRETO afirmar:
Alternativas
Q1905498 Contabilidade Pública
Assinale a alternativa incorreta sobre o relatório resumido da execução orçamentária: 
Alternativas
Q1879672 Contabilidade Pública
Considerando os instrumentos de transparência da gestão fiscal, criados pela Lei de Responsabilidade Fiscal (LRF), assinale a opção que identifica corretamente o instrumento que demonstra se o ente federado está cumprindo os limites impostos pela LRF, como gastos com pessoal, endividamento e concessão de garantias. 
Alternativas
Respostas
101: A
102: C
103: A
104: E
105: A
106: C
107: B
108: E
109: E
110: C
111: C
112: C
113: D
114: D
115: D
116: E
117: C
118: C
119: D
120: C