Questões de Concurso
Sobre relatório resumido de execução orçamentária - rreo em contabilidade pública
Foram encontradas 230 questões


Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Toropi - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Toropi - RS - Auditor Fiscal da Receita Municipal |
Q4414375
Contabilidade Pública
De acordo com o Manual de Demonstrativos
Fiscais (MDF) - 15a edição, e considerando as
especificidades do Comitê Gestor do Imposto sobre Bens
e Serviços (CGIBS), o Relatório Resumido da Execução
Orçamentária (RREO) deve ser elaborado e publicado até
30 dias após o encerramento de cada bimestre. Nesse
contexto, assinale a alternativa que apresenta um dos
demonstrativos que integram o RREO do CGIBS.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
AGEPAR
Prova:
CESPE / CEBRASPE - 2026 - AGEPAR - Especialista em Regulação - Especialidade Contabilidade |
Q4408601
Contabilidade Pública
Com relação ao relatório resumido da execução orçamentária e
ao relatório de gestão fiscal, assinale a opção correta.
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Guarabira - PB
Prova:
CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor Fiscal de Tributos Municipais |
Q4404884
Contabilidade Pública
Texto associado
Considere a tabela 01 abaixo para responder à questão.
Tabela 01
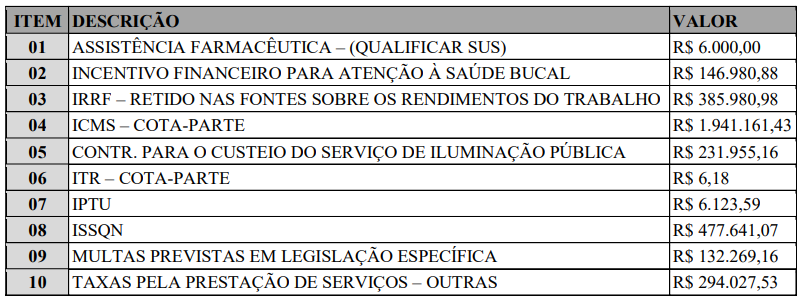
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].
Um importante aporte financeiro para os municípios advém do mecanismo de repartição constitucional de receitas, o qual garante que parcela do valor arrecadado pela União ou pelo Estado ingresse no cofre municipal.
Considerando a Tabela 01, assinale a alternativa que informa CORRETAMENTE o valor total recebido pelo município em virtude da repartição constitucional de receitas tributárias federais.
Considerando a Tabela 01, assinale a alternativa que informa CORRETAMENTE o valor total recebido pelo município em virtude da repartição constitucional de receitas tributárias federais.
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395180
Contabilidade Pública
De acordo com a Lei Complementar 101/2000, o Relatório
Resumido da Execução Orçamentária (RREO) deve ser
publicado com periodicidade:
Ano: 2026
Banca:
FAFIPA
Órgão:
MatinhosPREV - PR
Prova:
FAFIPA - 2026 - MatinhosPREV - PR - Contador |
Q4358189
Contabilidade Pública
O Município deve publicar periodicamente relatório destinado a demonstrar a execução orçamentária,
permitindo o acompanhamento das receitas, despesas e resultados fiscais ao longo do exercício.
Nos termos da Constituição Federal e da Lei de Responsabilidade Fiscal, o Relatório Resumido da Execução Orçamentária deve ser publicado:
Nos termos da Constituição Federal e da Lei de Responsabilidade Fiscal, o Relatório Resumido da Execução Orçamentária deve ser publicado:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Potirendaba - SP
Prova:
Instituto Consulplan - 2026 - Prefeitura de Potirendaba - SP - Procurador Jurídico |
Q4343200
Contabilidade Pública
Henrique, Procurador Jurídico do Município Sigma, foi incumbido de realizar a revisão jurídica final dos instrumentos de
transparência da gestão fiscal antes de sua assinatura pelas autoridades competentes, publicação em meio eletrônico de
amplo acesso público, encaminhamento aos sistemas oficiais de informações contábeis e fiscais e remessa ao Tribunal de
Contas do Estado. A medida foi determinada pelo Prefeito Municipal em razão de recomendação expedida pela Corte de
Contas quando da apreciação das contas do exercício anterior, no sentido de que o Município aprimorasse seus mecanismos
de controle preventivo para assegurar a estrita observância das exigências da Lei Complementar nº 101/2000 quanto ao
conteúdo obrigatório dos relatórios fiscais periódicos. Como o encerramento do terceiro quadrimestre coincide com o encerramento do último bimestre do exercício financeiro, a Secretaria Municipal de Fazenda concluiu simultaneamente as
minutas do Relatório Resumido da Execução Orçamentária (RREO) e do Relatório de Gestão Fiscal (RGF), encaminhando-as
à Procuradoria Jurídica para validação. Durante a conferência, Henrique verificou que a equipe técnica havia elaborado
diversos demonstrativos obrigatórios, mas identificou que alguns deles ainda não haviam sido vinculados ao respectivo
relatório fiscal, circunstância que poderia ensejar apontamentos pelo Tribunal de Contas por descumprimento das normas
de transparência fiscal. Entre os demonstrativos pendentes de alocação, destacavam-se:
I. Demonstrativo da inscrição em restos a pagar das despesas: liquidadas; empenhadas e não liquidadas, regularmente inscritas; empenhadas e não liquidadas, inscritas até o limite do saldo da disponibilidade de caixa; não inscritas por falta de disponibilidade de caixa e cujos empenhos foram cancelados. II. Demonstrativo relativo a restos a pagar, detalhando, por Poder e órgão sujeito aos limites da Lei de Responsabilidade Fiscal, os valores inscritos, os pagamentos realizados e o montante a pagar. III. Demonstrativo da variação patrimonial, evidenciando a alienação de ativos e a aplicação dos recursos dela decorrentes.
À luz da Lei Complementar nº 101/2000, os demonstrativos descritos devem integrar, respectivamente:
I. Demonstrativo da inscrição em restos a pagar das despesas: liquidadas; empenhadas e não liquidadas, regularmente inscritas; empenhadas e não liquidadas, inscritas até o limite do saldo da disponibilidade de caixa; não inscritas por falta de disponibilidade de caixa e cujos empenhos foram cancelados. II. Demonstrativo relativo a restos a pagar, detalhando, por Poder e órgão sujeito aos limites da Lei de Responsabilidade Fiscal, os valores inscritos, os pagamentos realizados e o montante a pagar. III. Demonstrativo da variação patrimonial, evidenciando a alienação de ativos e a aplicação dos recursos dela decorrentes.
À luz da Lei Complementar nº 101/2000, os demonstrativos descritos devem integrar, respectivamente:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329627
Contabilidade Pública
Segundo a Lei Complementar nº 101/2000, o Relatório Resumido da Execução Orçamentária (RREO) abrangerá todos os
Poderes e o Ministério Público e deverá ser publicado até trinta dias após o encerramento de cada bimestre. Conforme
elencado no art. 52 da referida normativa, compõem o Relatório Resumido da Execução Orçamentária, EXCETO:
Ano: 2026
Banca:
FEPESE
Órgão:
SAPE - SC
Prova:
FEPESE - 2026 - SAPE - SC - Analista Técnico Administrativo II |
Q4321331
Contabilidade Pública
O demonstrativo relativo à apuração da receita
corrente líquida, sua evolução, assim como a previsão
de seu desempenho até o final do exercício acompanham o:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287364
Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000
(Lei de Responsabilidade Fiscal), o relatório resumido da
execução orçamentária é publicado até trinta dias após
o encerramento de cada bimestre e composto por:
1. Demonstrativos da execução das despesas, por função e subfunção.
2. Balanço orçamentário, que especifica, por categoria econômica, as receitas por fonte, informando as realizadas e a realizar, bem como a previsão atualizada.
3. Demonstrativo, no último bimestre de cada ano, do montante das disponibilidades de caixa em trinta e um de dezembro.
4. Demonstração das variações patrimoniais, evidenciando as alterações ocorridas no ativo e no passivo, resultantes da execução orçamentária.
Assinale a alternativa que indica todas as afirmativas corretas.
1. Demonstrativos da execução das despesas, por função e subfunção.
2. Balanço orçamentário, que especifica, por categoria econômica, as receitas por fonte, informando as realizadas e a realizar, bem como a previsão atualizada.
3. Demonstrativo, no último bimestre de cada ano, do montante das disponibilidades de caixa em trinta e um de dezembro.
4. Demonstração das variações patrimoniais, evidenciando as alterações ocorridas no ativo e no passivo, resultantes da execução orçamentária.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Boa Esperança do Iguaçu - PR
Prova:
FAU - 2026 - Prefeitura de Boa Esperança do Iguaçu - PR - Contador |
Q4258566
Contabilidade Pública
Assinale a alternativa que apresenta uma informação obrigatória do Relatório Resumido
da Execução Orçamentária:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Cândido Godói - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Cândido Godói - RS - Agente de Controle Interno |
Q4256225
Contabilidade Pública
Conforme estabelece o Manual de
Demonstrativos Fiscais (MDF) - 15a edição, o
Demonstrativo das Receitas e Despesas com Ações e
Serviços Públicos de Saúde integra o conjunto de
demonstrativos do:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Planejamento e Orçamento |
Q4254157
Contabilidade Pública
A Lei de Responsabilidade Fiscal estabeleceu mecanismos para ampliar a transparência da gestão fiscal e o controle social,
dentre os quais a disponibilização do Relatório Resumido da Execução Orçamentária e do Relatório de Gestão Fiscal em meio
eletrônico de amplo acesso ao público. Sobre esses mecanismos, assinale a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Planejamento e Orçamento |
Q4254132
Contabilidade Pública
A transparência e o equilíbrio das contas públicas dependem de sistemas eficazes de controle interno e externo, bem como da divulgação periódica de relatórios fiscais previstos em lei. Entre esses instrumentos, destacam-se o Anexo de Metas Fiscais, o Anexo de Riscos Fiscais, o Relatório Resumido da Execução Orçamentária (RREO) e o Relatório de Gestão Fiscal (RGF). Assinale a alternativa correta sobre esses instrumentos.
Ano: 2026
Banca:
IAN
Órgão:
Câmara de Jardim - MS
Prova:
IAN - 2026 - Câmara de Jardim - MS - Contador |
Q4249197
Contabilidade Pública
Durante o encerramento do quadrimestre, o
Município instituiu benefício tributário com
potencial impacto sobre a arrecadação, enquanto a
Câmara Municipal elaborava os demonstrativos
fiscais de sua competência. Simultaneamente,
identificaram-se divergências entre os registros
contábeis, as informações encaminhadas ao
SICONFI, o Relatório Resumido da Execução
Orçamentária (RREO) e o Relatório de Gestão Fiscal
(RGF). Paralelamente, o sistema de controle interno
apontou impropriedades contábeis sem indícios de
danos ao erário e recomendou sua correção antes
da prestação anual de contas. Posteriormente, o
Tribunal de Contas identificou as mesmas
ocorrências durante fiscalização, ocasião em que o
gestor sustentou que a manifestação do controle
interno impediria nova apreciação pelo controle
externo e que eventual renúncia de receita seria
matéria exclusiva do Poder Executivo, sem
repercussões sobre os deveres de transparência do
Poder Legislativo. À luz da Constituição Federal, da Lei
nº 4.320/1964, da Lei Complementar nº 101/2000, do
Manual de Demonstrativos Fiscais (MDF), do MCASP, das
NBC TSP, das normas do Tribunal de Contas e da
disciplina do SICONFI, assinale a alternativa CORRETA.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245509
Contabilidade Pública
No que concerne às regras de consolidação das contas públicas, à estrutura e aos limites estabelecidos para o Relatório de
Gestão Fiscal (RGF) e para o Relatório Resumido da Execução Orçamentária (RREO), em conformidade com as regras gerais da
Lei de Responsabilidade Fiscal (LRF) e o detalhamento técnico do Manual de Demonstrativos Fiscais (MDF), 15ª Edição, assinale
a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245508
Contabilidade Pública
Considere as normas técnicas estabelecidas na 15ª Edição do Manual de Demonstrativos Fiscais (MDF) para a consolidação
das contas públicas, a elaboração e a publicação dos relatórios exigidos pela Lei de Responsabilidade Fiscal. Com base nas regras
operacionais e estruturais definidas pela Secretaria do Tesouro Nacional para o encerramento do exercício financeiro, assinale a
alternativa correta.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Rio Azul - PR
Prova:
FAU - 2026 - Prefeitura de Rio Azul - PR - Contador |
Q4245116
Contabilidade Pública
A Lei Complementar Federal nº 101/2000 define que a apuração da Receita Corrente
Líquida, bem como da apuração dos Resultados Primário e Nominal, deverá ser
apresentada no:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Porto Velho - RO
Prova:
CESPE / CEBRASPE - 2026 - Prefeitura de Porto Velho - RO - Contador |
Q4228128
Contabilidade Pública
O demonstrativo do montante da dívida consolidada e da despesa
total com pessoal emitido para comprovar a observância dos tetos
legais é o
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Campestre da Serra - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Campestre da Serra - RS - Técnico em Contabilidade |
Q4225321
Contabilidade Pública
De acordo com o Manual de Demonstrativos
Fiscais (MDF) - 15ª edição, assinale a alternativa que
corresponde CORRETAMENTE a um demonstrativo que
acompanha o Relatório Resumido da Execução
Orçamentária (RREO).
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Caxias do Sul - RS - Técnico em Contabilidade |
Q4202554
Contabilidade Pública
Conforme o Manual de Demonstrativos Fiscais (15ª edição), o Demonstrativo dos
Restos a Pagar por Poder e Órgão integra o RREO e possibilita o acompanhamento efetivo do total
inscrito referente aos exercícios anteriores e da execução, no exercício de referência, desses restos a
pagar, por meio da demonstração dos valores inscritos, liquidados, pagos e cancelados. Esse
demonstrativo deverá ser publicado até trinta dias após o encerramento de cada bimestre. Sobre o
tema, assinale a alternativa INCORRETA.

 Conheça nossos planos